歐盟電池回收目標維持:2027年鈷銅鉛鎳90%、鋰50%
歐盟執委會檢討後確認電池回收效率與材料回收目標不變,2027年底鈷、銅、鉛、鎳回收率須達90%、鋰達50%,2031年底再升至95%與80%。
歐盟執委會檢討後確認電池回收效率與材料回收目標不變,2027年底鈷、銅、鉛、鎳回收率須達90%、鋰達50%,2031年底再升至95%與80%。
美中 AI 競爭延伸到供應鏈與國際組織。哈薩克 6 月加入美國 Pax Silica,7 月成為中國主導 WAICO 創始會員,8 月又推進與中國科學院的 AI 與衛星合作;美國的選邊要求仍停留在未定稿草案。
GE Aerospace斥資117.5億美元買下精密鑄件商CPP,目標是擴大飛機引擎零件產能。這筆交易為何牽動新機、維修與台灣航空公司?
美國8月22日對約276億美元加拿大商品課徵50%關稅,加拿大9月8日以同額商品反制;川普另威脅2027年1月1日起對加拿大汽車、零件與鋼材課50%。北美零件常跨境加工多次,台灣汽配業也得留意客戶改變採購地與原產地文件。
輝達宣布與8家澳洲業者合作,規畫到2027年擴充最高2GW AI資料中心容量。這項計畫把GPU、資料中心、電力與資料駐留放在同一張圖上,也讓台灣的AI機房用電治理有了區域參照。
華為在紐約布魯克林聯邦法院進入刑事審判,檢方指控公司以竊取美國技術、金融違法與協助伊朗監控等方式擴張;辯方主張檢方把個別員工行為拼成公司級陰謀。美國對華為的設備與技術限制,也讓台灣供應鏈面對更高的合規要求。
印度海軍參謀長在雪梨會見澳洲艦隊司令,討論艦隊能力、裝備計畫與兩軍互通性。這場會面延續印澳7月公布的海上安全合作路線圖,也讓台灣讀者看到印太海上安全與供應鏈合作的下一步。
經濟部標準檢驗局9月8日修正電池充電器與不斷電式電源供應器檢驗規定,公告即日生效;新增列檢的非3C及直流輸入電池充電器,自民國116年7月1日起實施商品檢驗。
三星、SK海力士庫存被韓國券商指低於10天,TrendForce預估2026年第三季一般型DRAM合約價季增13%至18%、NAND增10%至15%。整理AI伺服器如何擠壓供給,以及近期買筆電、手機要先看哪些規格與供貨訊號。
環境部資源循環署公布產品數位護照試行成果,28家企業累積逾2萬筆產品資訊,並完成開源模組及跨境資料互通測試。
用一張比較圖看懂固態電池與傳統鋰電池的差異,整理輝能 2026 年 9 月宣布的 381 Wh/kg、903 Wh/L 電芯數據,以及從量產到電動車裝車仍要通過的成本、良率、模組整合與車用驗證關卡。
台灣咖啡渣循環經濟已從單次合作走向逆物流、源頭乾燥、數位追蹤與法規工具。本文拆解2026政策進度、三大回收難題、材料技術及消費者判斷方式。
美國汽車業者要求國會永久封鎖中國聯網車輛,涉及整車、車用軟體與硬體。參議院已推進相關法案,台灣供應商後續要留意零件來源、股權與資料流向如何被納入規範。
英國 HMRC 將 Taiwan Carbon Fee 列入英國 CBAM 合格碳定價方案名單。英國 CBAM 2027年1月1日實施,台灣鋁、水泥、肥料、氫與鋼鐵供應鏈可準備碳價與排放查驗資料,供進口商申請碳價減免。
台灣小客車進口關稅維持17.5%,若降至零,官方評估稅收淨損約523億至601億元,並可能牽動847.74億元產值與8.26萬名從業人員。本文拆解關稅、貨物稅、營業稅如何進入牌價,也釐清消費者常見誤解。
庫克於2026年9月1日轉任蘋果執行董事長,由硬體工程主管約翰・特納斯接任執行長。本文整理交棒時程、特納斯資歷、庫克任內營收與服務業務變化,以及市場對蘋果產品與AI策略的觀察重點。
PTT組裝菜單樣本顯示,DDR5記憶體與SSD價格上行已推高開學季組機門檻。本文整理AI伺服器如何排擠供應、16GB與32GB怎麼選、哪些規格能省,以及現在買與等待的判斷方式。
美國農業部下修玉米單產,強烈聖嬰又增加農業風險。解析成本如何傳到臺灣肉蛋乳,並用3%、5%、10%情境重算家庭與退休現金流。
開學採買3C先分清平板、筆電與外接硬碟用途,本文整理2026年8月通路售價、開學優惠、AI帶動記憶體與SSD成本上升的原因,以及容量、速度與保固的比價方法。
美國儲蓄率降至2.7%,失業率卻由4.2%降至4.1%。拆解消費降溫如何影響台灣出口股,並檢查家庭現金流、台股配置與退休提領風險。
歐盟執委會8月27日在CBAM Registry新增認證查驗機構與非歐盟設施營運商入口手冊;本文接續8月24日查驗指引,整理9月1日、2027年1月與台灣出口商排放資料準備節點。
114年度民間企業及團體綠色採購申報額達1,006億元。115年申報對象、服務採購計算比例、租賃認列方式與申報期限一次整理。
輝達循環融資的意思,是晶片商先投資、擔保客戶取得資金,客戶再用這筆資金建置資料中心並採購輝達 GPU。整理分析師示警的「左手換右手」架構,對照輝達 5000 億美元第三方資本計畫、財報客戶集中度與已申報保證,說明投資人該看哪些風險訊號。
美光退出Crucial消費市場後,部分SSD送修個案出現只退原購買價、不提供換新的處理方式。整理官方保固文字、退款計算差異、台灣消費者查條款與保存證據的實際步驟。
歐盟執委會8月24日發布CBAM查驗與認證指引,查驗機構最早9月1日起可申請進入CBAM Registry,2027年1月起提交查驗報告。台灣出口商應備妥工廠、製程與產品排放資料,供歐盟進口商申報2026年貨品。
稀土鉺價跳升,可能如何影響光纖、資料中心與半導體供應鏈?從材料依賴、成本轉嫁與資產重疊,檢查家庭科技持股的集中風險。
彭博報導,部分輝達大型客戶收到 AI 伺服器漲價通知,許多配置漲幅超過 15%,明年初出貨生效。本文整理記憶體、台積電先進封裝與台灣伺服器組裝廠的影響,以及判斷訂單能見度該看的指標。
歐盟執委會8月21日更新數位電池護照指引,列出電動車、輕型運輸工具與容量超過2 kWh工業電池的71項資料點;2027年2月18日起,投放歐盟市場或在歐盟啟用的相關電池須有電子紀錄。
CBAM申報的責任在歐盟進口商或間接報關代表,台灣出口商則要提供工廠、製程、直接與間接排放資料。本文整理2026年正式期、50噸門檻、2027年9月30日首次申報、實際值與預設值、查驗流程,以及台灣可用的碳盤查工具。
ABF是夾在載板銅線路層之間的薄膜絕緣材料,直接影響高階晶片能否完成封裝。味之素減供約30%的消息尚未獲官方證實,但已讓AI伺服器供應鏈重新檢視材料與載板的替代來源。
主計總處預測2026年GDP成長11.05%,台股同期漲幅超過56%。文章用本益比、科技股市值集中度與台積電獲利依賴三項指標,檢查AI榮景是否過熱,並回答GDP高成長是否代表台股會繼續上漲。
馬士基第二季海運利用率達96%,平均裝載運價年增22%;Drewry 8月20日全球貨櫃指數升至4526美元,但亞洲至歐洲部分航線回落。整理運力、港口壅塞與訂艙熱度,說明台灣航運股及出口商該看哪些數字。
CBAM已進入正式期。從納管產業、憑證價格、臺灣出口曝險到持股健檢,盤點歐洲營收、碳排強度、轉型支出與成本轉嫁能力。
電源、主機板、機殼三個環節任一個沒對到,RTX 5090就裝不進去或點不亮。整理升級前該查的規格清單。
歐盟ELV新規8月13日生效,2032年新車回收塑膠須達15%、2036年達25%,適用範圍擴大到機車貨車客車,台灣零組件廠合規時程一次看。
英特爾記憶體業務要回來了嗎?執行長陳立武公開表態不再缺席記憶體市場,透露正評估把記憶體直接堆疊在CPU上的新架構,並延攬SK海力士前執行長李錫熙。本文整理三星、SK海力士、美光囊括DRAM近九成市佔的現況、英特爾1985年退出DRAM與2021年出售NAND的歷史,以及晶圓代工單季虧損25.1億美元下的再擴張動機。
主計總處8月14日把今年經濟成長率上修至11.05%,創39年新高;上半年已成長14.15%,第3、4季估回落至11.42%與5.37%。整理上修主因與對物價、薪資的影響。
兩家螢幕品牌一週內接連發聲明喊漲,說法都指向同一個源頭:上游零組件成本扛不住了。
金磚峰會通過新德里宣言,要求中東最大克制、保護平民與維持能源及供應鏈流動;9月13日莫迪警告供應鏈中斷與關鍵礦產競爭,並宣布建立傳染病整合預警系統。
授權費只是這波電腦漲價的其中一塊,記憶體與其他零組件同期也在漲。整理這筆帳到底怎麼轉嫁到你的購機預算上。
華爾街日報報導蘋果測試中國長鑫存儲(CXMT)DRAM晶片,供應中國市場的iPhone與MacBook。整理長鑫存儲的市佔與技術背景、美國參議員對出口管制與資安的施壓,以及三星、SK海力士、美光既有供應鏈受到的影響。
特斯拉與SpaceX砸168億美元啟動Terafab晶圓廠首期工程,整理廠區佔地規模、供電供水安排、與台積電三星代工關係的變化,並附產業界對投產時程至少需3到5年的估計,一次看懂多大、多貴、多久蓋好。
退休金與長期投資是不是不小心壓寶在半導體?台積電占大盤逾四成、0050逾五成,南韓晶片出口年增178.8%印證熱潮未歇,但美國GDP成長已放緩至2.10%。本文解析雙重曝險成因並提供資產配置檢視步驟。
路透社報導,川普政府正透過FCC草擬禁令,擬禁止中國光收發器進口以保護AI資料中心。中際旭創等中國供應商首當其衝,美國雲端業者恐轉單推升成本;中國駐美使館警告將視情況反制。
顯卡漲、記憶體也漲,兩件事其實是同一條供應鏈上的同一場擠壓。追到源頭,才知道該盯緊哪個數字。
美國官員一週內走訪印度與中亞三國,背後是華府近兩年加碼經營的C5+1機制。從關鍵礦產對話到破紀錄投資協議,中亞五國的礦藏正成為美中角力的新戰場。
歐盟PPWR包裝法規8月12日全面適用,食品包裝PFAS限值25微克/公斤、空隙率不得逾50%,台灣出口商合規倒數。
環境部「循環標誌」7月1日起開放申請,涵蓋紡織、塑膠、玻璃容器、循環服務、無機材料5大類12項技術規格,政府採購優先選用,目前尚未納入電子產品。
歐盟《維修權指令》7月31日正式適用:手機、平板、伺服器等產品製造商須提供維修與零件,選修可延長保固一年,違反規定由各國市場監管機關查處。
《資源循環推動法》6月17日總統公布正式生效,環境部預告2年內修訂逾百項子法,綠色設計罰則2028年6月17日才上路,最重罰30萬元。
為什麼 AMD 不是再買一家算力公司,而是買記憶體軟體?因為堆更多 FLOPS 正在解錯題。晶片再快,資料餵不進去就是空轉,而餵資料這件事,卡在記憶體牆。
一套信箱系統同時服務六家 ISP,一個第三方軟體的未知漏洞就撈走 1,223 萬筆信箱、761 萬筆密碼。問題不在「哪套軟體有洞」,在為什麼一個洞可以炸這麼大、撈出來的密碼還能直接用。
柯達承認外部人士短暫存取有限資料,ShinyHunters 卻喊 220 萬筆。兩個數字對不起來,但真正該記的是攻擊鎖定的位置:第三方平台整合的信任鏈。
微軟願意在毛利被壓的情況下砸 1900 億、含淚吞 250 億漲價,賭的是 AI 需求撐得住這個成本結構。台灣看這條新聞最容易只讀半邊:不能只看記憶體台廠利多,也不能只看 PC 被壓垮。
多數人看到的是估值排名。我看到的是:前沿模型公司正在變成算力與供應鏈的金融槓桿體,估值撐起的其實是一張一張算力預購合約。台廠該讀的是配額流向,不是誰比較貴。
為什麼投資人搶的不是下一個大模型,而是一個租 GPU、代管開源模型的平台?因為開源模型正在把模型本身變成商品,價值移到了『誰能把它跑起來』那一層。
WWDC 2026 上 Apple 把新 Siri 建在 Google Gemini 之上,還因法規在歐盟、中國缺席。該讀的不是功能多炫,而是單一供應商依賴,加上落地範圍被治理與合規綁住。
IPO 才過半年、募資還沒花完就折價再抽 70 億,管理層在說一句話:現在的速度比未來的股權貴。真正的題不在錢,在製程、良率與生態。
把模型關掉的不是 Anthropic 的商業決定,是它頭上的政府;理由跟你買它做什麼、付多少、合約怎麼簽都無關。這才是單一供應商風險真正抖的地方。
經濟部能源署預告修正評估準則,5MW以上資料中心須提交產業效益評估,說明投資產值、就業人數、供應鏈效益、AI生態系賦能與資安韌性等5項指標,經地方政府與能源署聯合審理,最快2026年第3季上路。整理修法重點與審查流程。
為什麼 Amazon 和 AMD 投的不是下一個 ChatGPT?答案可能是:聊天模型正在商品化,而世界模型要真實世界資料、感測器、機器人、模擬環境,護城河更深。
一個放了 16 個月、沒人記得的舊帳號,撬開了週下載破百萬的 @mastra 套件生態。AI 供應鏈最大的漏洞不是程式碼,是沒人收回的權限。
大部分人看到 74 億美元。我看到的是投資人結構變了:騰訊、寧德時代進場,代表 AI 不再只是網路產業,而開始變成能源、製造、平台共同投資的基礎設施。
資安公司ReliaQuest追蹤LastPass客戶資料外洩幕後,踢爆Klue因一組廢棄舊憑證被攻破,竊得OAuth長期權杖後以自動化程式連續掃描Salesforce近24小時,一次拖累Snyk、Tanium、HackerOne等逾十家資安廠。
台積電聯合帆宣系統等七家廠務供應鏈廠商,於2026年6月12日在屏東科學園區舉行聯合動土典禮,啟動全台首座以半導體廠務設施為核心的產業聚落,預估創造5,400個就業機會與360億元年產值,南台灣半導體S廊帶格局初具。
台積電聯合七家供應鏈廠商於2026年6月12日在屏東科學園區28公頃半導體供應鏈專區正式動土,是台灣首個以晶元廠設施為核心的半導體產業鏈專屬園區,預計創造5400個就業機會,年產值達360億元。
台灣新創代表團於2026年NVIDIA GTC展示數位孿生、邊緣AI、智慧製造與資安方案,與華碩、研華、聯發科等大廠並肩參展,展現從硬體代工跨越為全堆疊AI創新輸出的實力,在AI供應鏈中確立更高地位。
NVIDIA執行長黃仁勳於2026年6月1日GTC台北主題演講中宣告代理人AI正式實用化,AI工廠成為全球算力基礎設施核心,台灣供應鏈從硬體代工升格為AI工廠共同設計夥伴,NVIDIA在台合作夥伴超過150家。
台灣食藥署署長江振鍵主席DIA 2026年會台灣專場,聚焦從被動缺藥應急走向主動供應韌性治理。政府同步啟動4年240億元的藥品備援計畫,吸引歐美日監管機構與藥廠共同研討跨國協調路徑。
台積電亞利桑那子公司在2025年上半年首度轉盈,淨利達1.5億美元,扭轉前一年同期虧損1.43億美元的局面。這個數字標誌著台積電海外建廠從燒錢走向收益的關鍵轉折,也讓外界重新評估台灣本島作為技術中心的長期定位。
鴻海2026年宣告增資墨西哥子公司1.68億美元(約新台幣51.2億元),擴充AI伺服器產線。這筆投資與NVIDIA AI工廠計畫緊密連動,是台灣EMS大廠以地緣布局跨越關稅壁壘、鞏固北美AI伺服器供應鏈主導地位的標誌性動作。
DIGITIMES最新報告揭示,2025年全球前20大EMS/ODM業者合計營收達7,201億美元,年成長23.4%,台灣廠商整體佔比回升至70.2%。其中緯創年增率突破116%,遠超台積電同期成長幅度,說明AI算力建置正在重塑產業結構中心。
全球最大IT基礎架構服務商Kyndryl基金會2026年4月宣布第三年全球補助計畫,擴展至13個國家,聚焦資安與AI技能培育,目標影響超過10萬人。台灣資安產業同步在AI轉型浪潮中積極布局,以日本市場為突破口,強化供應鏈資安護城河。
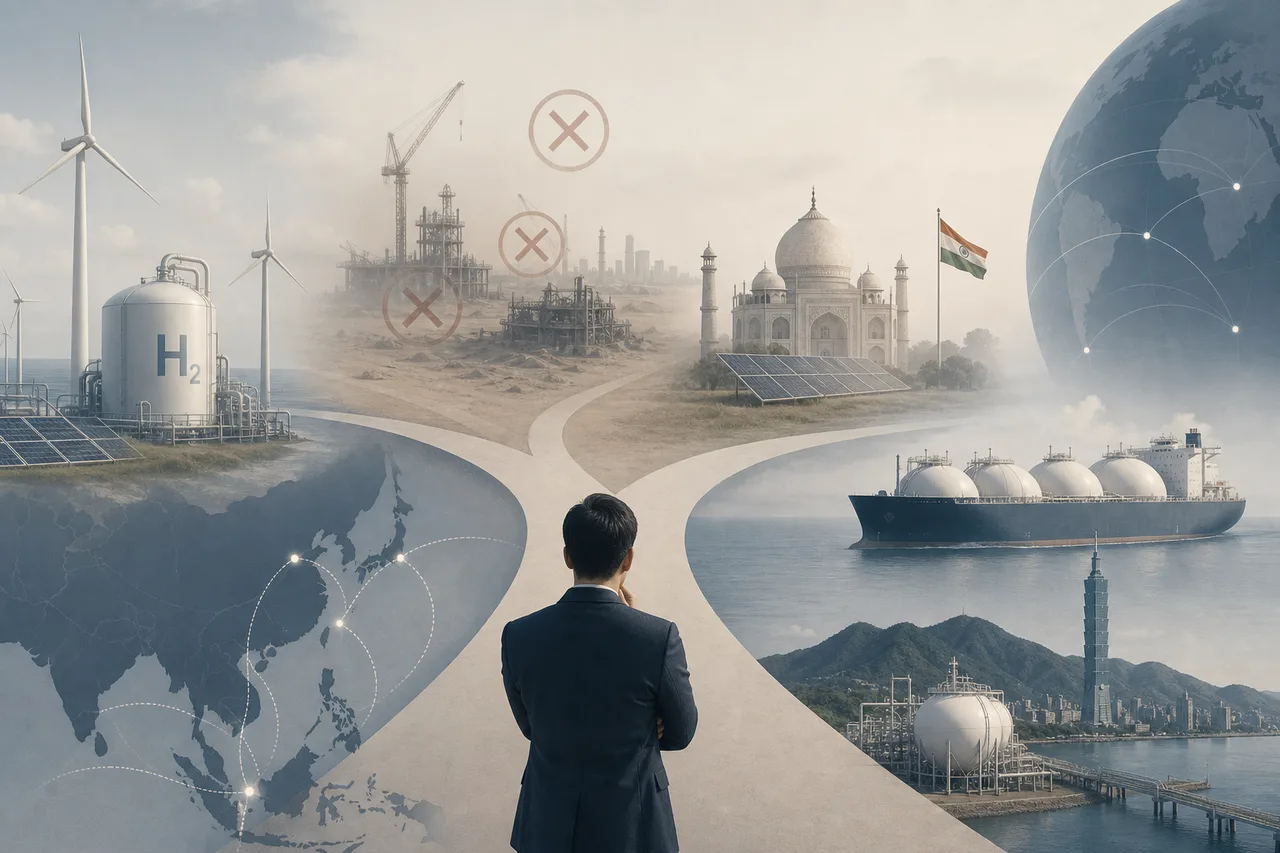
Wood Mackenzie於2026年1月9日發布氫能產業展望:2026年是全球氫能的「生死抉擇年」,中東至少3個大型項目取消或大幅縮減,印度SIGHT計畫約285千噸/年的標案面臨高風險,歐盟RED III延誤衝擊出口導向項目。台灣氫能進口策略與日韓競爭同一批供應,結構性風險浮現。
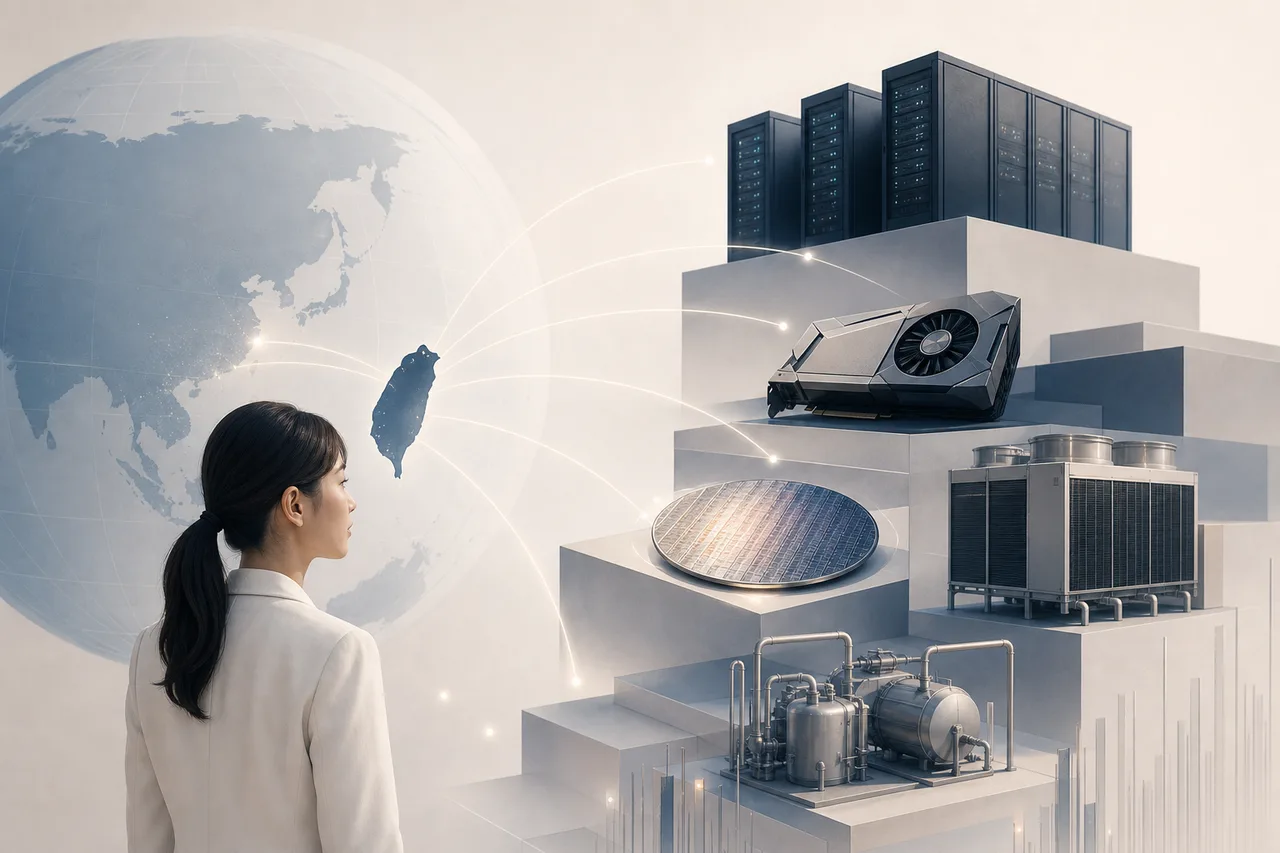
根據CB Insights《State of Venture 2025》報告,2025年全球AI領域創投規模達2,258億美元,佔整體創投資金48%創歷史新高,資金高度集中在少數領頭企業,而圍繞萬卡集群、晶片、能源和冷卻系統的AI基礎建設投資,正讓台灣供應鏈成為國際CVC不可忽視的戰略節點。
全球運動穿戴追蹤系統市場2026年規模達96.2億美元,預計以13.2%年均成長率擴張至2035年。台灣感測器、電池管理IC與無線通訊模組廠商深度嵌入這條供應鏈,在健身科技浪潮中扮演難以替代的隱形角色,並持續向高值化的系統整合能力移轉。
TrendForce與業界數據同步指向相同結論:在AI算力建置週期中,台積電CoWoS先進封裝已從配角晉升為核心資源。輝達預訂超過七成CoWoS-L產能、封裝晶圓售價逼近7奈米製程水準,台灣的製造優勢正從晶圓製造延伸至封裝領域。
台灣對印度的晶片與電子產品出口預計在2030年前翻倍,受惠於蘋果供應鏈轉移與印度半導體製造計畫。TSMC同期公布1.4奈米(A14)製程,預計2028年量產,台灣在亞太半導體供應鏈的技術領先地位進一步確立。
台積電在美國亞利桑那、日本熊本、德國德勒斯登三地同步推進建廠,這是晶圓代工史上規模最大的海外在地化生產部署。三地各有其地緣政治邏輯與技術定位,但技術外溢疑慮與成本壓力也同步浮現,考驗台積電能否在全球擴張中維持製造優勢。
2025年上半年全球自然災害損失達1310億美元,投保損失800億美元,同期次高。洛杉磯野火單一損失530億美元,亞太緬甸地震保險覆蓋率近零。台灣半導體供應鏈的氣候韌性缺口已升格為近期財務議題。