
同時持有台股ETF、出口公司股票與海外基金,看起來跨了好幾種投資,底層企業卻可能仰賴同一批中國供應鏈、相近的出口市場或相同幣別。金融時報報導,中國貨櫃出口占全球比重按滾動三個月計算達四成;9月上海至紐約貨櫃即期運價也升到四年高點。這些數字提供檢視貿易環境的線索,不能直接換算成台股企業營收或家庭投資報酬。盤點持倉時,先看四個欄位:企業營收與供應鏈、產業和持股重疊、運價傳導、幣別與避險。
一、中國貨櫃出口占全球四成,該怎麼解讀?
這個比例指滾動三個月的全球貨櫃出口,不是中國占全球所有出口金額四成,也不代表台灣上市公司有相同比例的中國營收。
《Fortune》引述歐盟中國商會會長 Jens Eskelund 對《金融時報》的說法:中國貨櫃出口占全球比重達四成,較九個月前增加2.5個百分點,來到歷來高位。統計的單位是貨櫃出口比重,並非以美元計算的出口總額。貨物也可能含有跨國供應鏈零件,不能僅憑出口港口推論產品產地、附加價值或台灣公司承接的訂單。
對持有台股的家庭來說,這是觀察供應鏈集中度的提醒。真正與持倉相關的問題是:公司向哪些地區銷售、在哪些地方生產、從何處採購,以及客戶集中在哪些市場。年報、公開說明書和基金報告可提供線索;未揭露的細節應標為未知,不以全球出口比例代替公司曝險。
二、上海至紐約運價創四年高點,企業成本如何傳導?
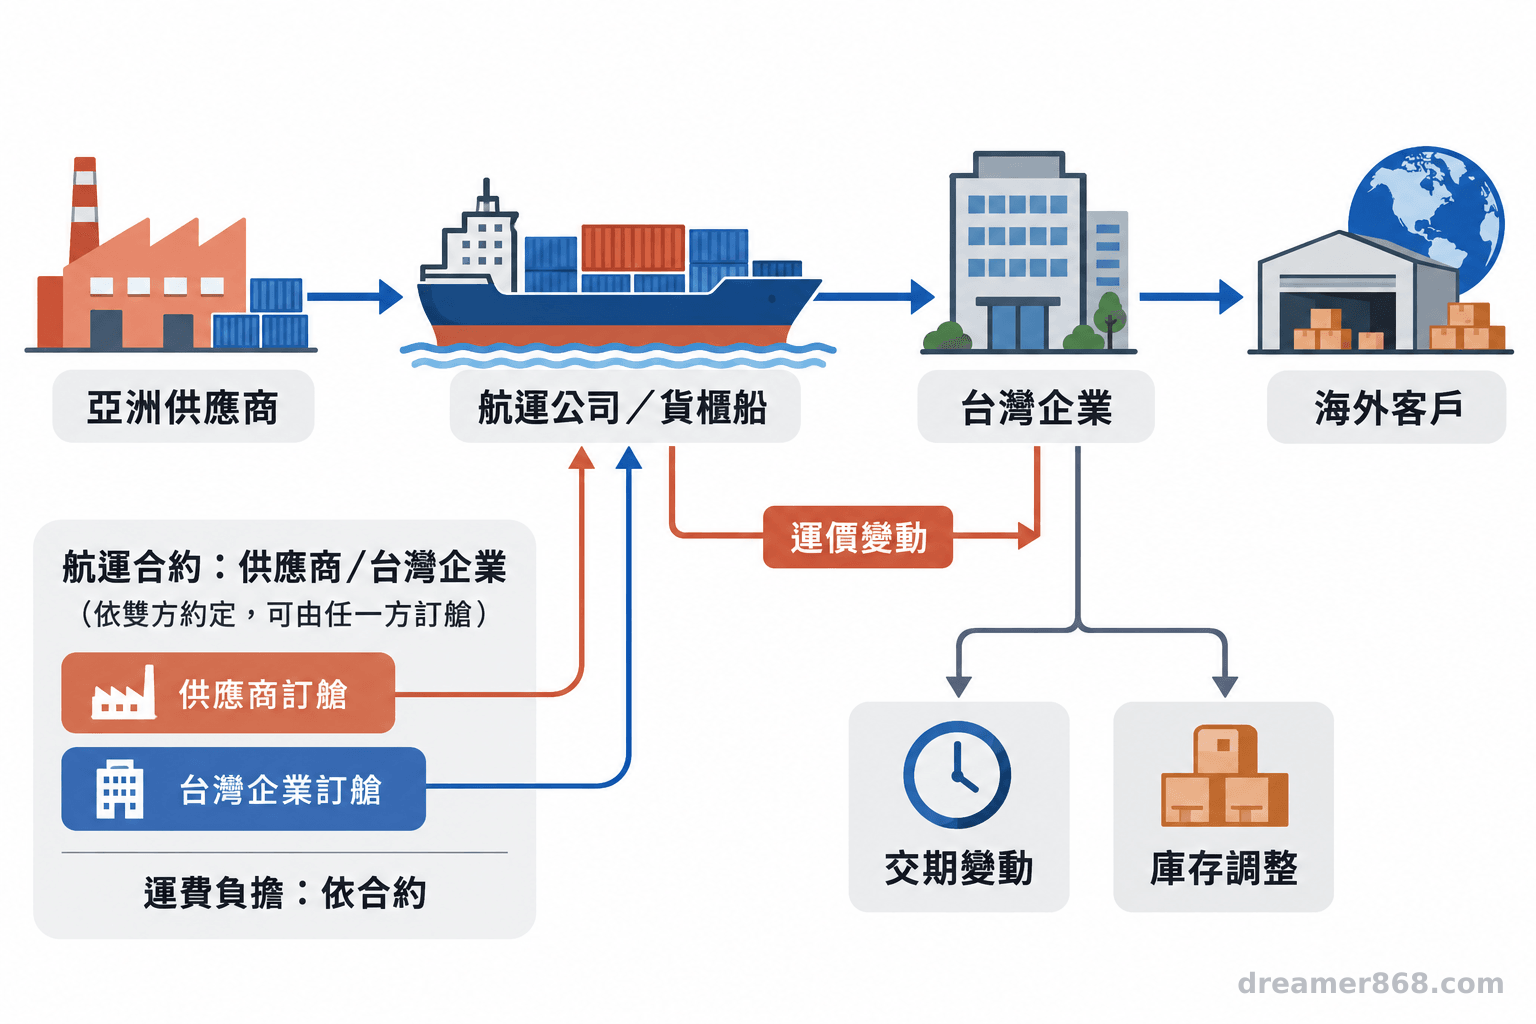
運價可能影響企業的運輸費、交期和庫存安排,但各公司實際成本取決於出貨航線、長約或即期合約、議價能力及成本轉嫁方式。
依 Drewry 世界貨櫃指數相關資料,上海至紐約航線在2026年9月17日當週的40呎櫃即期運價為10,394美元,為2022年7月以來高點。這是特定航線與貨櫃規格的即期報價,不代表所有跨太平洋航線、所有貨主或台灣企業實際支付同樣價格。運價受需求、艙位、港口壅塞、燃料及航線風險影響,單週變化不等於長期趨勢。
傳導要回到營運結構。從中國進口零件的廠商可能面對運費或延誤成本;出口美國的供應商則要確認航線、物流費由誰負擔,以及是否採長約。零售商品價格還會受庫存、匯率、稅費與通路定價影響。部分承運業者可能受惠於運價上揚,進口商或出口商則可能承受成本壓力,產業效果並不一致。
三、四個欄位如何盤點台股、ETF與海外基金?
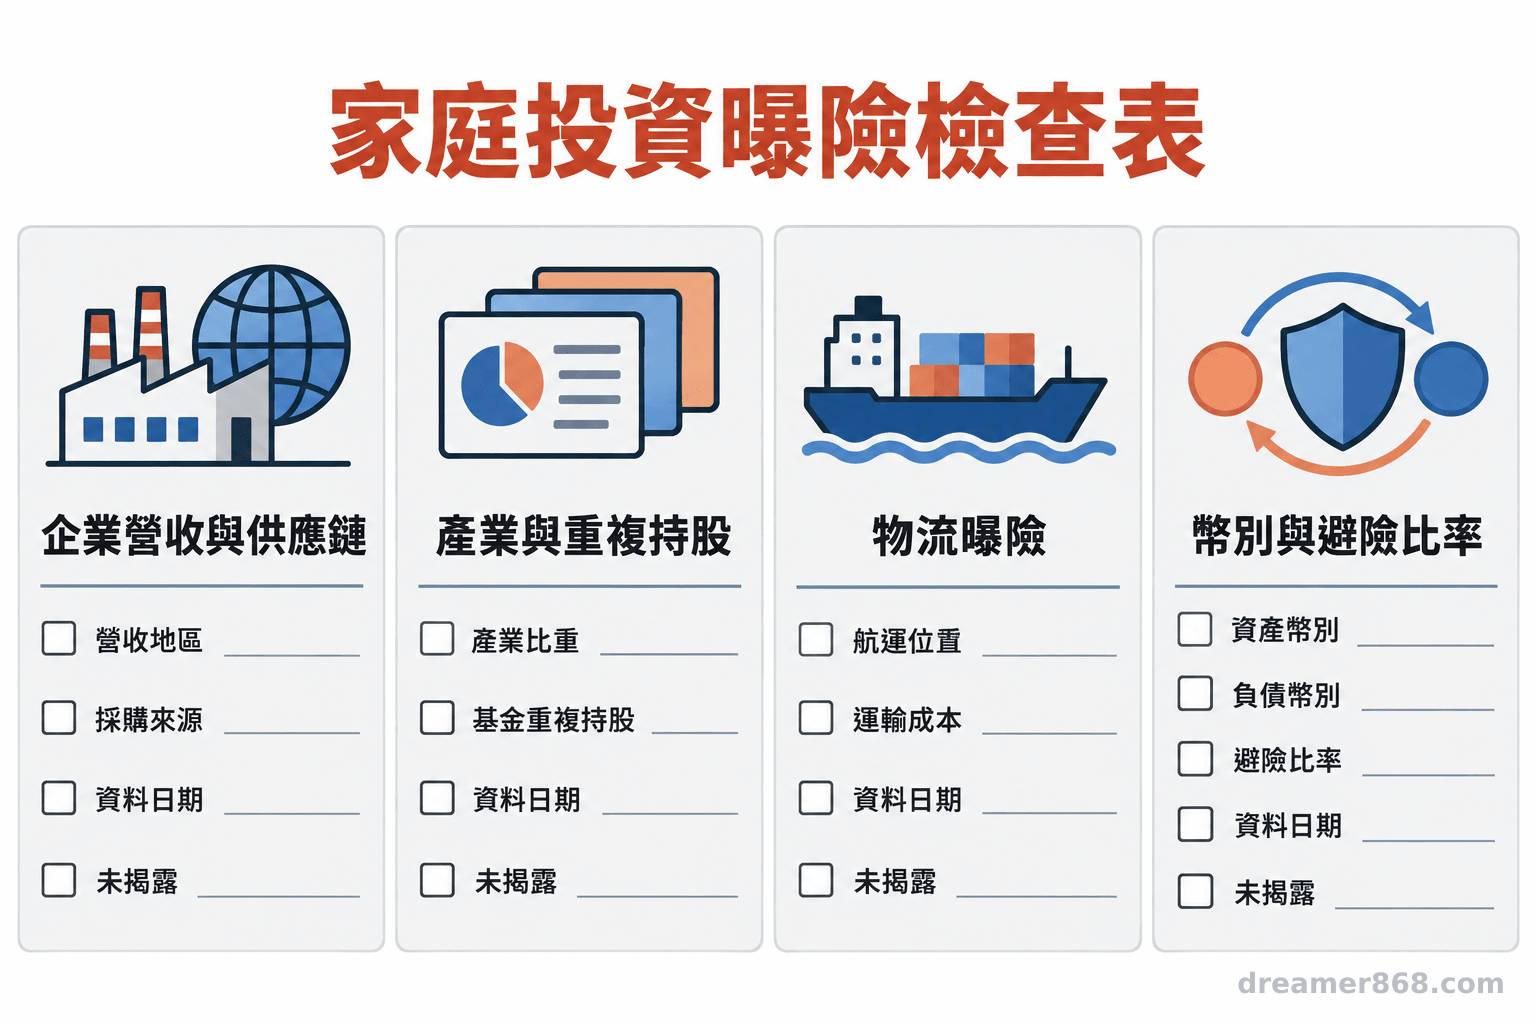
把持倉列在同一份表格,記錄企業營收地區、產業和重複持股、供應鏈位置、資產幣別與避險比例。
第一欄是企業營收與供應鏈。登記地在台灣不表示客戶都在台灣,基金標示「全球」也不代表投資平均分散各國。查閱公司年報或法說資料,記下主要營收地區、生產基地、重要客戶和中國採購來源。第二欄是產業與持股重疊:相同公司可能同時列在市值型ETF、科技基金和個股部位,幾項投資加總後,對同一產業景氣的依賴可能高於表面看起來的程度。
第三欄記錄物流與供應鏈位置。台灣公司可能使用中國零件、在東南亞組裝、向美國出貨;只看公司註冊地無法掌握運價或關稅變化如何傳到營運。第四欄則列出資產交易幣別、底層企業收入與成本幣別、家庭支出和負債幣別,並補上避險比例、期限與費用。基金以新台幣交易,底層外幣資產仍有換算風險。臺灣證券交易所投資人資料也提醒,外幣資產的國外成分股ETF會受到匯率波動影響。
- 將個股、ETF、基金和各自市值列在同一表格,標明資料日期。
- 查主要營收地區、產業比重、前幾大持股與供應鏈位置,將未揭露處標為未知。
- 加總重複公司或相近產業的持倉比重,並列出主要幣別、避險比例和期限。
- 對照家庭收入來源、近期支出、負債、投資期限與承受波動的能力,再決定是否需要進一步調整。
資產配置沒有單一適用所有人的比例。美國證券交易委員會投資人教育資料指出,配置應考量投資期限與風險承受能力;基金數量增加也不必然代表分散,還需檢查持股和產業是否重複。若收入、房產和投資都依賴同一景氣循環,家庭的整體集中度可能比證券帳戶顯示得更高。分散到其他市場可以列入評估,但仍須考慮匯率、流動性、費用和市場波動。
美國證券交易委員會投資人教育資料指出,資產配置需配合個人的投資期限與風險承受能力。
四、盤點後怎麼判斷是否需要分散?
當家庭收入、資產或企業持倉集中於相同市場、產業或幣別,就應把集中情況與目標、用錢時間及可承受波動一起檢視,再評估其他市場或資產類別。
盤點的用途是看清曝險在哪裡,不是看到中國出口或單一航線運價變化就立即買賣。記下資料來源和日期,分清已知、估計與未揭露項目。若家庭有孕婦、兒童、慢性病患者或長期服藥者,近期醫療、照護與生活支出也應列入現金需求;教育、購屋或退休等目標同樣要看用錢時間。流動性和投資期限可能比短線新聞更直接影響安排。無法看懂基金底層持股、企業營收地區或避險條款時,可帶著清單向合格財務或投資專業人士詢問整體風險,不將一般資訊直接當作個人買賣或避險指示。
- 中國貨櫃出口占比與上海至紐約航線運價都有特定統計口徑,不能直接推論台股走勢或個別公司獲利。
- 將企業營收、供應鏈、產業與ETF或基金持股放在一起檢查,找出重複曝險。
- 同時盤點資產、收入、家庭支出與負債幣別,核對避險比例和期限。
- 是否分散應依家庭目標、用錢時間、現金需求及風險承受度評估。
常見問題
Q1:中國貨櫃出口占全球四成,代表台股一定會跌嗎?
不代表。這是特定期間的全球貨櫃出口比重,對台灣公司的影響還要看客戶、營收來源、採購、生產和物流安排,不能直接推成股價方向。
Q2:持有多檔ETF就等於完成分散嗎?
不一定。若追蹤指數、前幾大持股或產業相近,曝險仍可能集中。應比較基金持股、區域與產業配置。
Q3:家庭海外資產需要把人民幣風險全部避掉嗎?
沒有適用所有家庭的固定避險比例。需先比對資產與支出、負債的幣別,再考量避險期限、成本及家庭現金需求。
參考來源
- Sasha Rogelberg (2026). China now makes up a record 40% of all global container exports—and it’s a sign Trump’s tariffs meant to punish Chinese firms have fallen flat. *Fortune
- Huan Koh (2026). Singapore’s exports rose 46% in August while its container volumes barely moved. *Kimbocorp Newsroom*,含 Drewry 世界貨櫃指數上海至紐約航線數據
- 臺灣證券交易所投資人知識網。投資國外成分股ETF及ETF相關資訊查詢
- U.S. Securities and Exchange Commission, Investor.gov. Beginners’ Guide to Asset Allocation, Diversification, and Rebalancing


