同樣出口歐洲,兩家鋼鐵公司的歐盟碳關稅衝擊可能差很多。真正要檢查的是產品是否納管、內含排放、客戶議價權及減碳成效。
CBAM 已在 2026 年進入正式期,可能影響臺灣出口商的毛利、接單與估值。投資人應盤點數字,再判斷企業能否轉嫁碳成本。
一、CBAM 正式上路:並非固定稅率的傳統關稅
CBAM 由歐盟進口商依納管商品的內含排放申報並繳回憑證,並非對所有進口品課一個固定百分比。憑證價格連動 EU ETS 拍賣價格,原產國已實際支付且符合規範的碳價可申請扣減。
過渡期從 2023 年 10 月 1 日至 2025 年 12 月 31 日,義務以排放申報為主;正式期自 2026 年 1 月 1 日開始。依歐盟執委會正式期說明,現階段涵蓋鋼鐵、鋁、水泥、肥料、電力與氫六類商品。
每年進口超過 50 公噸門檻的歐盟進口商或間接報關代表,須申請授權 CBAM 申報人。門檻看進口商總量,因此小額臺灣供應商仍可能被要求提供排放資料。
憑證義務在歐盟進口端,成本仍可能透過降價、重新議約或更換供應商傳回臺灣。
二、碳成本有多大?先算毛額,再看調整項
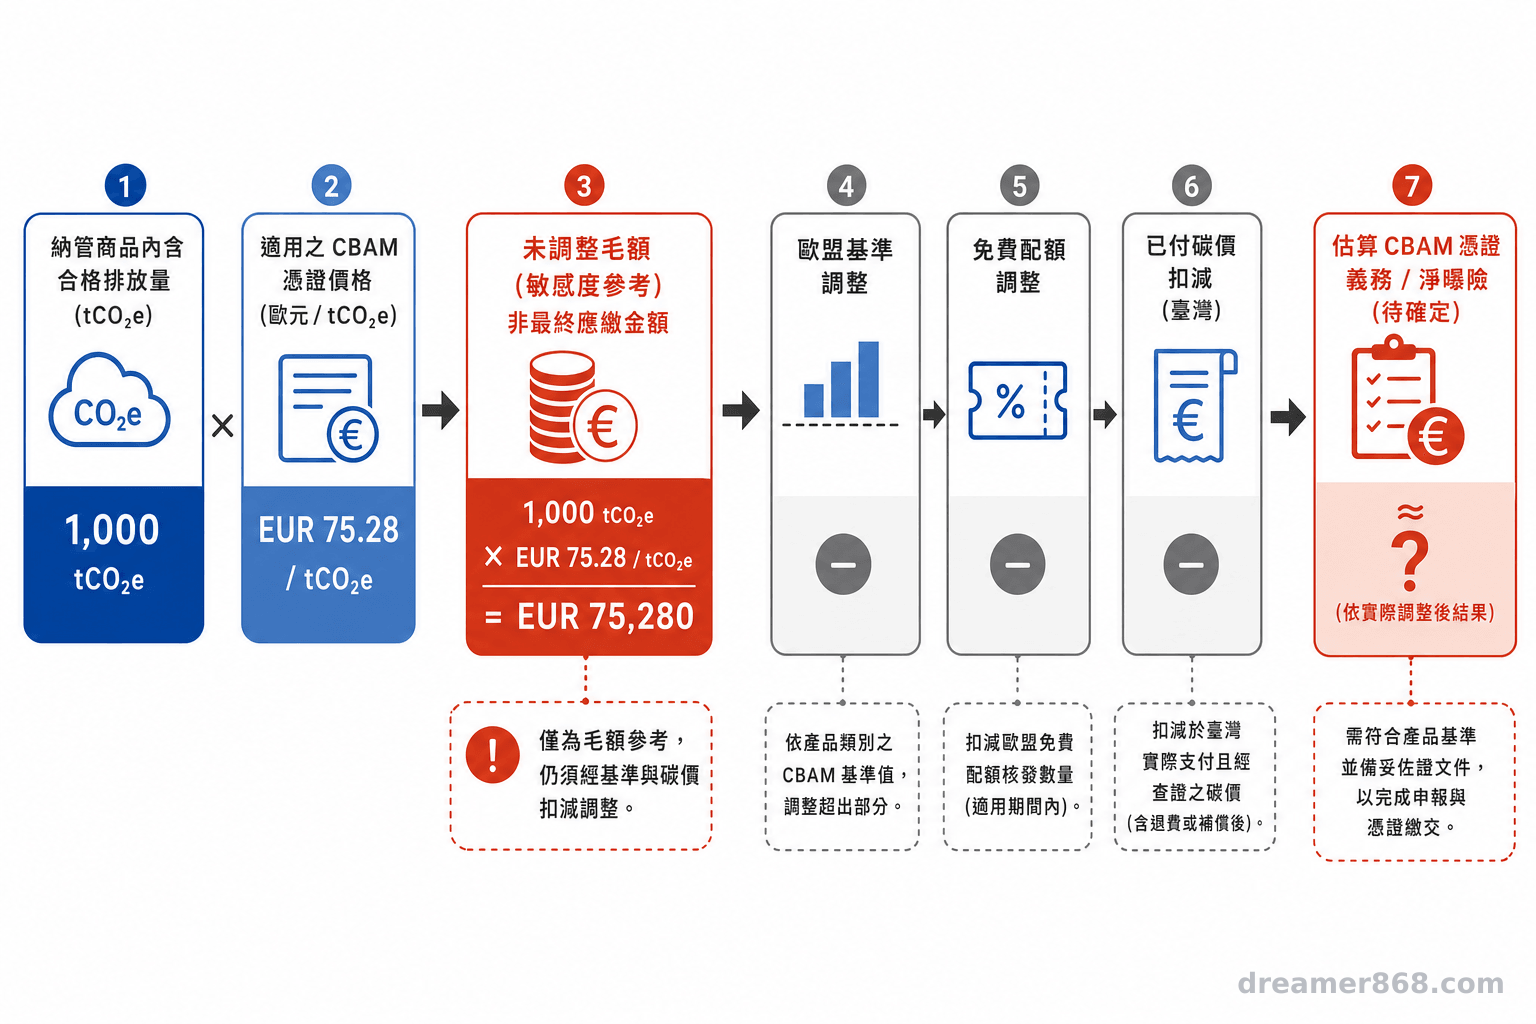
第一步可用「應計內含排放量 × 當季 CBAM 憑證價格」估算未調整毛額。實際繳回數量還要依歐盟基準與免費配額調整,並扣除符合條件的原產國已付碳價,不能把毛額直接當成企業費用。
歐盟執委會公布的憑證價格為每公噸二氧化碳當量 2026 年第一季 75.36 歐元、第二季 75.28 歐元。2026 年按季計價,2027 年起按週計價;2026 年憑證自 2027 年 2 月起購買。
若應計內含排放為 1,000 公噸,以 2026 年第二季價格計算,未調整毛額為 75,280 歐元。這是敏感度參考,並非應繳額或獲利預測。
EU ETS 免費配額逐步退場。現行 CBAM 因子為 2026 年 97.5%、2027 年 95%、2028 年 90%、2029 年 77.5%、2030 年 51.5%、2031 年 39%、2032 年 26.5%、2033 年 14%,2034 年起不再適用。實際調整另涉及產品基準,不能用 1 減因子的比例直接推算應繳額。
歐盟執委會說明,CBAM 憑證價格以 EU ETS 配額拍賣成交價的加權平均計算。
三、臺灣曝險集中在鋼鐵,鋁材居次
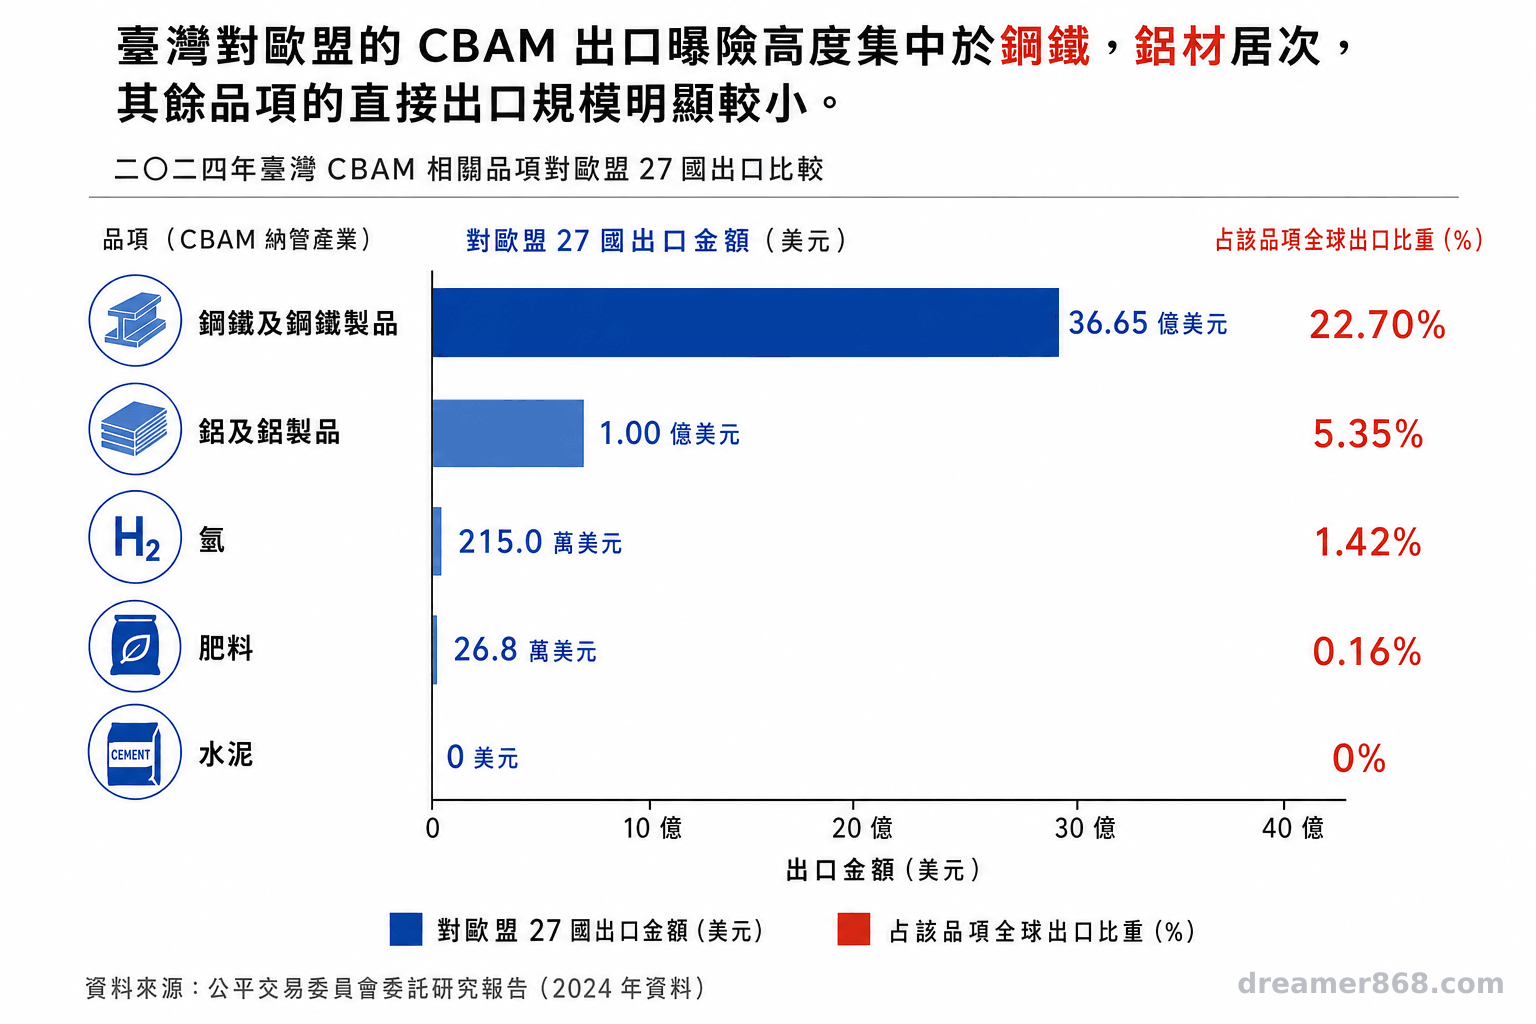
官方 2024 年資料顯示,臺灣約 2,600 家業者可能受影響,鋼鐵相關產品約 280 萬公噸,是主要曝險來源。出口金額同樣顯示鋼鐵對歐盟的集中度明顯高於鋁材及其他納管品項。
環境部與經濟部依 2024 年出口資料估算,約 2,600 家業者涉及 CBAM,其中約 2,200 家個別出口量低於 50 公噸,但仍可能因歐盟買家超過門檻而須提供資料。
公平交易委員會委託研究彙整的 2024 年美元出口資料如下。產業總額不能直接換算個別公司的獲利影響。
| 2024 年品項 | 對全球出口金額 | 對歐盟 27 國出口金額 | 對歐盟占該品項出口比重 |
|---|---|---|---|
| 鋼鐵及鋼鐵製品 | 161.43 億美元 | 36.65 億美元 | 22.70% |
| 鋁及鋁製品 | 18.78 億美元 | 1.00 億美元 | 5.35% |
| 氫 | 1.51 億美元 | 215.0 萬美元 | 1.42% |
| 肥料 | 1.69 億美元 | 26.8 萬美元 | 0.16% |
| 水泥 | 882.6 萬美元 | 0 美元 | 0% |
表中的水泥對歐盟直接出口為零,表示這批統計資料未呈現水泥的 CBAM 直接法定曝險。若產品未直接輸入歐盟或不在納管範圍,出口商不因此負有繳交 CBAM 憑證的義務;但下游客戶、轉口商或建材供應鏈仍可能透過商業契約要求排放資料,形成間接的揭露與議價壓力。兩者應分開判斷,並回到公司產品組合、銷售路徑與合約條款確認。
四、CBAM 如何傳導到台股公司的毛利與估值?
影響路徑包括售價折讓、查驗費用、營運資金占用、減碳資本支出與訂單流失風險。企業能否轉嫁成本,取決於產品差異化、客戶議價權、競爭者碳效率及合約條款。
產品難以替代、長約設有調價公式時,企業較可能轉嫁部分成本。即使排放不高,資料無法追溯或未查驗,也可能先遇到報價與接單障礙。
綠色轉型支出可分為必要合規成本、降低單位排放的設備,以及爭取低碳訂單的投資。支出短期壓縮自由現金流,長期仍要看排放下降、訂單維持與溢價能力。
毛利也受 EU ETS 價格、歐元匯率、能源成本、鋼鋁報價與景氣影響,不宜全歸因於 CBAM。
五、台股配置先做四項持股健檢
依序盤點歐洲營收與納管產品、單位碳排與資料品質、轉型支出成效、碳成本分攤條款。資料不足應列為待確認項目,不宜直接推定利多或利空。
- 營收表:從地區別營收核對納管 CN 碼占比;歐洲營收高,不等於曝險高。
- 排放表:記錄單位排放、實際值或預設值、查驗進度及能源結構。
- 投資表:拆分合規、減排設備與低碳產品投資,追蹤完工及減排成效。
- 合約表:確認碳價調整、憑證負擔、匯率承擔與換供應商條款。
臺灣碳費已獲歐盟確認屬有效碳定價,但不會自動全額扣抵。依環境部氣候變遷署說明,仍須證明實際支付與產品歸屬,並扣除退稅或補償。
六、不要只因碳關稅題材換股
不宜只憑碳關稅題材調整持股,較合適的做法是建立基準、壓力與改善三種情境。每季用財報、永續報告及法規更新檢查假設,再和估值及整體資產配置一起判斷。
基準情境沿用目前碳價與接單條件;壓力情境提高碳價、能源成本及出口商分攤;改善情境納入排放下降與成功議價。三者都要納入匯率、原物料與景氣變動。
- 先確認持股賣到歐洲的商品是否落入 CBAM 納管 CN 碼,再看營收占比。
- 碳成本試算須納入內含排放、憑證價格、免費配額調整及已付碳價,毛額不等於實際負擔。
- 每季追蹤單位排放、查驗狀態、減碳資本支出與合約分攤,才能判斷成本轉嫁能力。
- 產業出口金額只能衡量總體曝險,不構成個別證券買賣建議。
替持股建立 CBAM 曝險表,填入歐洲營收、納管產品、單位碳排、碳價扣抵、減碳支出與分攤條款。資料不足先列入待查。
七、投資人常見問題
常見誤解包括把 CBAM 當固定關稅、把歐洲營收直接等同曝險,以及把減碳支出一律視為利空。判斷都需要回到產品、排放、合約與投資成效。
常見問題
Q1:50 公噸以下的臺灣出口商就不受影響嗎?
不一定。門檻以歐盟進口商的年度pload/114-2-C.pdf)。公平交易委員會委託研究報告。 7. 環境部氣候變遷署(2026)。歐盟碳邊境調整機制(EU CBAM)碳費抵扣現行規定說明。
參考來源
- European Parliament and Council of the European Union (2023, consolidated 2025). [Regulation (EU) 2023/956 establishing a carbon border adjustment mechanism](). *EUR-Lex
- European Commission (2026). [CBAM definitive regime - Taxation and Customs Union - European Commission](). *Taxation and Customs Union
- European Commission (2026). [Price of CBAM certificates - Taxation and Customs Union](). *Taxation and Customs Union
- European Parliament and Council of the European Union (2023). [EUR-Lex - 02023L0959-20230516 - EN - EUR-Lex](). *EUR-Lex
- 環境部(2026)。[115年5月環保重要政策]()
- 永智顧問股份有限公司(2025)。[國內碳權交易市場相關競爭議題之研究]()。*公平交易委員會委託研究報告
- 環境部氣候變遷署(2026)。[歐盟碳邊境調整機制(EU CBAM)碳費抵扣現行規定說明]()