南韓連續升息?臺灣資產先做三項檢查
依最新官方資料檢查南韓升息對臺灣資產的影響,聚焦韓國基金、亞洲債券與臺灣出口股的幣別曝險、存續期間及單一市場比重。
依最新官方資料檢查南韓升息對臺灣資產的影響,聚焦韓國基金、亞洲債券與臺灣出口股的幣別曝險、存續期間及單一市場比重。
美中 AI 競爭延伸到供應鏈與國際組織。哈薩克 6 月加入美國 Pax Silica,7 月成為中國主導 WAICO 創始會員,8 月又推進與中國科學院的 AI 與衛星合作;美國的選邊要求仍停留在未定稿草案。
NPU會把適合的AI推論工作交給低功耗專用電路,減少CPU與GPU的負擔。40 TOPS是Copilot+ PC的門檻,不代表所有AI工作都會更快,還要看模型、軟體支援與記憶體。
截至2026年7月底,台灣本國銀行放款總餘額48兆8528億元,AI與半導體帶動企業融資增加。本文拆解放款成長來源、資金是否吃緊,以及一般借款人和小企業主申貸時該看哪些條件。
輝達宣布與8家澳洲業者合作,規畫到2027年擴充最高2GW AI資料中心容量。這項計畫把GPU、資料中心、電力與資料駐留放在同一張圖上,也讓台灣的AI機房用電治理有了區域參照。
Apple 首款摺疊 iPhone Duo 在台灣 10 月 16 日晚間 8 點開放預訂,256GB 售價 7 萬 4900 元;7.6 吋內螢幕、254 克機身與僅支援 eSIM,是台灣消費者要先看懂的三個重點。
華為在紐約布魯克林聯邦法院進入刑事審判,檢方指控公司以竊取美國技術、金融違法與協助伊朗監控等方式擴張;辯方主張檢方把個別員工行為拼成公司級陰謀。美國對華為的設備與技術限制,也讓台灣供應鏈面對更高的合規要求。
161kV電纜位在台灣輸配電的中間骨幹,透過變電所把高壓電力送往區域與產業用戶。本文拆解交連PE、半導電層、金屬遮蔽與地下洞道,整理台電近年更新工程,以及資料中心與大型工廠規畫用電時該核對的容量、迴路與施工條件。
三星、SK海力士庫存被韓國券商指低於10天,TrendForce預估2026年第三季一般型DRAM合約價季增13%至18%、NAND增10%至15%。整理AI伺服器如何擠壓供給,以及近期買筆電、手機要先看哪些規格與供貨訊號。
臺股ETF、美股指數與全球基金可能重複持有AI供應鏈。本文教你彙總科技曝險,以殖利率、股市與匯率情境測試退休資產,並設定再平衡門檻。
邊緣 AI 讓裝置在資料產生的現場先做推論,適合即時、斷網或資料敏感的工作;模型更新、硬體限制、設備管理與資安仍要和雲端一起規畫。
AI 模型量化能縮小模型、降低記憶體需求,部分硬體也能因此加快推論;代價是精度與相容性要重新驗證,INT8、INT4不能直接視為通用加速按鈕。
美光台灣工會醞釀罷工的討論升溫,本文整理台灣工會合法罷工的四個檢查點:爭議類型、調解不成立、全體會員過半數直接無記名投票,以及特殊限制與行為界線。
PTT組裝菜單樣本顯示,DDR5記憶體與SSD價格上行已推高開學季組機門檻。本文整理AI伺服器如何排擠供應、16GB與32GB怎麼選、哪些規格能省,以及現在買與等待的判斷方式。
開學採買3C先分清平板、筆電與外接硬碟用途,本文整理2026年8月通路售價、開學優惠、AI帶動記憶體與SSD成本上升的原因,以及容量、速度與保固的比價方法。
從股魚提出的台積電員工24小時 on call 討論出發,整理勞基法第84條之1的適用條件、書面約定與地方核備要求,說明待命時間如何認定、加班費怎麼主張,以及勞工可保存哪些證據、向哪裡申請調解。
台積電114年度全球員工平均薪資福利費用為433萬元,但證交所非主管全時員工平均薪資是407.2萬元、中位數316.2萬元。本文拆解三種口徑的差異、薪資總額計算方式、公開資訊觀測站查法,以及求職比較時應留意的範圍限制。
輝達循環融資的意思,是晶片商先投資、擔保客戶取得資金,客戶再用這筆資金建置資料中心並採購輝達 GPU。整理分析師示警的「左手換右手」架構,對照輝達 5000 億美元第三方資本計畫、財報客戶集中度與已申報保證,說明投資人該看哪些風險訊號。
0050追蹤臺灣50指數,單押能貼近台灣大型權值股報酬,但2026年8月25日台積電權重58.34%、前五大持股合計72%。本文拆解產業、台灣市場與新台幣曝險,整理三個配置檢查問題。
美光退出Crucial消費市場後,部分SSD送修個案出現只退原購買價、不提供換新的處理方式。整理官方保固文字、退款計算差異、台灣消費者查條款與保存證據的實際步驟。
稀土鉺價跳升,可能如何影響光纖、資料中心與半導體供應鏈?從材料依賴、成本轉嫁與資產重疊,檢查家庭科技持股的集中風險。
彭博報導,部分輝達大型客戶收到 AI 伺服器漲價通知,許多配置漲幅超過 15%,明年初出貨生效。本文整理記憶體、台積電先進封裝與台灣伺服器組裝廠的影響,以及判斷訂單能見度該看的指標。
ABF是夾在載板銅線路層之間的薄膜絕緣材料,直接影響高階晶片能否完成封裝。味之素減供約30%的消息尚未獲官方證實,但已讓AI伺服器供應鏈重新檢視材料與載板的替代來源。
南韓AI半導體熱潮推升股市與稅收,政策人物曾提全民紅利,政府再規劃未來應對基金。本文拆解南韓證交稅、超額稅收與台灣AI行情的差異,說明哪些已定案、哪些仍在討論。
主計總處預測2026年GDP成長11.05%,台股同期漲幅超過56%。文章用本益比、科技股市值集中度與台積電獲利依賴三項指標,檢查AI榮景是否過熱,並回答GDP高成長是否代表台股會繼續上漲。
輝達敲定協議,將投資15億美元入股SoftBank旗下SB Energy,並為OpenAI承租俄亥俄州超大型資料中心提供最高1050億美元融資擔保,規模一度討論到2500億美元後才拍板。整理這筆交易的架構、緊縮過程,以及分析師與債市為何緊張。
電源、主機板、機殼三個環節任一個沒對到,RTX 5090就裝不進去或點不亮。整理升級前該查的規格清單。
英特爾記憶體業務要回來了嗎?執行長陳立武公開表態不再缺席記憶體市場,透露正評估把記憶體直接堆疊在CPU上的新架構,並延攬SK海力士前執行長李錫熙。本文整理三星、SK海力士、美光囊括DRAM近九成市佔的現況、英特爾1985年退出DRAM與2021年出售NAND的歷史,以及晶圓代工單季虧損25.1億美元下的再擴張動機。
主計總處8月14日把今年經濟成長率上修至11.05%,創39年新高;上半年已成長14.15%,第3、4季估回落至11.42%與5.37%。整理上修主因與對物價、薪資的影響。
兩家螢幕品牌一週內接連發聲明喊漲,說法都指向同一個源頭:上游零組件成本扛不住了。
軋空是放空的一方在股價不跌反漲時被迫回補,回補的買盤又把股價推得更高。用《大賣空》原型貝瑞今年放空輝達、美光、Palantir的實際進場價與現況,拆解軋空三步驟與台股融券強制回補的差異。
2026上半年台灣經濟成長率達13.72%,創半世紀新高,本文說明這個數字代表什麼、為什麼GDP強勁不等於台股該追高或美元資產該加碼,並提供集中度、匯率與利率三項壓力測試方法。
授權費只是這波電腦漲價的其中一塊,記憶體與其他零組件同期也在漲。整理這筆帳到底怎麼轉嫁到你的購機預算上。
輝達與阿波羅、貝萊德、黑石、Brookfield、高盛、KKR簽署合作備忘錄,目標動員逾5000億美元第三方資本,讓AI資料中心與GPU採購改用機構信貸、保險資金與私募資本支應。整理這筆錢的來源、運作機制,以及與退休金保單的間接關聯。
企業選AI訓練加速器該挑GPU、ASIC還是雲端服務?本文列出六個評估問題:模型異動頻率、延遲、吞吐、記憶體與三年總成本,並提供從工作負載盤點到試跑驗收的完整採購流程。
華爾街日報報導蘋果測試中國長鑫存儲(CXMT)DRAM晶片,供應中國市場的iPhone與MacBook。整理長鑫存儲的市佔與技術背景、美國參議員對出口管制與資安的施壓,以及三星、SK海力士、美光既有供應鏈受到的影響。
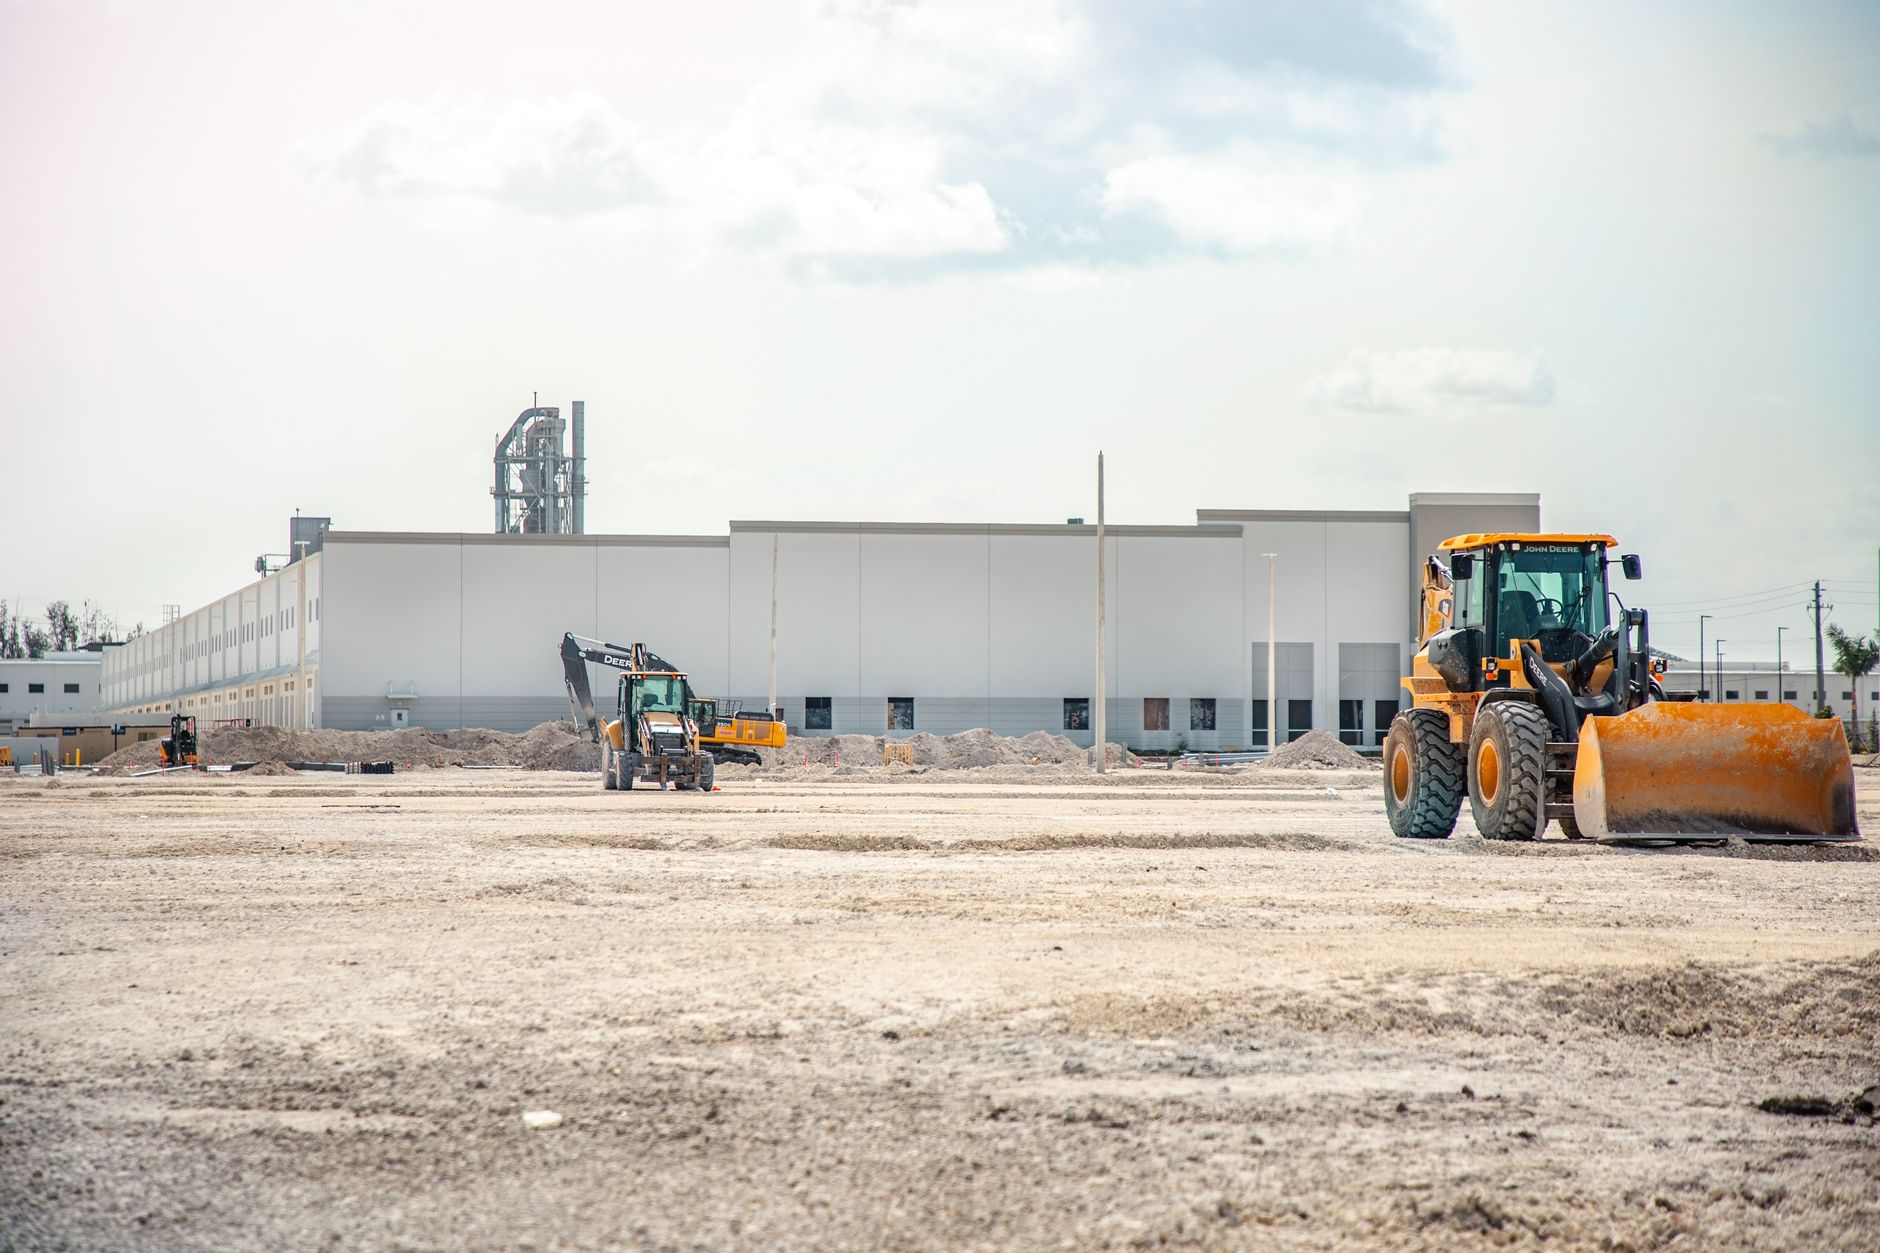
特斯拉與SpaceX砸168億美元啟動Terafab晶圓廠首期工程,整理廠區佔地規模、供電供水安排、與台積電三星代工關係的變化,並附產業界對投產時程至少需3到5年的估計,一次看懂多大、多貴、多久蓋好。
退休金與長期投資是不是不小心壓寶在半導體?台積電占大盤逾四成、0050逾五成,南韓晶片出口年增178.8%印證熱潮未歇,但美國GDP成長已放緩至2.10%。本文解析雙重曝險成因並提供資產配置檢視步驟。
顯卡漲、記憶體也漲,兩件事其實是同一條供應鏈上的同一場擠壓。追到源頭,才知道該盯緊哪個數字。
立法院經濟委員會初審通過用電大戶條款2.0:新制僅適用新設或增設達5MW門檻的用電大戶,現有約400多家企業不溯及既往;自用發電、儲能設備從須兩者兼備改為二擇一,緩衝期原則5年、裝置容量採階梯式增加。
台灣上半年經濟成長率創近50年同期新高,同一時間美元指數與美債殖利率同樣處於高檔。經濟數據亮眼是否代表該加碼台股或轉換台幣資產?從股票集中度到外幣資產比重,這是資產配置該有的檢視清單。
行政院通過《能源管理法》修正草案,用電大戶條款2.0要求契約容量達門檻的用電大戶設置自用發電或儲能設備,未改善最高罰75萬元。門檻以5MW為討論基礎,估400至700多家業者受影響,草案尚未三讀,子法預計修法後半年內訂定。
台電「高雄~雄積三、四線」輸電線路工程8月1日完工送電,是「強化電網韌性建設計畫」的最新進度;南科高雄楠梓園區供電能力從現有約400MW提升到逾1000MW,原訂42個月工期大幅縮減至15個月、提前逾2年完工,線路兼顧161kV現況需求與未來升級345kV的擴充彈性,因應楠梓半導體產業擴產用電需求。
台電董事長曾文生7月27日公布最新推估,半導體產業用電量將從今年520億度成長到2035年1100億度,占全台用電比重同步從17.71%拉高到30.38%,等於屆時每3度電就有1度供半導體使用;這是繼經濟部6月上修十年用電成長率至2.5%後,官方首度揭露半導體用電的具體拆分數字。
台積電第二季營收獲利雙創新高,股價卻不漲反跌,這正是典型的「利多出盡」。拆解訂單滿手與股價表現為何脫鉤,以及一般投資人該建立的判斷習慣。
台積電2024年單位產品平均耗水量約161公升/每片12吋晶圓當量,總用水量2023年首度突破1億立方公尺。耗水費台積電適用最低每度1元,高雄2奈米新廠環評承諾2030年全用再生水,但供應進度仍落後需求。
GPU 是什麼工作都能算的瑞士刀,ASIC 是只做一件事但做到極致的量身工具。當推論工作負載固定又大量重複,雲端巨頭開始覺得那份彈性的電費不划算。
為什麼 AMD 不是再買一家算力公司,而是買記憶體軟體?因為堆更多 FLOPS 正在解錯題。晶片再快,資料餵不進去就是空轉,而餵資料這件事,卡在記憶體牆。
HBM 龍頭不缺產能技術,為什麼還要砸 130 億美元蓋封裝廠、又跑去綁台積電?因為 AI 記憶體真正的瓶頸不在 DRAM 晶圓,在把晶粒堆疊、封裝、測試、控熱成可交付模組的後段。
AI 拿奧數金牌很亮眼,但那是自然語言、靠人工評審判對錯。用 Lean 4 逐行驗證的證明才解掉了難題:不用人幫忙也知道它是對的。這才是 AI 可信度第一次有的工程解法。
為什麼雲端巨頭寧可自己設計晶片也不多買 GPU?答案不在演算法,在電費。當每瓦效能變成天花板,專用 ASIC 就贏了,而台灣卡的是設計服務這道別人繞不過的工序。
微軟願意在毛利被壓的情況下砸 1900 億、含淚吞 250 億漲價,賭的是 AI 需求撐得住這個成本結構。台灣看這條新聞最容易只讀半邊:不能只看記憶體台廠利多,也不能只看 PC 被壓垮。
HBM 龍頭季賺 40 兆韓元還要掛牌募 294 億美元,為什麼?因為 HBM4 的護城河不在 DRAM 晶圓,在先進封裝與邏輯基礎裸晶,而那一段掌握在台積電手上。
IPO 才過半年、募資還沒花完就折價再抽 70 億,管理層在說一句話:現在的速度比未來的股權貴。真正的題不在錢,在製程、良率與生態。
把模型關掉的不是 Anthropic 的商業決定,是它頭上的政府;理由跟你買它做什麼、付多少、合約怎麼簽都無關。這才是單一供應商風險真正抖的地方。
經濟部恢復耗水費全額徵收,鎖定枯水期單月用水超過9000立方公尺的大用水戶,非一般家庭水費調漲。基本費率每度加徵3元,依節水表現分級可降為2元或1元,繳費通知單7月31日前寄發,對象約1300家,集中積體電路、面板、化學原料等產業。
經濟部6月18日公布114年度全國電力資源供需報告,將2026至2035年用電需求年均成長率上修至約2.5%,較去年預估的1.7%增加0.8個百分點,是歷年預測第二高、且高於日本與南韓;主因是AI資料中心與半導體擴產,再加上高溫帶動空調用電。供給面規劃同期燃氣機組累計新增約26GW,2026年率先4部機組、5.2GW併網,核三重啟未納入規劃。
國科會 2026 科技預算 1800 億,三主軸是數位基磐、關鍵技術、智慧應用,半導體與 AI 領頭信賴產業。對企業來說算力與供應鏈方向已定,要對齊的是落地應用,不是等補助。
2026年1月經濟部公布離岸風電區塊開發第三期(R3.3)選商草案,將強制國產化改為加分項,ESG相關評分拉高至20分。這場政策轉向牽動能源轉型路徑、本土供應鏈存亡,以及ESG評分標準能否填補原本國產化政策保護空間的核心問題。
行政院2026年5月14日通過能源管理法修正草案,要求達一定用電規模的大型用戶在期限內設置自用發電與儲能設備。半導體廠與資料中心被明確列為主要適用對象,台灣電力政策從集中供電向分散自給正式轉型。
台灣2026年首批碳費申報截止,461家列管工廠繳納合計49.7億元,半導體業以22億元佔44%拔得頭籌。從費率設計到資金用途,這套制度能否真正推動減碳,是關鍵觀察點。
台積電先進製程工廠每日用水可達15萬公噸,2奈米全台建廠需水量逼近台積電2022年全台總用水規模。隨著AI帶動半導體擴廠加速,台灣水資源的結構性壓力已成為供應鏈風險管理的核心議題。
台積電聯合帆宣系統等七家廠務供應鏈廠商,於2026年6月12日在屏東科學園區舉行聯合動土典禮,啟動全台首座以半導體廠務設施為核心的產業聚落,預估創造5,400個就業機會與360億元年產值,南台灣半導體S廊帶格局初具。
台積電聯合七家供應鏈廠商於2026年6月12日在屏東科學園區28公頃半導體供應鏈專區正式動土,是台灣首個以晶元廠設施為核心的半導體產業鏈專屬園區,預計創造5400個就業機會,年產值達360億元。
台積電董事長魏哲家於2026年6月4日股東會後公開表示AI需求強勁未見緩和,台積電正全力確保不成為供應鏈瓶頸,並已購入ASML高數值孔徑EUV設備進行研發,供應鏈上下游算力需求仍高度緊張。
台灣股市2026年5月26日市值達4.95兆美元,超越印度的4.92兆美元,躍升全球第五大資本市場。台積電股價年內漲幅達49%,AI半導體需求重新定義台灣在全球資本市場的戰略位置。
主計總處公布台灣2025年全年GDP成長率為8.76%,創下2011年以來近十五年新高,AI半導體出口帶動電子產品出口年增逾五成,在美國關稅逆風下仍繳出強勁成績,是台灣產業結構轉型的里程碑數據。
歐盟資助的蒙田研究院2026年報告指出台灣是AI基礎設施的核心節點,TSMC營收在2025年達1220億美元,歐盟應從零件採購關係升格為戰略夥伴,CHIPDIPLO計畫呼籲深化雙邊半導體外交與產業合作。
104人力銀行《2026年科技業人才報告書》揭示,台灣科技業每月人才缺口達19.3萬人,軟體及網路業缺口最大但從高峰滑落,半導體業職缺年增23%創新高。AI浪潮正在重塑科技業人才結構,位移效應已是現在進行式。
台積電亞利桑那子公司在2025年上半年首度轉盈,淨利達1.5億美元,扭轉前一年同期虧損1.43億美元的局面。這個數字標誌著台積電海外建廠從燒錢走向收益的關鍵轉折,也讓外界重新評估台灣本島作為技術中心的長期定位。
高通(Qualcomm)2026年台灣創新挑戰賽(QITC 2026)以AI PC與邊緣AI為核心主題,開放台灣本土公司報名,鼓勵以Qualcomm晶片平台開發AI端側應用。這個從2019年延續至今的計畫,是高通以半導體底蘊培育台灣終端AI應用新創生態的長期投資。
瑞士洛桑管理學院IMD 2025年世界數位競爭力評比中,台灣總排名第10,但有8項細項指標位居全球前3,在研發人力密度、IT資本市場規模與企業敏捷度全球稱冠。半導體產業的基礎量能與AI應用密度,是驅動這些頂尖分項表現的核心力量。
全球最大資產管理公司BlackRock在2026年展望中持續超配美國AI科技股,並將亞洲半導體列為核心配置方向。台灣因晶片製造佔全球市值65%而成為關鍵持倉標的,投資人應理解背後的配置邏輯與風險評估。
台灣2024年共65家企業上市櫃,IPO募資總額達新台幣575.67億元,較2023年成長34%創歷史新高,半導體與AI概念股成最大吸金標的,2025年IPO更進一步突破千億元,創新板3.0政策支撐資本市場長期成長動能。
台灣主計總處公布2025年GDP成長率上修至7.37%,為近十五年最高點,AI半導體出口全年貢獻淨出口成長超過11個百分點,帶動整體經濟大幅優於原本保守預測,但高度集中在科技出口的成長模式也引發結構風險討論。
TrendForce與業界數據同步指向相同結論:在AI算力建置週期中,台積電CoWoS先進封裝已從配角晉升為核心資源。輝達預訂超過七成CoWoS-L產能、封裝晶圓售價逼近7奈米製程水準,台灣的製造優勢正從晶圓製造延伸至封裝領域。
台灣對印度的晶片與電子產品出口預計在2030年前翻倍,受惠於蘋果供應鏈轉移與印度半導體製造計畫。TSMC同期公布1.4奈米(A14)製程,預計2028年量產,台灣在亞太半導體供應鏈的技術領先地位進一步確立。
台積電2025年第三季合計營收達331億美元,年增39.1%,再度改寫歷史紀錄。高效能運算部門佔總營收57%,先進製程晶圓佔74%晶圓收益,執行長魏哲家上調全年營收成長預測至中段30%水準,N2製程量產進度成為評估下一成長週期的關鍵變數。
台積電在美國亞利桑那、日本熊本、德國德勒斯登三地同步推進建廠,這是晶圓代工史上規模最大的海外在地化生產部署。三地各有其地緣政治邏輯與技術定位,但技術外溢疑慮與成本壓力也同步浮現,考驗台積電能否在全球擴張中維持製造優勢。
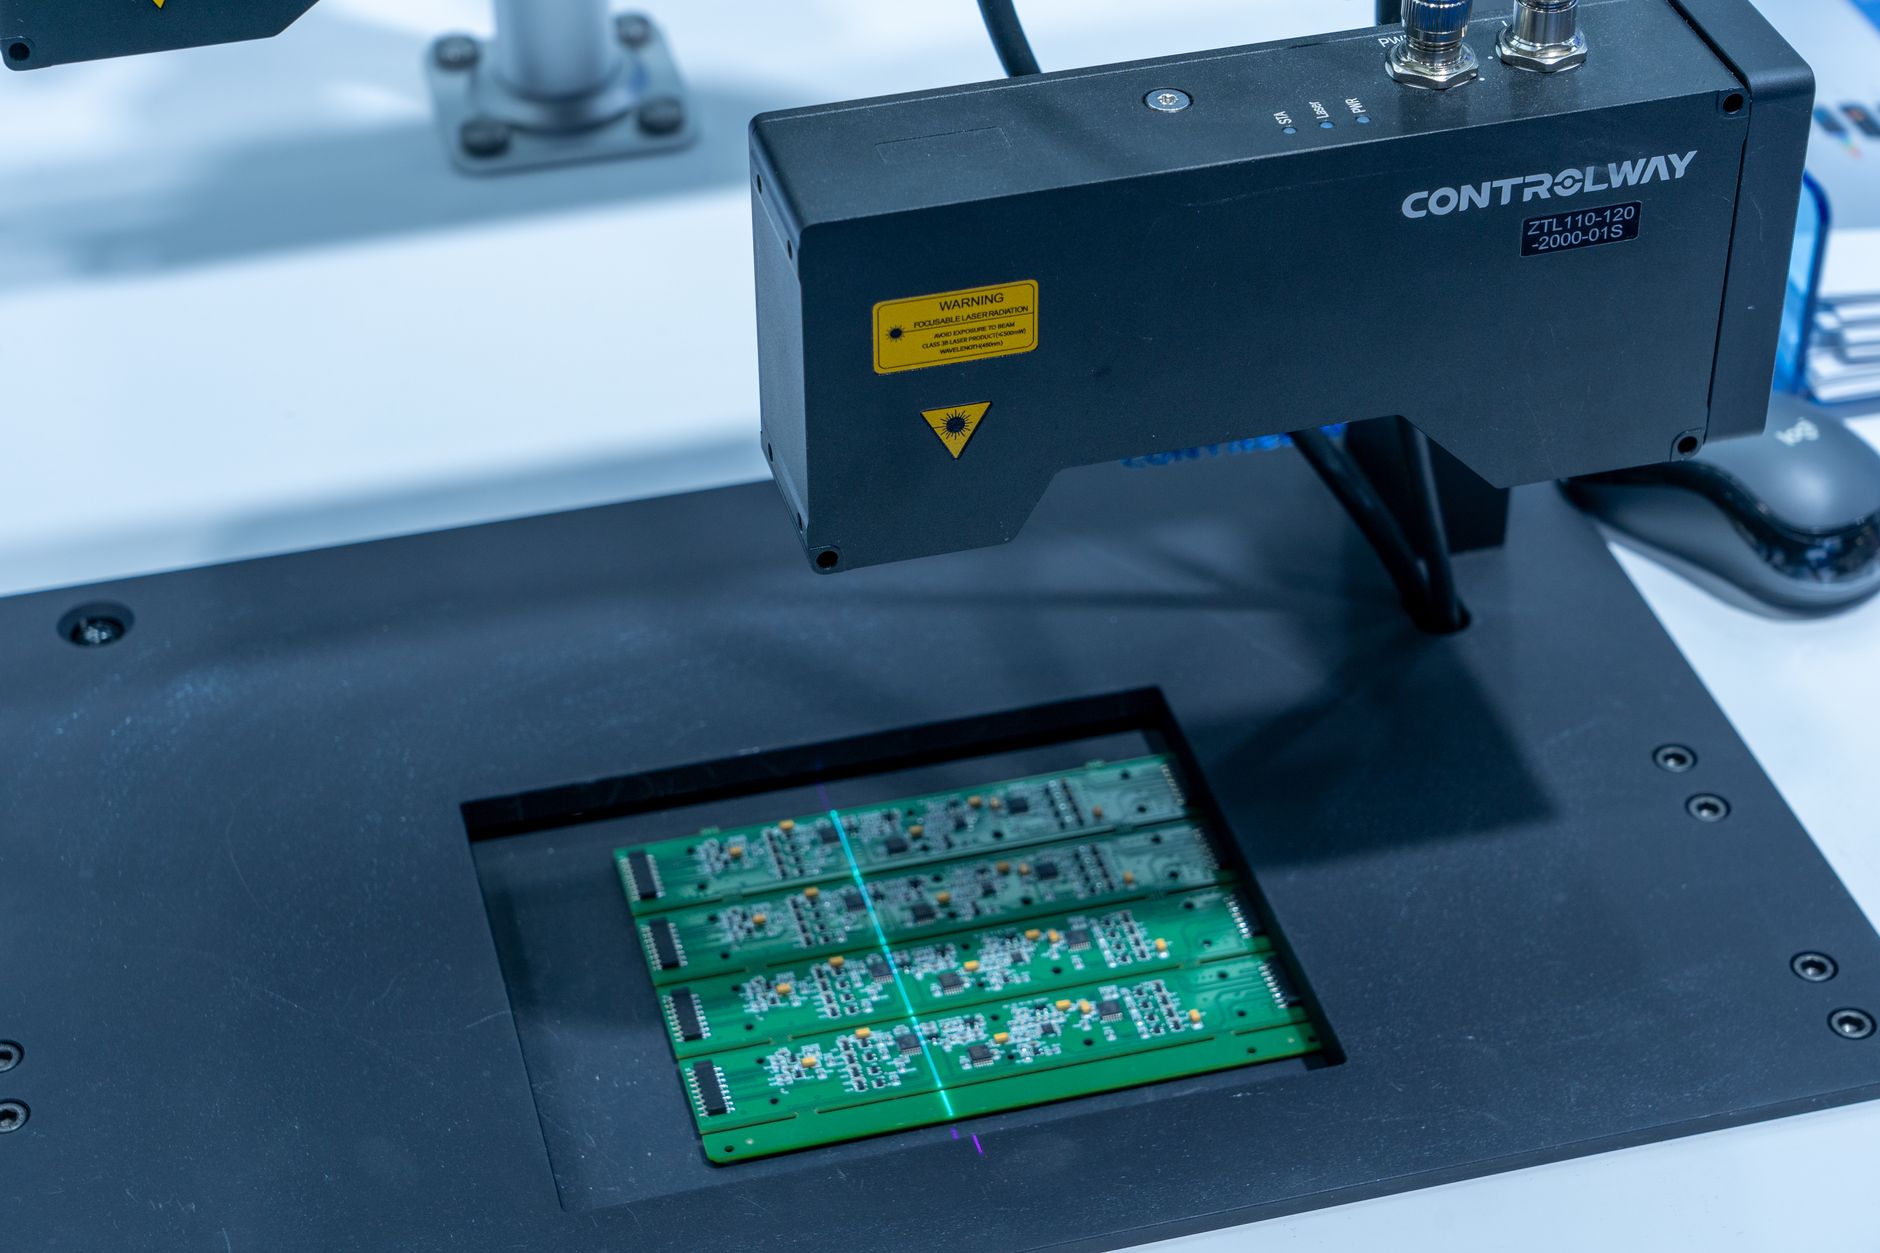
輝達GB200帶動AI伺服器需求暴增,台灣供應鏈卻面臨前所未有的品質壓力:一台超過新台幣1億元的伺服器,一塊有裂紋的電路板就可能讓整套系統報廢。廣達、緯創攜手德國蔡司導入CT無損檢測,在品質上找到新的競爭護城河,良率提升至少20%。