南韓連續升息,影響的不只有韓國當地資產。韓元相對臺幣、亞洲債券利率敏感度與韓臺科技出口競爭,都可能改變臺灣投資人的實際報酬。持有韓國基金、亞洲債券或集中投資臺灣出口股的人,應先確認帳面報酬背後的匯率與利率風險。
下文數據以 2026 年 9 月 11 日前可取得的官方資料為準。利率、匯率、殖利率與資產價格會持續變動,南韓升息對韓元、臺幣、臺股與基金報酬也沒有單一方向的結果。
一、南韓真的在連續升息嗎?先看政策利率與最新數據
韓國銀行在 2026 年 8 月 27 日決策中將基準利率調升至 3.00%,前一基準利率為 2.50%。 這是目前可由 [1] 直接核對的最近一次政策利率變化;後續政策仍取決於通膨、經濟成長與金融穩定,不能只用一次決策推估完整趨勢。
韓國銀行 2026 年 8 月 27 日的決策指出,出口、投資與半導體景氣改善仍有支撐,並將全年成長預測由 2.6% 上修至 3.3%;能源價格、匯率與外部貿易環境仍具不確定性。[1]
南韓 2026 年 8 月消費者物價指數年增 3.1%,剔除食品與能源後年增 3.4%;第二季實質 GDP 季增 0.6%、年增 3.7%。[3][4] 這反映通膨與成長仍有支撐,政策利率可能維持在較高位置,但不代表下一步一定升息。
「後續升息的時點與步調,將依通膨、經濟發展與金融穩定情況判斷。」— 韓國銀行,2026 年 8 月 27 日貨幣政策決策(意譯)[1]
二、利差環境怎麼變?短端與長端要分開看
政策利率與長天期殖利率是兩個不同觀察面向,不能直接當成同一種利差。 前者偏向中央銀行的短期政策訊號,後者反映通膨、財政、成長與期限風險等較長期因素。
聯準會 9 月 10 日發布的 H.15 表中,最新列值(對應 9 月 9 日)為有效聯邦資金利率 3.63%;南韓基準利率 3.00%,短端政策利差約為負 0.63 個百分點。資金流向還會受到匯率預期、成長前景、風險偏好與資本流動影響,不能只用利差判定韓元方向。
同一份 H.15 表列出 9 月 9 日美國 10 年期國債殖利率為 4.70%。南韓 3.00% 與美國 10 年期殖利率的比較,只是兩個不同期限數字的描述,不能用來推導匯率或資產方向,也不等於政策利差。
長端殖利率上行會壓低長天期債券估值;基金報酬還受票息、信用利差、持債國家、再投資收益與匯率影響。
三、韓元與臺幣:臺灣投資人的第一層影響
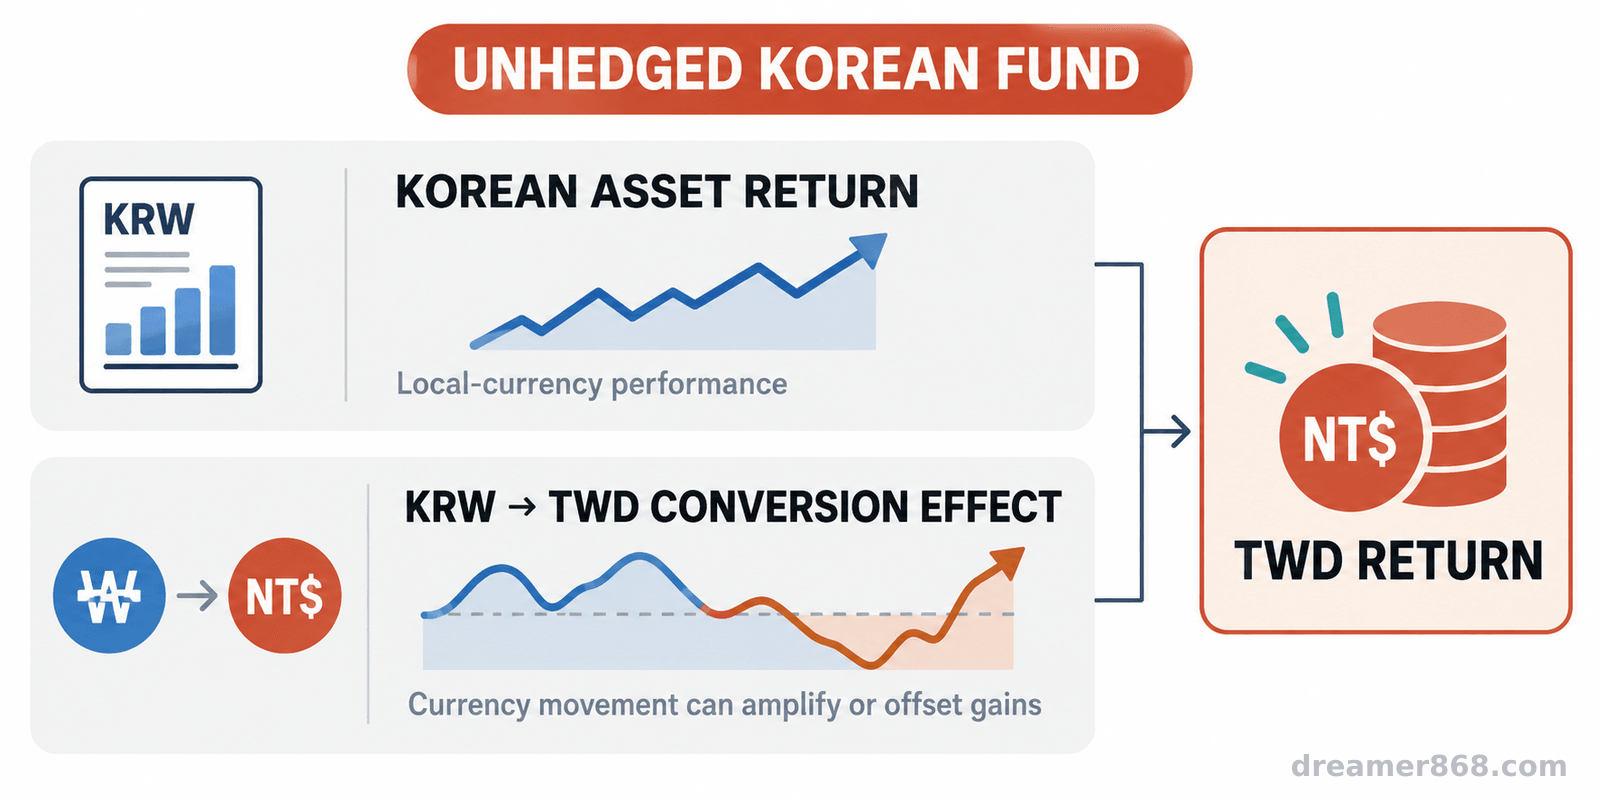
未避險韓國基金的臺幣報酬,通常同時包含韓國資產本身的漲跌與韓元對臺幣的匯兌變化。 資產價格上升,若韓元相對臺幣走弱,換算後的報酬仍可能被部分抵銷。
韓元相對臺幣貶值時,韓國基金的臺幣報酬可能低於當地市場報酬;韓元走強則可能放大換算後收益,但不代表匯率必然與升息同步。
基金標示「新臺幣計價」也不等於沒有外幣曝險,仍要確認底層幣別、避險比例與成本。部分亞洲基金雖然名稱不含韓國,仍可能透過企業營收、債券幣別或區域配置承擔韓元與美元波動。
四、亞洲基金與債券:升息如何牽動估值
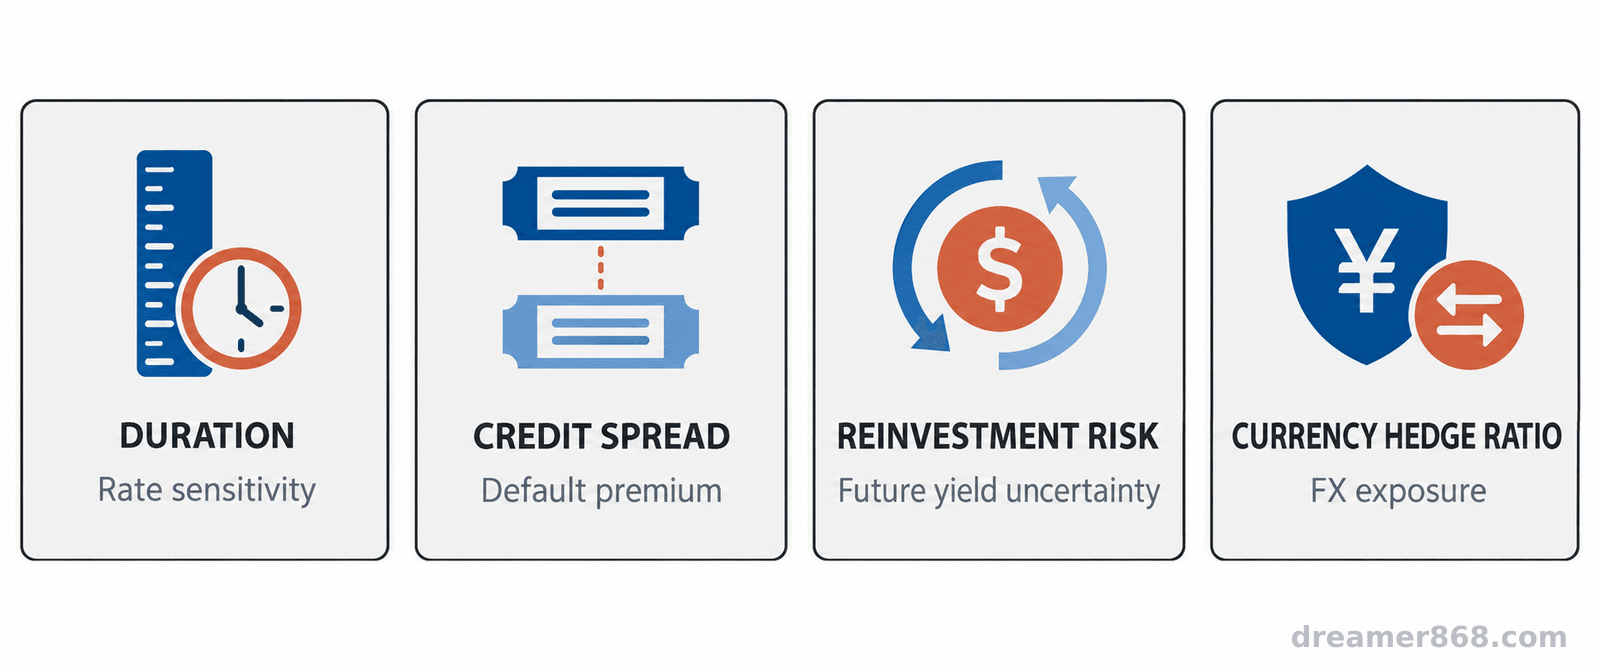
先看存續期間,再看信用利差、再投資風險與匯率避險,才能判斷升息對基金的可能影響。 存續期間越長,債券價格對殖利率變化通常越敏感,但基金實際波動仍取決於持債結構。
存續期間可以想成債券價格對利率變動的敏感度尺。市場殖利率上升時,長存續期間債券通常承受較大價格壓力;短天期債券敏感度可能較低,但仍有再投資風險,也就是到期後只能以較不利的利率重新配置。
即使市場利率不再上升,信用利差擴大仍可能壓低債券價格。亞洲基金也可能持有美元、韓元及其他貨幣資產,避險操作與成本會影響臺幣投資人的結果。
看到「亞洲債券」或「收益型基金」時,不能只看配息率,應從基金月報確認存續期間、前十大持債、幣別分布、避險比例及市場集中度。
五、韓臺科技競爭:臺股配置要看相對匯率與產業結構
不會。南韓升息不能直接推論韓元必然升值,也不能直接推論臺股必然下跌;真正要觀察的是相對匯率、產品報價、產業週期與企業避險。
韓國與臺灣都參與半導體與電子供應鏈。若韓元相對臺幣走弱,韓國出口商可能取得部分價格競爭空間,臺灣出口商的相對位置則可能受到影響;但原料、海外生產基地、美元報價與避險策略各異,匯率不會按同一比例傳導到獲利。
升息也反映南韓對成長與通膨的判斷。半導體需求有支撐時,股市未必只受利率牽動;外部需求轉弱時,估值、獲利預期與資金流向可能同時調整。臺股出口股應放回整體配置檢查。
六、投資人現在先做三項檢查
先查幣別,再查存續期間,最後查單一市場比重。三項資料都要回到基金月報、資產配置表或投資組合明細核對。
檢查一:幣別曝險與是否避險
記下每檔基金的底層幣別、韓元與美元比重、匯率避險比例及避險成本,並比較外幣資產波動與未來使用幣別是否相配。
檢查二:債券存續期間與利率敏感度
若持有亞洲債券,記下平均存續期間、政府債與公司債比例、信用評等及到期分布,不要只用配息率判斷風險。
檢查三:韓國、臺灣及單一產業比重
把直接與基金間接持有加總,檢查韓國、臺灣、半導體及出口相關資產比重;多檔基金重複持有相同產業時,分散名稱不代表真正分散。
- 未避險韓國基金要把當地資產報酬與韓元兌臺幣匯兌報酬分開看。
- 亞洲債券要同時檢查存續期間、信用利差、再投資風險與匯率風險。
- 臺股出口配置要檢查韓臺科技競爭與半導體景氣的重疊曝險。
常見問題
Q1: 南韓連續升息,韓元一定會升值嗎?
不一定。韓元還會受到美元、外資流向、全球風險偏好、貿易收支與政策預期影響,升息不能單獨用來預測匯率。
Q2: 新臺幣計價的韓國基金就沒有匯率風險嗎?
不一定。新臺幣計價可能只是報價單位,仍要確認底層幣別、避險比例,以及未避險外幣波動對臺幣報酬的影響。
Q3: 存續期間越短,亞洲債券基金就沒有風險嗎?
不代表沒有風險。短存續期間通常代表對利率變動的價格敏感度較低,但信用利差、再投資、流動性與匯率風險仍須檢查。
Q4: 南韓升息會讓臺股出口股一定下跌嗎?
不一定。臺股還會受到半導體需求、企業獲利、美元、外資流向與臺幣匯率影響,韓臺競爭則要看公司產品、成本與避險策略。
Q5: 投資人現在應該立刻調整配置嗎?
本文用於風險盤點,不構成個別投資建議。先取得基金月報與資產清單,確認三項曝險,再依資金用途與可承受波動程度諮詢合格金融專業人員。
結論:把升息新聞轉成自己的配置盤點
先把匯率、利率與市場集中度拆開盤點,再依資金用途與可承受波動程度檢查配置。 升息新聞可作為風險盤點的起點,不宜直接變成個別買賣決定。
請打開最新基金月報、資產配置表或投資組合明細,記下韓元與其他外幣曝險、債券存續期間及韓國、臺灣與單一產業比重。安全感來自數字,安心感來自財務系統;先診斷,再開處方,才能知道升息與資產的關係。
本文僅供一般資訊參考,不構成個別投資建議。利率、匯率、殖利率與資產價格會持續變動,實際投資決策應以最新公開資料與個人完整財務狀況為準。
參考來源
- Bank of Korea (2026). *Monetary Policy Decision & Opening Remarks to the Press Conference (August 27, 2026).
- Bank of Korea (2026). *Executive Summary for Monetary Policy Report (September 2026).
- Ministry of Data and Statistics, Republic of Korea (2026). *Consumer Price Index in August 2026.
- Bank of Korea (2026). *Real Gross Domestic Product: Second Quarter of 2026 (Advance Estimate).
- Board of Governors of the Federal Reserve System (2026). *H.15 Selected Interest Rates (Daily), September 10, 2026.