
很多企業評估 AI 代理時,第一個會想到:代理做錯事,保險能不能賠?更前面的問題是,代理做了什麼、誰授權、企業能否還原過程。保險業者正評估 AI 相關損失風險,但市場風險估算與已發生理賠有別;是否補償,仍須檢視事故、責任和保單文字。
AI 代理(能依任務呼叫工具、讀寫資料或執行流程的 AI 系統)與只提供文字建議的聊天工具不同。當它被授權寄送訊息、更新客戶資料、調用內部系統,甚至提出付款指示,輸出錯誤就可能離開畫面,變成企業營運中的實際動作。這會讓原本熟悉的資安、專業服務或第三方責任問題,增加一段新的操作鏈。
一、保險業者評估的是潛在風險,還是已發生的理賠?
目前公開的市場調查主要反映承保人對情境的看法,不能當成已支付理賠或未來賠款的統計。 指定報導談到數百萬美元級索賠風險與責任疑問,讀者應把它視為市場正在評估的風險訊號。
報導所提到的法律案件與公司事件,能說明 AI 使用可能衍生爭議,卻不能證明某張保單已經賠付,也不能預告法院最終會把責任判給模型開發商、部署企業或負責人。是否構成可保損失,還要看事故原因、責任認定,以及適用的契約和法規。
Lloyd’s Market Association(LMA,勞合社市場協會)在 2025 年第二、三季蒐集 144 份回覆,其中 94% 來自核保人。調查用專業責任、產品召回、意外與健康、網路中斷等情境,詢問受訪者認為事故是否可能發生、損失可能多大。三種情境被評為「有可能」,專業責任與網路中斷的整體影響評分為中度;這是受訪者判斷,不是精算結果。
調查還明確指出,當時缺少 AI 暴險的承保與理賠資料,回覆多依賴市場成員的看法。估算損失時,調查要求受訪者先假設事故受保,也沒有套用特定保單條款。因此,新聞所稱的潛在索賠規模,不應被改寫成保險公司已經承認承保或已經支付的金額。
LMA 調查摘要指出,專業責任與網路中斷情境的評分落在「中度」整體影響;這代表核保人認為風險值得評估,並非理賠結果或特定保單的承保承諾。
還要留意「聚合風險」。單一代理誤寄郵件,影響也許侷限在一名客戶;若多個部門共用同一模型、提示模板或權限設定,錯誤可能同步影響大量帳戶。NIST 的生成式 AI 風險管理文件指出,風險可能出現在單一模型、應用流程或更大的生態系;它是治理指引,不提供理賠判定。
二、AI代理的操作為什麼會跨出軟體責任?
因為代理能把錯誤輸出接到有實際後果的工具和流程,損害可能落在資料、營運、客戶服務或第三方財產上。 追查責任時,必須同時看模型、系統整合、授權方式、人工覆核與企業的實際使用情境。
以客服代理為例,只草擬回覆時,員工可能先發現錯誤;若它能讀取客戶資料並直接寄出,便可能造成隱私申訴、合約爭議或補救成本。若還能退款、修改訂單或呼叫付款服務,則可能引發未授權交易或營運中斷。這些風險不代表損失必然由同一種保單承保。
系統接工具後,故障路徑也變長:模型可能誤解任務、整合程式傳錯參數、權限過寬,外部資料也可能含有誘導指令。事故可能同時涉及企業流程、供應商義務、員工核准與第三方系統安全。責任須根據事實和契約釐清,不能因為「AI 做的」就自動歸給單一一方。
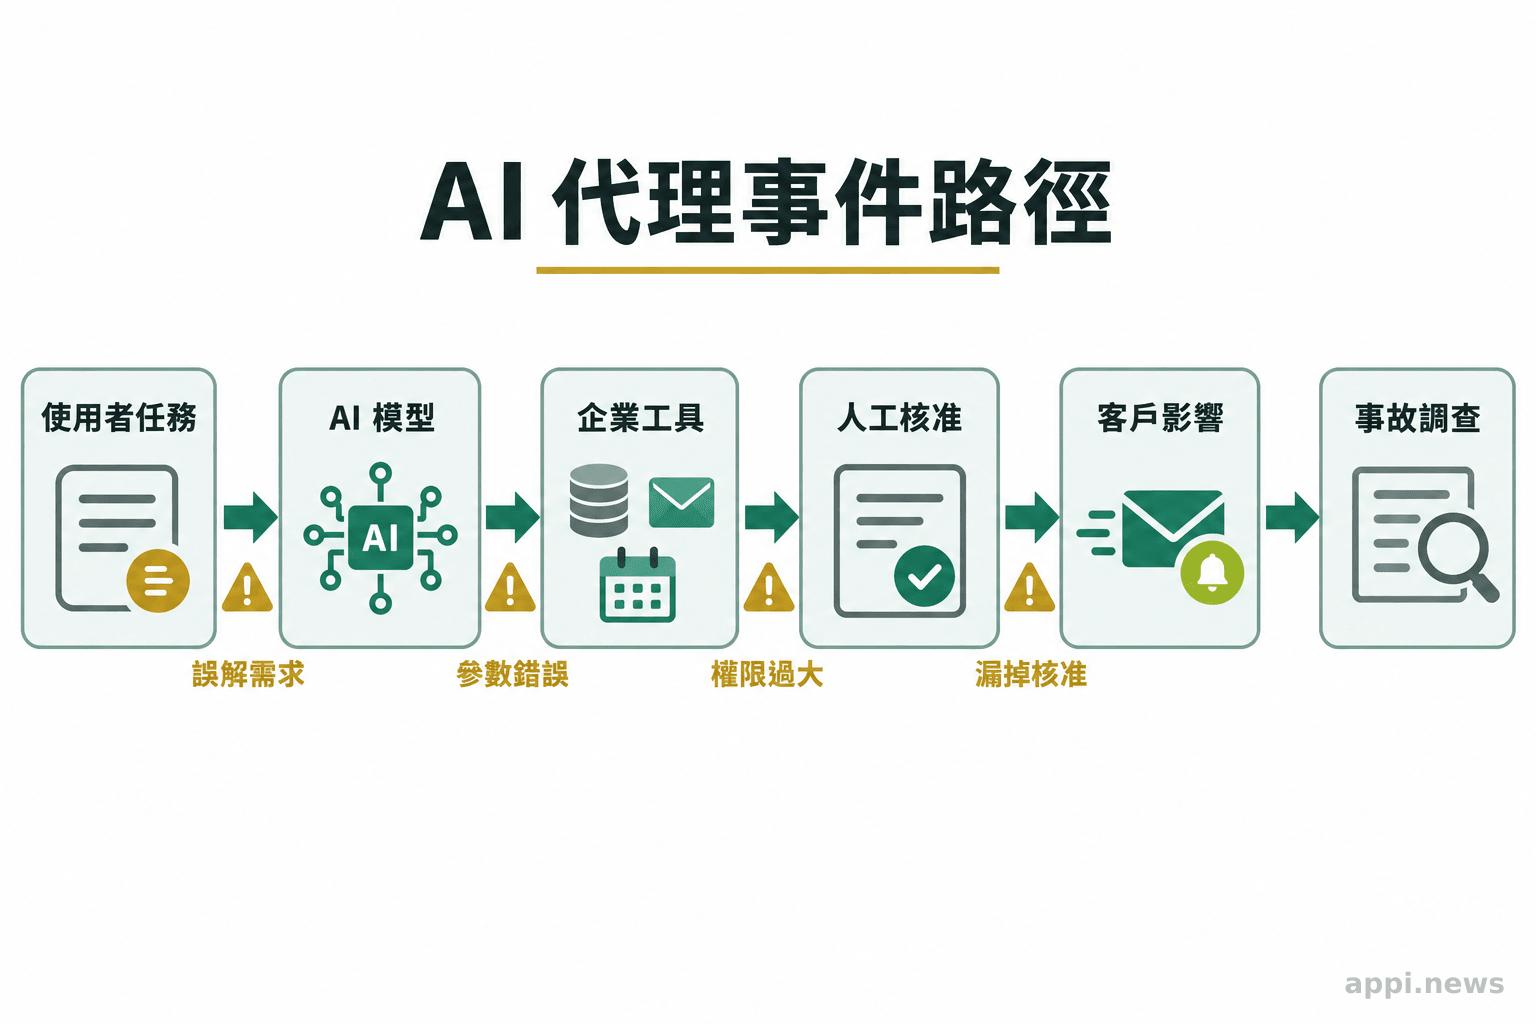
NIST 的《生成式人工智慧風險管理框架補充文件》列出資料隱私、資訊安全、錯誤生成、人機互動與供應鏈整合等風險。代理流程可能把它們串在一起:讀錯資料、取得過多權限、未經確認就執行,會讓局部缺陷擴大成企業事件。
因此,事故分析不能只問「模型答得準不準」。還要追問:誰建立任務?代理使用哪個帳號?它可存取哪些資料?中途是否改過權限?有沒有人核准對外動作?供應商更新模型後,企業有沒有重新驗證?若沒有這些資訊,企業難以判斷事故源自設計、操作、資安事件還是人員疏失,保險人也較難套用保單條款。
三、保單能補哪些損失,哪些仍要逐條確認?
不會自動承保;各類保單可能涉及不同損失,但必須依實際條款、除外責任、限額與事故條件判斷。 企業不能只憑險種名稱或業務口頭說明,推定 AI 代理造成的損失一定理賠。
| 保單類型 | 可能涉及的損失情境 | 導入前需要核對 |
|---|---|---|
| 資安險 | 系統遭入侵、個資外洩、事故應變或營運中斷 | AI 錯誤是否符合保單定義的網路事件;社交工程、第三方服務及營業中斷如何處理 |
| 專業責任險 | 代理提供錯誤分析、建議或服務,客戶主張財務損失 | AI 輸出是否屬受保專業服務;疏失、追溯日期、抗辯費用及除外條款 |
| 一般責任險 | 第三方人身傷害或財物損害主張 | 電子資料、純財務損失、產品或服務責任是否納入,及 AI 相關除外條款 |
| 董事及高階主管責任險 | 股東或其他人主張管理階層監督、揭露或治理失當 | 被保險人範圍、索賠定義、通知期限,以及管理行為除外責任 |
表格只列出可能需要檢視的交界,不能代替保單解讀。相同事件也可能同時牽涉多種責任:代理誤刪資料造成停機,企業可能面對修復費用、客戶求償與監管調查;每一項費用是否受保,須看條款對事故、損失、抗辯費用和除外事項的定義。
LMA 在調查中提醒,若要判斷特定 AI 損失是否承保,必須結合事故事實與實際使用的保單文字及條件;泛稱「AI 風險」不足以得出承保結論。
另外,NAIC(美國全國保險監理官協會)於 2023 年通過供州監理機關參考的 AI 示範公告,內容聚焦保險公司如何治理自身使用的 AI 系統。NAIC 的示範文件是美國州監理參考,是否及如何採用由各州決定;它不是台灣企業投保的法律依據,也不能回答個別事故能否獲賠。台灣企業可把境外資料當作詢問治理與紀錄的起點,仍須由熟悉當地法規和保單的專業人員確認。
四、企業怎麼留下可稽核、可供理賠判斷的證據鏈?
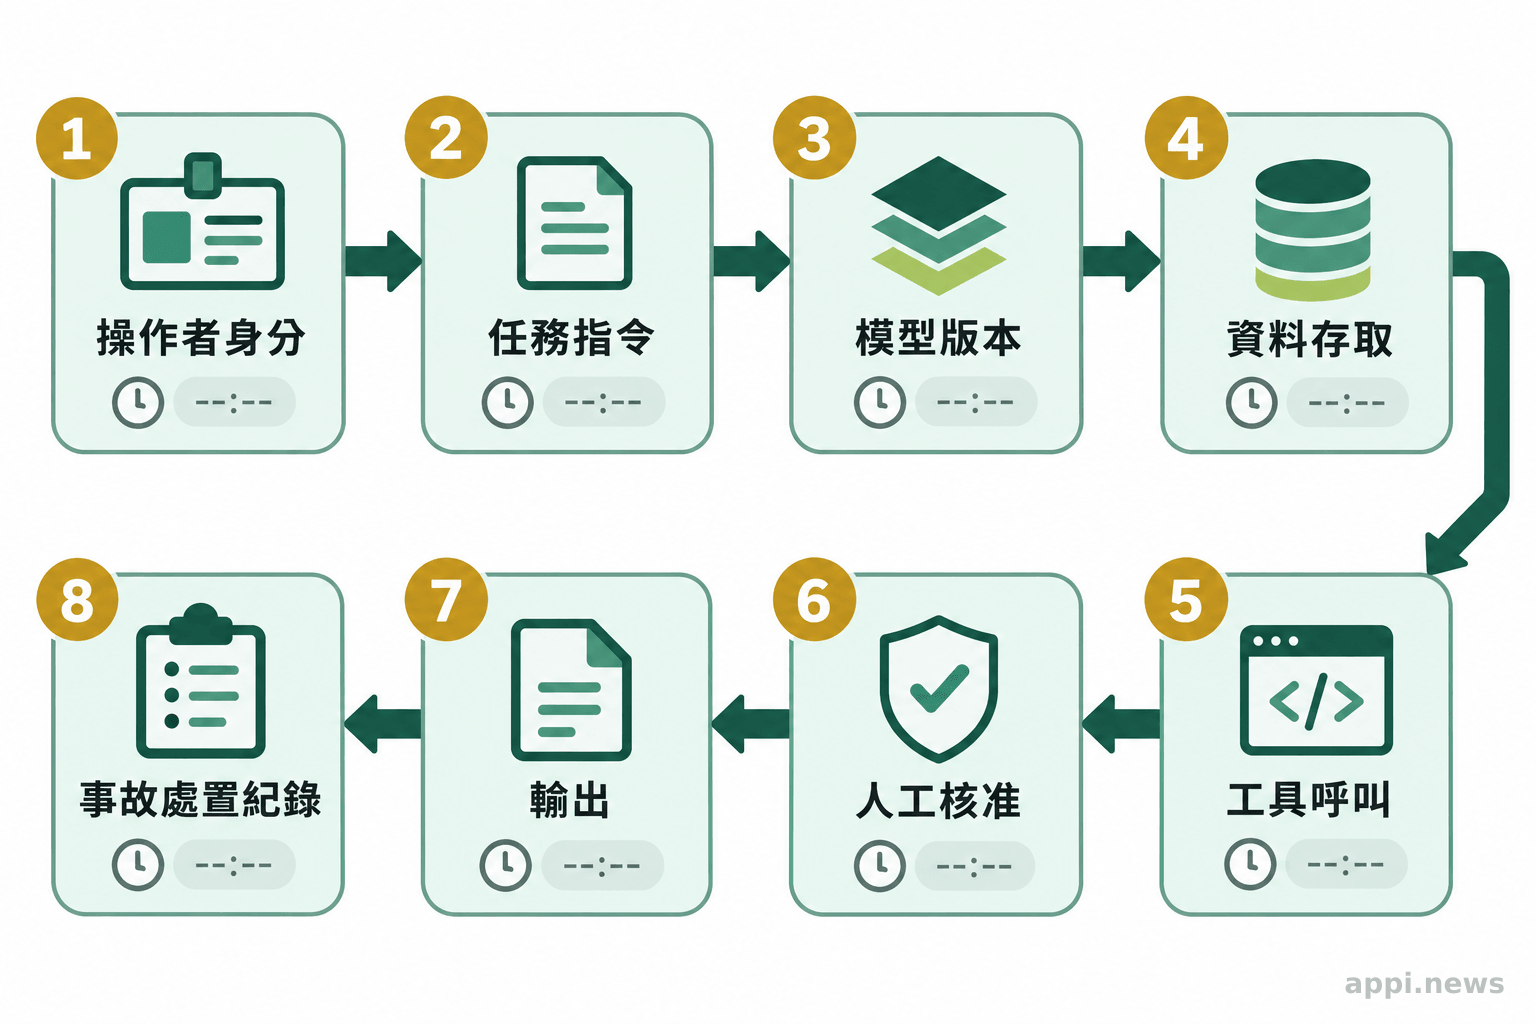
至少要能還原操作者、代理身分、任務指令、模型與版本、讀取資料、工具呼叫、權限變更、人工核准、輸出結果及後續處置。 記錄要能連成時間順序,也要在事故發生後可匯出、保存並限制未授權修改。
只留下最後一段回答,通常不足以說明代理為何執行某個動作。紀錄應串起任務啟動者、服務帳號、模型與設定版本、工具回傳、資料讀寫、人工覆核、錯誤發現、停用功能及對外通知。敏感資料不必全寫入日誌,但要能辨識資料範圍與存取事件。
證據鏈要配合權限設計。代理使用獨立身分,只開放任務必要的讀寫能力;付款、刪除、批次寄信或資料匯出,可設額度、對象限制或人工核准。權限應有期限,任務結束後撤回;若代理能自行新增權限,也要記錄並稽核。
停止機制也要事先安排。企業應知道哪個管理者能撤銷服務帳號、關閉工具連線或暫停工作流程,並演練日誌保存、受影響對象通知、供應商聯繫與復原程序。演練結果不是理賠保證,卻能幫助企業更快界定事故範圍,留下處理決策的時間與依據。
治理強度應跟可執行的動作相稱。代理若只讀取公開文件並提供草稿,主要控制點可能是資料來源與人工發布;能修改客戶紀錄,就要限制欄位並保留修改前後狀態;能付款或代表企業對外承諾,則須增加限額、核准與即時停止安排。把所有代理都用同一套寬鬆權限,或所有工作都要求同樣繁重的審核,都無法對準實際風險。
五、台灣企業導入與續保前,應向誰確認什麼?
先選定一個具體工作流程,畫出代理能碰觸的資料、系統與對外動作,再把權限、紀錄和事故責任帶進供應商評估及保單檢視。 境外調查可協助提出問題,不能直接替台灣企業解釋法律或保單。
向 AI 供應商確認服務會保留哪些操作日誌、保存多久、誰能存取,以及企業能否在事故時匯出;詢問模型或工具更新如何通知、資料是否用於訓練、外部子處理者有哪些、服務中斷時如何復原。還要確認供應商能提供哪些調查資料、多久內通知資安事件,以及契約如何分配事故通報、損害賠償與合作調查責任。這些答案應寫進合約或服務文件,並確認實際產品設定與承諾一致。
向保險經紀人或保險人提出具體場景,例如代理將錯誤報價寄給客戶、未經核准修改帳戶、外洩資料,或造成系統停機。逐條詢問哪張保單可能回應、觸發條件是什麼、是否有 AI 或自動化除外責任、承保限額和自負額如何計算、通知期限為何,以及法律抗辯費用是否占用保額。請對方以書面指出相關條文,避免只取得「原則上有保障」這類無法對應事故的答案。
向法務、資安、資訊與實際使用部門確認責任交接:誰核准代理可做的事?誰定期檢查權限?誰保留紀錄?誰有權緊急停用?事故發生後由誰向客戶、主管機關或保險人通知?台灣個資與資安義務仍須按實際資料、行業規範和事件情況判斷,不宜把美國監理公告直接套成台灣要求。
導入前可以先挑一項代理工作流程,列出它能讀取、修改、傳送或核准的資料與系統,逐一標註授權人、人工確認點、日誌保存方式和緊急停止責任。續保時再把這份流程、事故演練紀錄與供應商契約交給法務及保險專業人員,核對承保範圍、除外責任與通知程序。這份準備能提升事件可追溯性,協助企業管理風險,但不能保證事故不會發生或一定獲得理賠。
- 市場風險評估不等於已發生的理賠;調查分數也不是精算預測。
- AI 代理可呼叫工具並改變流程,權限、人工核准與供應商責任都會影響事故判斷。
- 資安險、專業責任險、一般責任險與董責險可能涉及不同損失,承保仍以個別保單文字為準。
- 導入前建立可還原的操作紀錄,並按代理可執行的動作配置權限、限額與停止機制。
常見問題
Q1:AI代理造成損失,企業現有保險一定會賠嗎?
不一定。要看事故原因、損失類型、被保險人、保單承保項目、限額、除外責任與通知條件,應依實際條款逐案確認。
Q2:LMA 的調查是否證明 AI 代理已造成大量保險理賠?
沒有。調查收集市場成員對特定 AI 損失情境的看法,當時缺少相關承保和理賠資料,也沒有核對個別保單或實際索賠紀錄。
Q3:企業最先該留存哪類操作紀錄?
先確保能查到誰啟動任務、代理使用何種身分和版本、呼叫哪些工具、讀寫哪些資料,以及是否有人核准。紀錄還要能串接事故發現與處置時間。
Q4:NAIC 的 AI 示範公告適用於台灣企業嗎?
它是美國州保險監理的參考文件,不是台灣法律或個別企業保單條款。台灣企業可借鏡其治理問題,但要依本地法規、契約與保單內容另行判斷。
參考來源
- Manuel Uth (2026). Insurers brace for millions in claims as AI agents spin out of control. *The Decoder
- Lloyd’s Market Association (2025). Understanding AI Exposures: AI Loss Scenarios Survey Results
- Autio C, et al. (2024). Artificial Intelligence Risk Management Framework: Generative Artificial Intelligence Profile. *National Institute of Standards and Technology
- National Association of Insurance Commissioners (2026). Artificial Intelligence. *NAIC Insurance Topics


