
AI 資料中心專案延後,未必代表客戶取消設備需求。11 月 7 日《科技新報》引述瀚亞投信觀察指出,美國部分資料中心受電力供應與相關許可限制,建置時程可能往後移;法人判斷,目前較多是訂單遞延或重新議價,鎖定訂單實際取消比例仍低。這是特定機構的市場觀察,不能直接當成全美建置統計或台廠訂單實績。報導原文
但這裡要先問一個更前面的問題:建置進度如何沿著機房、設備交付與供應鏈一路傳導,最後影響算力何時能上線?對台灣企業而言,答案會影響採購交期、專案排程與成本估算;對一般讀者,則要把產業消息與股價波動分開看,不能把市場疑慮當成訂單已取消的證明。想了解資料中心如何受到電力限制,可延伸閱讀美國與台灣資料中心用電爭議的案例。
美國資料中心建置放緩,眼前是需求消失還是時程延後?
目前公開報導呈現的是專案延誤與政策疑慮升高,並不足以證明 AI 需求已普遍消失;要分別確認延後、改約與取消的實際情形。
資料中心從取得土地到提供運算服務,牽涉供電、許可、融資、工程、設備到貨與驗收。任何一環延後,都可能使設備晚些進場。採購單仍有效時,出貨日期、批次或付款條件也可能調整,先反映在營收認列與庫存週轉,不一定代表取消。
《中央社》11 月 6 日報導,資料中心與雲端基礎設施業者 IREN 延後部分為微軟建置的基礎設施交付。IREN 說明,延誤與客戶要求修改網路設計及供應商交貨時程有關,且將超過 40 億美元年化營收目標的時間由年底延至隔年 1 月,並表示仍可能延至 2 月底。該公司同時提出約 150 億美元資本支出計畫。這個個案顯示,交付延後可以和持續投資並存,不能只看延期就推論合作終止。中央社報導
合約選擇權則是另一種狀況。《中央社》11 月 5 日引述路透報導,微軟不行使擴大與 Nscale 德州算力租用合約的選擇權;報導同時指出,原合約仍涵蓋約 20 萬顆 NVIDIA 晶片部署,已簽工作說明書最高約 438 億美元。這是「沒有擴大選擇權」,不等於現有合約取消。中央社報導
11 月 7 日另有媒體引述彭博消息,指微軟逐步終止向甲骨文租用部分 AI 算力。這是雲端合作調整的報導,與資料中心工程延遲、設備採購取消各自不同,需依後續公司說明確認範圍。中央社報導
瀚亞投信認為目前多數狀況偏向遞延或重新議價,並稱 2028 年以後、尚未取得電力與許可的專案較需留意。這是法人觀察,並非逐案核實的全美訂單清冊,不能直接套用到每家台廠。
訂單時程如何從機房建置傳到台灣 AI 供應鏈?
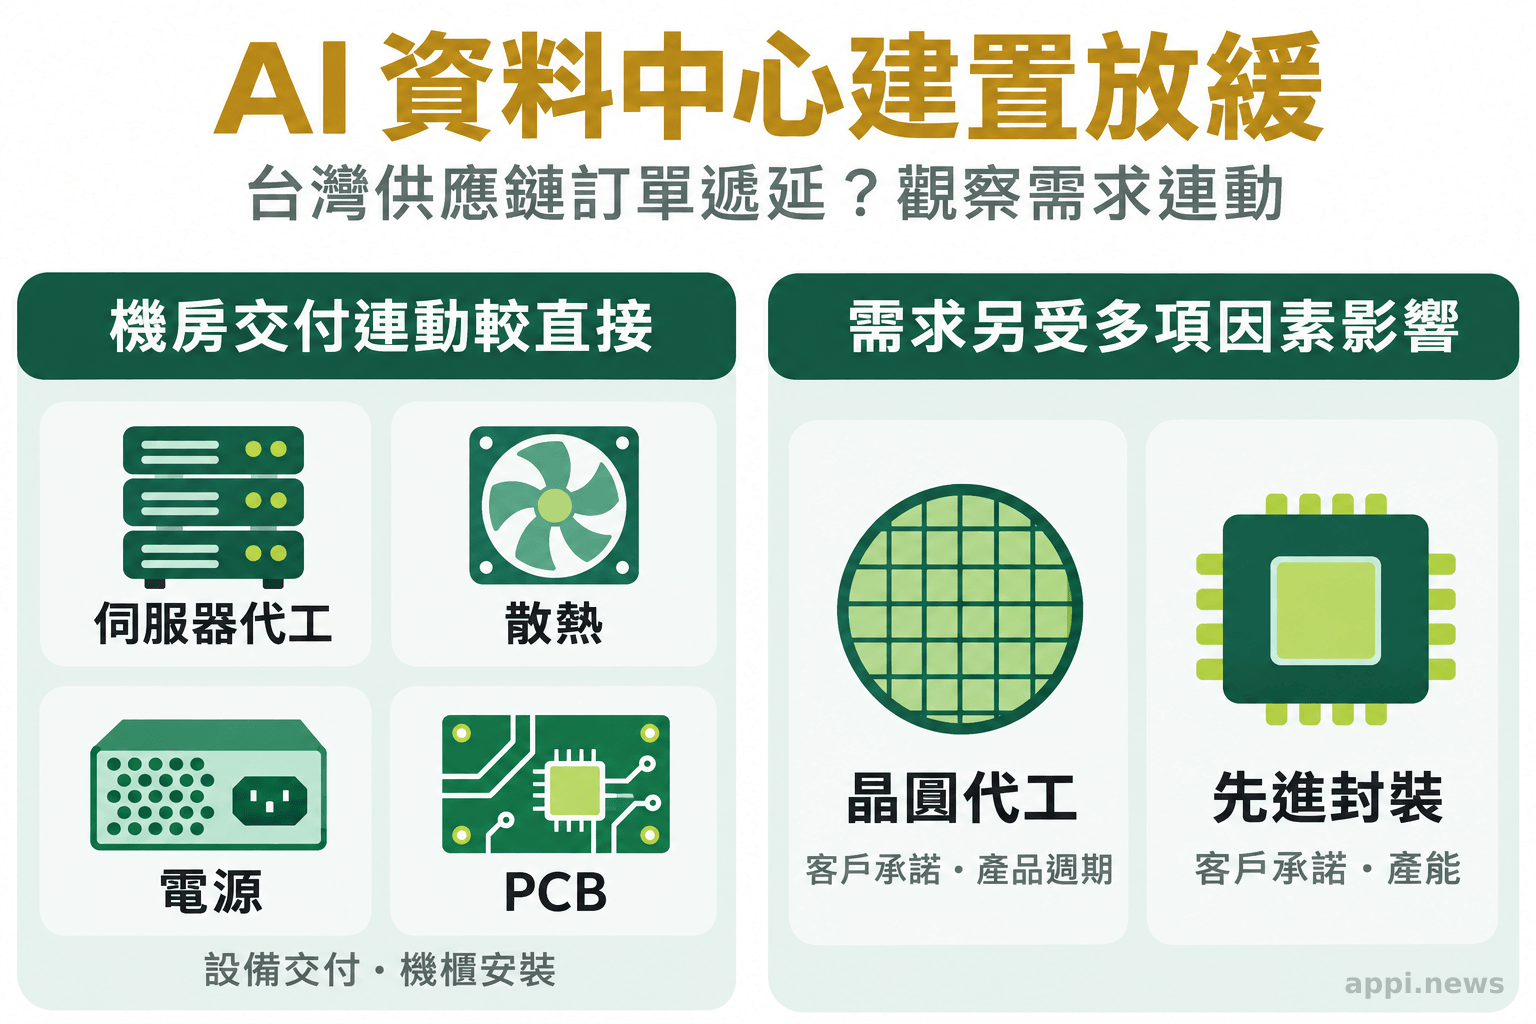
伺服器代工、散熱、電源與 PCB 的交付較貼近機房施工和上架節點,時程變化可能較快反映在出貨安排;晶圓代工與先進封裝則要另外看客戶承諾、產品週期及供需狀況。
伺服器 ODM(原始設計製造商)會依客戶規格整合運算設備,再按機櫃或批次交付。散熱與電源設備要配合機櫃功率、冷卻方案和現場電力條件;PCB(印刷電路板)則依伺服器與加速器平台設計供貨。若機房空間或電力尚未就緒,客戶可能要求延後收貨,供應商的成品、在製品與備料就得等待更久。供應鏈關聯較直接,仍不表示每一間公司的訂單同步變動。
中央社 11 月 7 日整理的產業觀察指出,CoreWeave、Nebius 等新興雲端業者較依賴自建機房進度,微軟、亞馬遜、Alphabet 等已有大型機房。台積電、鴻海、廣達、緯穎、技嘉、華碩與華擎切入的客戶及產品也不同。這是媒體彙整的產業分析,不等於公司已公布訂單受影響。可參考台灣 AI 伺服器代工產業背景。
「資料中心建設延宕風險將增加,整體建設仍將持續推進,成長速度會逐步放緩,而非崩跌。」中央社引述瑞銀台灣研究主管艾藍迪 2026 年 11 月 6 日的看法。這是分析師對產業趨勢的判斷,不是已發生結果。
晶圓代工與先進封裝距離單一機房的交付節點較遠,需求還受到晶片規格演進、不同客戶產品、長期供應承諾與產能安排影響。瀚亞投信報導稱,長期承諾及預付款讓部分半導體環節能見度相對較高,並提到 CoWoS 供給狀況;然而這是報導引述的法人看法,應以晶圓代工與封裝廠後續公告、客戶需求和產能利用情形交叉確認。供給吃緊也可能因新產能開出或需求變化而改變。
同一個建置延後,對不同供應鏈的傳導速度不一樣。驗收日期移動可能改變交貨批次;重新議價要看價格、數量及付款條件;專案取消則要確認採購單與備料是否形成損失。可延伸閱讀訂單滿載時如何判讀交付與市場預期。
資料中心延後會改變台灣算力部署成本嗎?
不一定。成本可能受到設備交期、合約付款與延期條款、機房閒置時間、電力方案及重新排程影響,方向與幅度要以個案報價和專案資料計算。
採購 AI 算力時,設備成本只是其中一項。設備先到、機房未就緒,可能增加倉儲或資金占用;若兩者同步延後,付款或服務收入也可能往後。保留產能、改期費用和最低採購量則要看合約,不能單憑建置放緩推論成本必然上漲。
IREN 個案提到,客戶修改網路設計與供應商交貨時程影響交付日期,並指出延遲不會導致財務處罰。這正好說明合約條件會改變延期的財務結果;其他企業的違約責任、付款里程碑與設備所有權未必相同。部署團隊應確認設備到貨日期是否與供電、冷卻、網路測試和驗收排程對得上,也要查明變更設計由誰承擔追加費用。
租用算力也要與自建機房成本分開估。工程延後不代表雲端服務商立即調價,業者可能改用其他區域容量,也可能受供給限制。比較自建與租用時,應取得相同期間、工作負載和服務水準的正式報價,並計入資料傳輸、備援與維運。
「如果需求端放緩,供給就更容易追上需求,價格也會回落。」中央社引述瑞銀台灣研究主管艾藍迪於 2026 年 11 月 6 日談供需的觀察。這是對市場條件的分析,不能直接視為特定設備或雲端服務價格必然下降的預測。
台灣企業與讀者可以追蹤哪些訊號?
把專案進度、客戶資本支出、企業交期與財報數據放在一起觀察,並區分公司實際揭露與法人推估,才能判斷延後是否已傳到台灣供應鏈。
《中央社》11 月 6 日引述瑞銀看法,列出資金籌措、建置進度、供應鏈供需、AI 商業變現與投資報酬等觀察面向;瑞銀認為 2027 年不少已核准專案仍會推進,而接近 2028 年時建置成長可能放緩。此為分析師展望,不等於每家雲端業者已下修資本支出。讀者可留意雲端服務業者法說會對資本支出、機房上線與電力取得的說明,也可追地方許可和併網進度,但需確認資料所指的是哪個地區與時間範圍。中央社報導
台廠月營收、庫存、預收款與應收帳款可補充觀察,但要對照公司說明、產品備料與後續去化。管理層對交期、出貨展望或客戶集中度的說法也值得追蹤。股價反映市場預期,不能代替營運證據。
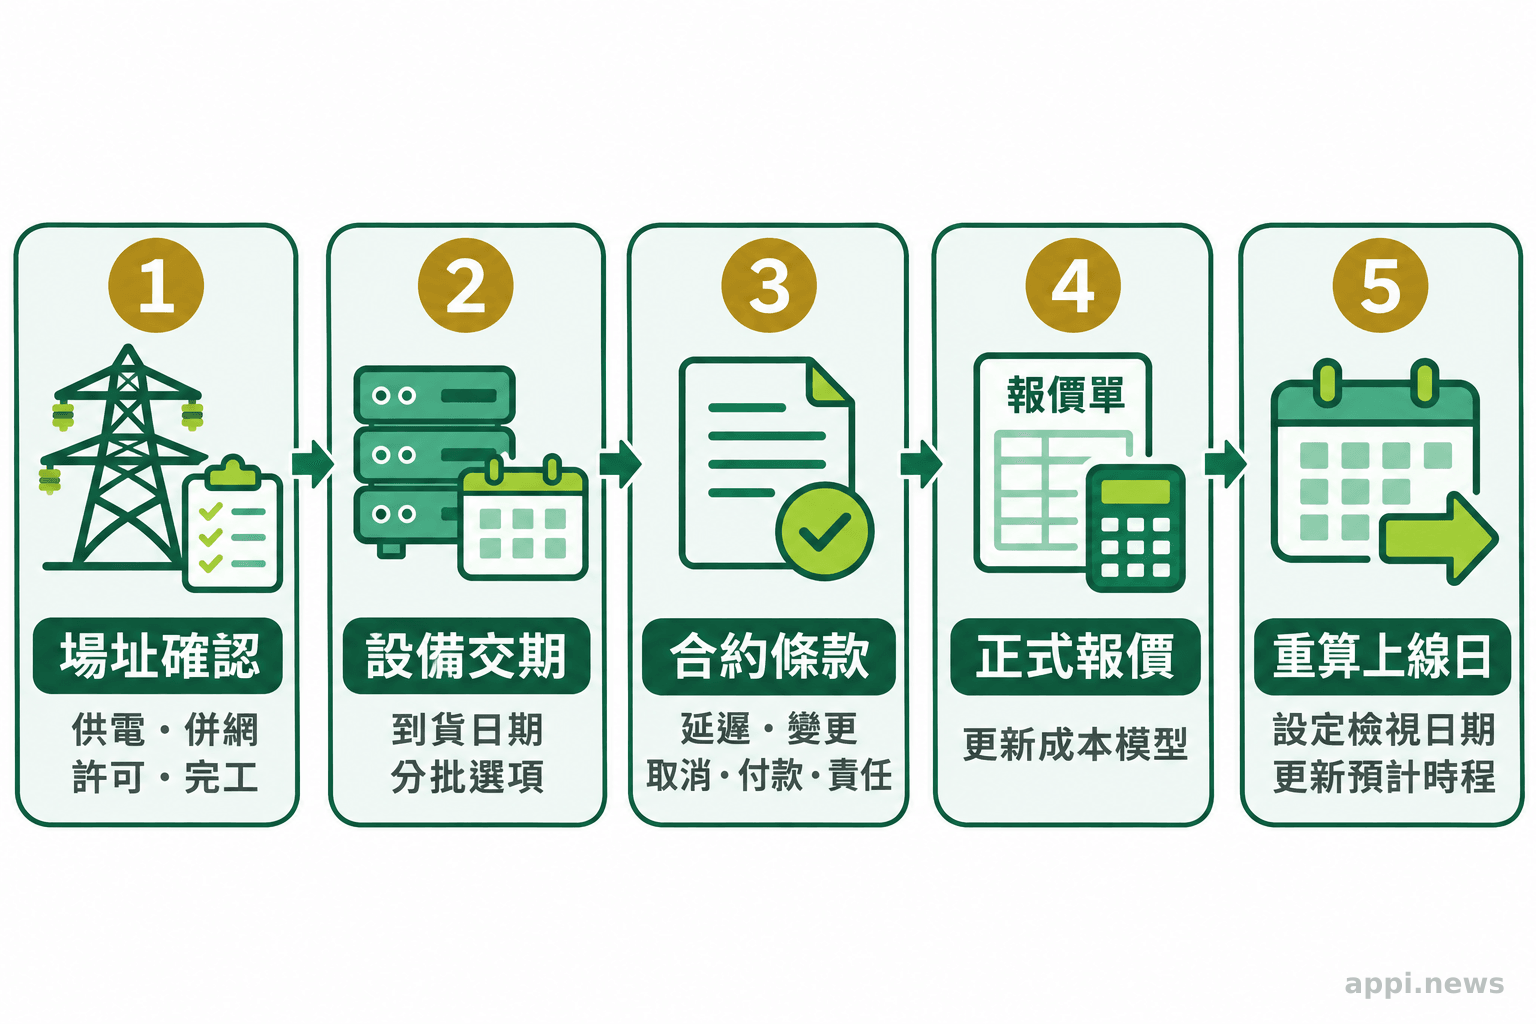
企業規劃 AI 算力採購或部署時,可檢查:
- 確認場址條件:供電容量、併網時程、許可與機房完工日期是否有書面進度。
- 逐項對交期:伺服器、散熱、電源、網路和 PCB 等設備的到貨日期、保留期限與可否分批交付。
- 核對合約:延期、變更設計、重新議價、取消、付款里程碑及違約責任各如何處理。
- 更新成本模型:把倉儲、資金占用、備援算力、雲端租用及電力費用列入,使用供應商正式報價。
- 設定回看時間:每次雲端業者法說、供應商營收公告或專案進度更新後,重新估算預計上線日。
判讀仍須回到專案電力與許可、合約、設備交期和報價。法人推估或媒體轉述應標示來源與時間,不宜視為公司確認的訂單異動。產業資訊不構成個別投資建議,股價也不能替代營運證據。
- 美國資料中心專案延後,需與合約取消和需求消失分開判斷。
- 伺服器、散熱、電源與 PCB 較貼近機房交付時程;半導體與先進封裝另受客戶承諾及產品需求影響。
- 部署成本變化要用合約、設備交期與正式報價核算,不能從市場疑慮直接推論。
- 追蹤專案電力與許可、雲端業者資本支出指引,以及台廠營收、庫存和交付說明。
常見問題
Q1:訂單遞延是否代表 AI 需求消失?
不代表。遞延表示交付或認列時間往後移,需求是否取消要看採購單、合約、公司公告和後續出貨;個別專案不能代表整體市場。
Q2:哪些供應鏈環節較直接連動資料中心建置?
伺服器 ODM、散熱、電源與 PCB 通常較貼近機房設備進場和上架節點。實際影響仍視客戶、產品組合、庫存和合約而定。
Q3:建置延後是否一定推高算力部署成本?
不一定。延期可能帶來倉儲或資金占用,也可能讓付款與服務啟用時間一併延後。需對照合約責任、雲端報價和專案排程估算。
Q4:台灣企業要先確認什麼?
先確認場址供電與許可進度,再逐項對設備交期、合約延期條款和預計上線日期,最後以正式報價更新成本。


