夫妻間贈與依《遺產及贈與稅法》第20條不計入贈與總額,與遺產稅分開判斷。若贈與人死亡前二年內將財產贈與配偶、法定繼承人或其配偶,仍可能併入遺產。死亡後完成的轉帳,則須查明財產歸屬、交易經過及借款證據。
一、夫妻贈與不計入贈與總額,代表什麼?
夫妻贈與不計入贈與總額,指的是贈與稅的計算方式;贈與人死亡時,仍要另外判斷遺產稅。死亡前二年內贈與特定親屬的財產,可能依規定併入遺產總額。
第20條規定配偶相互贈與不計入贈與總額;第15條另將被繼承人死亡前二年內贈與配偶、各順序繼承人及其配偶的財產,視為遺產併計。適用時仍要核對贈與與死亡時的親屬身分及相關法定例外,不能只按曾有親屬關係判斷。《遺產及贈與稅法》第4、15、20條
口語上常稱夫妻贈與「免贈與稅」,法條效果是「不計入贈與總額」。若贈與人二年內死亡,仍須檢視是否併計遺產;適用規定與稅額依個案判斷。
「配偶相互贈與之財產」不計入贈與總額。(《遺產及贈與稅法》第20條)
二、死亡後轉出690萬元,為什麼借款證明很重要?
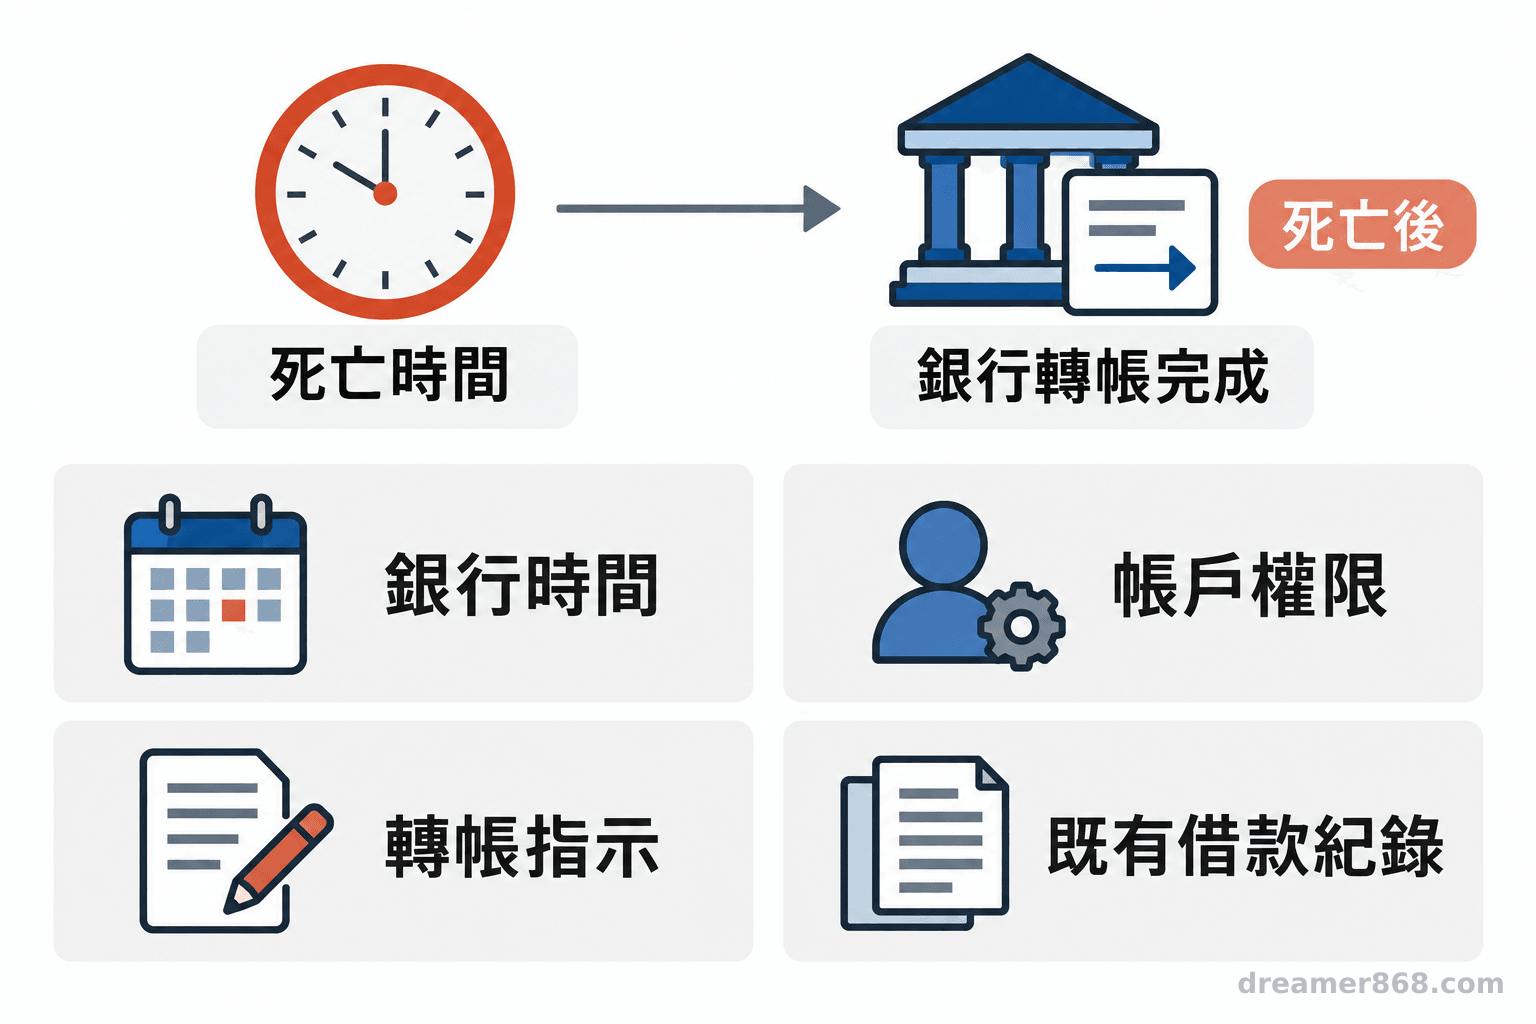
轉帳紀錄能顯示款項何時移動,單靠它通常無法證明雙方約定借款或必須返還。死亡後才完成的交易,還要與死亡時間、操作紀錄及其他文件一併核對。
經濟日報報導一件2020年死亡、2026年報導的遺產稅訴願個案。報導中的配偶主張有生前借款;報導所述稅捐機關則認為金流資料不足以證明借款約定,未認列該債務。另有約690萬元轉帳在死亡一個多小時後完成。此個案不能代表其他家庭,轉帳本身也不足以判定追稅原因或稅額。經濟日報個案報導
主張借款應整理當時對金額、返還方式與期限的約定及履行紀錄。銀行明細雖是線索,仍可能涉及贈與、共同支出或代墊;事後補做借據未必能證明先前有借貸合意。扣除未償債務須提出確實證明。
死亡後有款項轉出,應保存交易時間、操作與指示紀錄,釐清死亡時點、帳戶權利及款項用途;轉帳時間本身不能決定法律性質。
三、2026年修法後,遺產稅由誰負擔?
2026年9月11日公布的修法原則上自公布日起施行;死亡前二年贈與特定親屬而併計遺產時,按受贈財產比例計算的遺產稅額由受贈人負擔。
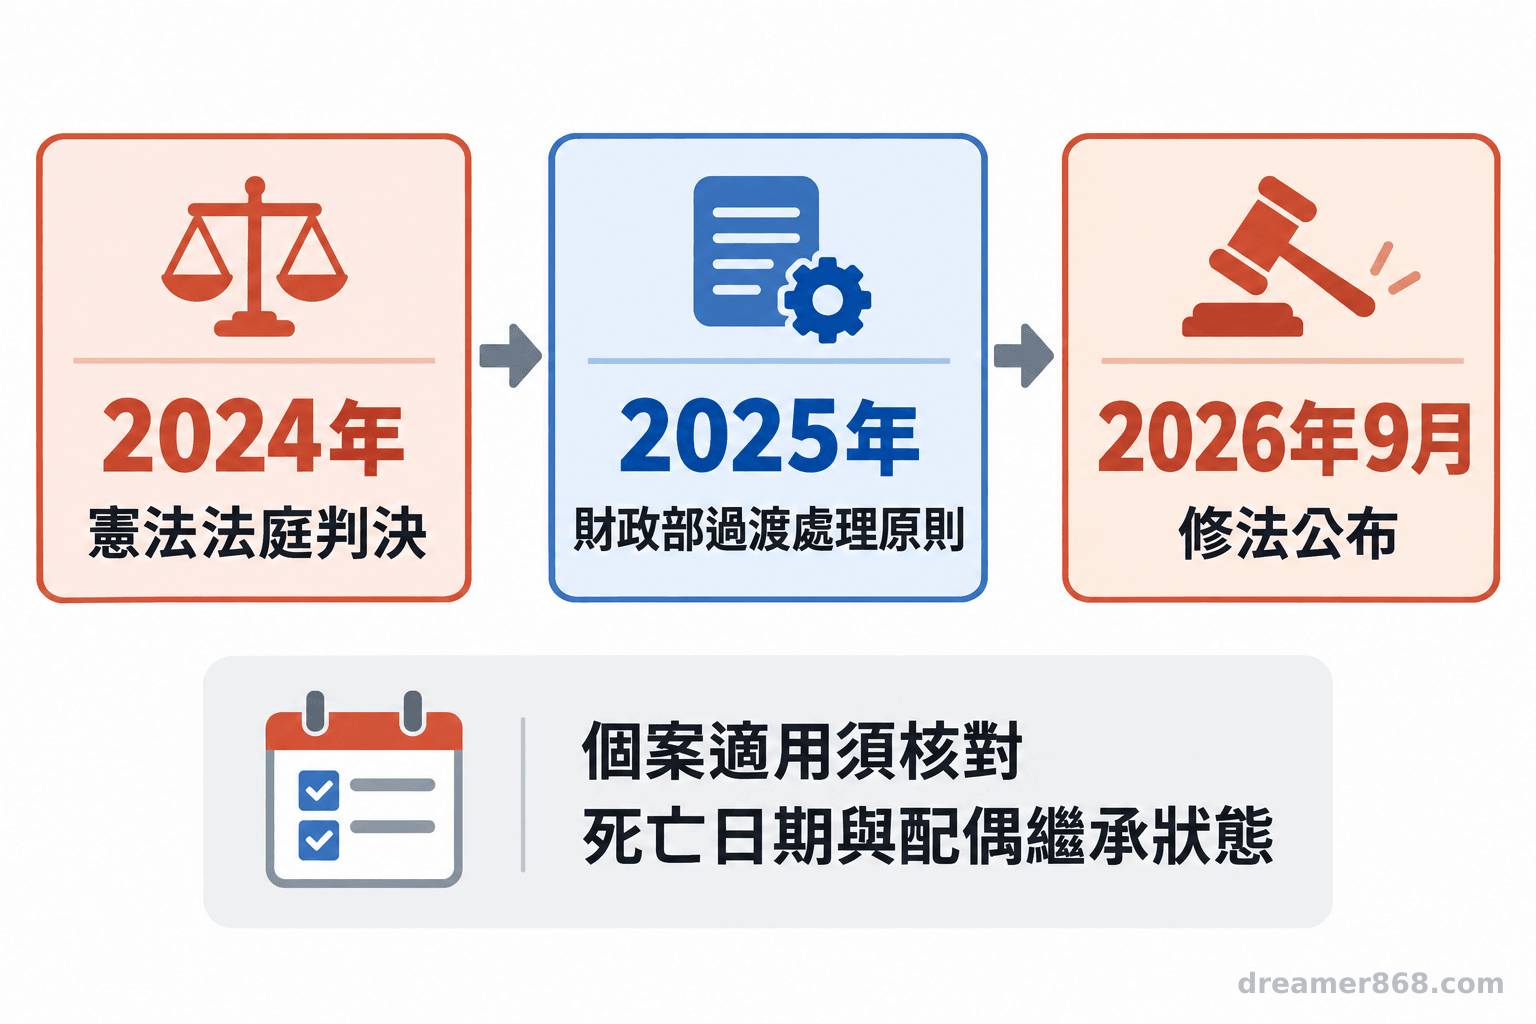
過渡案件須另核對死亡日期與配偶繼承狀態。民國113年10月28日起至民國115年8月21日修法施行前死亡者,僅配偶拋棄繼承或喪失繼承權時,適用新法第6條第3項;不能只因案件尚未結案就推定適用新規。
憲法法庭113年憲判字第11號判決後,財政部於民國114年發布行政處理原則,供修法前配偶未拋棄繼承且未喪失繼承權的案件暫行辦理。修法施行後,應依第6條第3、4項及過渡規定判斷;申報或核定進度本身不決定適用新舊規則。憲法法庭113年憲判字第11號;財政部過渡處理原則
修法也將死亡前二年贈與配偶的財產,列入計算配偶剩餘財產差額分配請求權的扣除額;此項修正同樣依公布施行的條文及其過渡規定判斷。財政部賦稅署修法說明
四、申報遺產稅前,夫妻金流要整理什麼?
依每筆款項整理時間、來源、用途和約定,並保留原始紀錄,才能說明它是贈與、借款或其他往來。繼承人、受贈配偶及正在辦理申報的家庭,都應避免只用帳戶進出推定法律關係。
- 銀行紀錄:備份完整對帳單、轉帳時間、匯款憑證,以及可查到的交易指示或操作紀錄。
- 借款資料:整理借款當時的契約或訊息、金額與期限約定、還款紀錄,以及尚未清償的計算方式。
- 贈與或代墊資料:保留移轉原因、款項用途、支出憑證及雙方結算紀錄。
- 案件日期與程序:確認死亡日、贈與日、申報及核定進度,逐項核對適用法條和過渡規定。
可將每筆往來列成對照表,記錄日期、金額、帳戶、用途、主張性質及證明文件。借款核對本金與還款,代墊款對應憑證及付款人;死亡後交易另留操作人、授權與款項去向。電子訊息及銀行檔案保留原始格式與完整上下文。
遺產稅申報有法定期限,資料不完整可向主管國稅局確認申報方式。財產、扣除額、繼承關係及修法時點都可能影響核定,新聞個案金額不能直接套用。以上為一般稅務資訊,不構成個別稅務或法律建議;個案仍依事實、適用法規及主管機關認定判斷。
- 夫妻相互贈與不計入贈與總額,處理的是贈與稅;死亡前二年贈與特定親屬,仍可能併入遺產課稅。
- 死亡後轉帳應核對權利、指示及資金往來證據,時間本身不能證明違法或借款成立。
- 新法適用須核對死亡日期與配偶繼承狀態。
常見問題
Q1: 夫妻贈與不計入贈與總額,是否永遠不用再繳相關稅款?
不宜這樣理解。配偶間贈與不計入贈與總額,但死亡前二年內贈與特定親屬的財產,可能依遺產稅規定併計。最後是否須繳稅,仍看遺產總額、扣除額及個案適用規定。
Q2: 只要在死亡前二年內贈與配偶,就一定要補繳遺產稅嗎?
法律規定該類財產可能併入遺產總額計算,不等於每案必然產生相同稅額。應一併檢視財產、扣除額、已納稅額及案件適用的修法規定。
Q3: 夫妻之間沒有借款契約,能否主張未償債務?
仍須提出足以證明借貸合意、返還義務及未清償狀態的資料。是否有書面契約不是唯一判準,但單有匯款明細未必能證明款項是借款。
Q4: 親人過世後,配偶把存款轉入自己的帳戶會如何認定?
需依死亡時財產權利、帳戶操作及轉帳指示等事實判斷。應保留完整紀錄並詢問主管機關或法律專業人士,不宜只憑新聞標題下結論。