
月薪不高,能不能存下一筆讓自己安心的錢?韓國理財創作者金蛋飯(金알밥)在新書《26歲的我,拚命存下1億韓元》中,回顧自己從資產零元的上班族起步,原先設定五年存到1億韓元,最後約兩年半達標的過程。書封標示約合新臺幣220萬元,這是她的人生紀錄,不是每個人都能照抄的財務目標。
金蛋飯原本住在父母家,領薪水、偶爾旅行,直到工作受傷離職,才開始重新思考收入與生活的關係。她把存錢當成爭取選擇權的起點,後來轉為自由工作者。讀這段故事,更值得思考的是怎麼訂一個能持續的計畫,讓節省不會吞掉生活。想把固定支出分配得更清楚,也可參考用數位銀行子帳戶分配薪水的信封理財法。
一、存錢目標先訂期限,也要留意自己的負荷
她把第一桶金視為增加生活選擇的緩衝,而不是衡量人生成功的唯一數字。 設定期限能讓儲蓄有方向,但期限與金額仍須配合個人的收入、固定支出和身心狀態。
金蛋飯提到,開始存錢時曾遇到旁人不看好的眼光,也曾為了省錢拒絕聚餐、帶便當上班。這些細節讓故事有了人的重量:存錢不只是在帳戶裡多一筆數字,也牽涉到如何回應同儕消費、如何說明自己的選擇。她建議不必逢人解釋正在儲蓄,可以簡單說明當天帶了便當,或先回家搭末班車。
不過,書中也談到極端節省曾讓她身心疲憊,連吃飯和購買想要的物品都感到壓力。這提醒讀者,設定期限不能只看能否達標,也要觀察自己是否因此欠下必要支出、犧牲健康或陷入焦慮。若目標使生活失去彈性,調整期限是計畫的一部分。
二、從小額自動轉存,逐步提高每月儲蓄
先從不影響基本生活的小額開始,發薪後固定轉存,再依實際狀況逐步提高金額。 金蛋飯將儲蓄分成入門、中級與進階階段,重點是讓新的消費習慣有時間成形。
書中建議,剛起步或過去常半途放棄的人,可以先用較小金額建立固定存款習慣;適應後再增加每月存款,或把目標分到數個帳戶。這不是規定每個人都要用定存,也不代表拆帳戶一定更有效。重點在發薪時先留下預定存款,再用剩下的金額安排生活費,而非月底才看還剩多少。
台灣金管會的金融教育資料也提醒,先存下一定金額,再依預算使用剩餘的錢。可以先把房租、交通、餐食、保險等必要項目列出,再決定可存金額;若每月收入浮動,則用保守收入估算,收入較好的月份再補充存款。
「每月零用錢先存一定金額。」 (金融監督管理委員會金融教育資料)
- 記錄一個月的必要支出與非必要消費,找出可以調整的項目。
- 設定一筆不影響基本生活的小額自動轉存,安排在發薪日後。
- 執行一至三個月後檢視帳戶餘額與生活壓力,再決定是否增加金額。
三、少花之外,也要替真正喜歡的事留預算
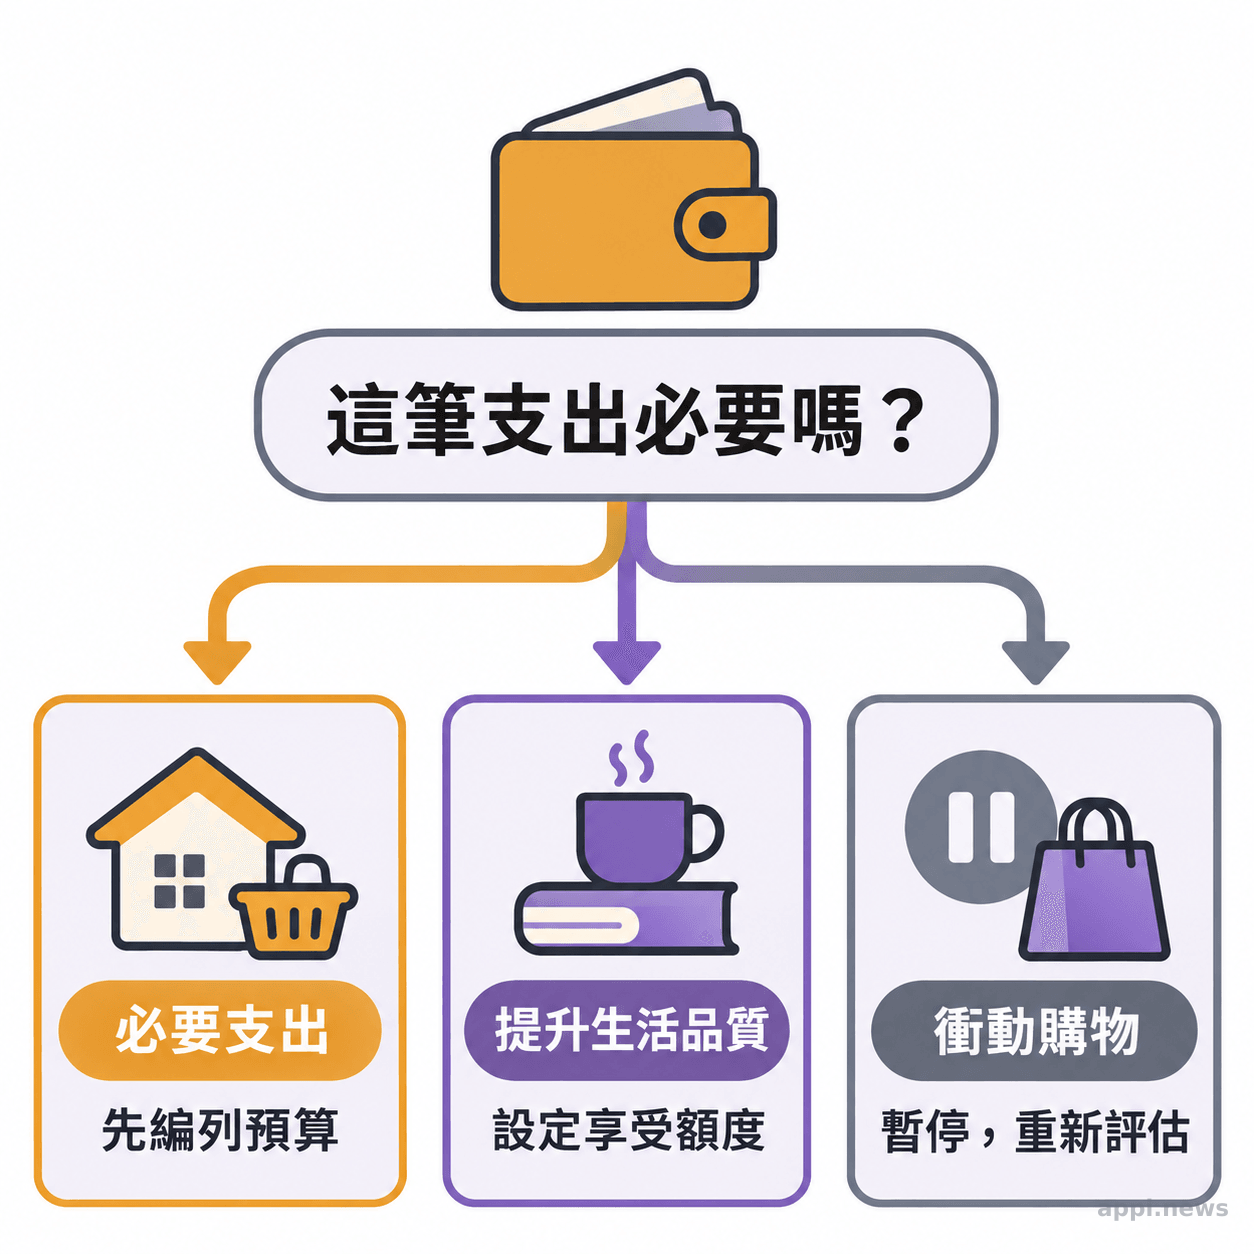
可以,金蛋飯後來把消費分成衝動購買、必要支出和能改善生活品質的花費。 儲蓄的目的在增加選擇,若每一筆享受都被視為錯誤,計畫可能變成長期壓力。
金蛋飯寫到,自己曾因過度節省而不敢買喜歡的遊戲主機,後來才練習把生活滿意度納入考量。她也分享購買二手筆電後,工作地點和安排有了更多彈性。這些是她個人的經驗,未必適用每個人的需求;讀者可以先問自己,這筆錢是否常被使用、是否改善日常,是否會排擠房租、還款或緊急預備金。
選擇二手物品也可能降低購買成本,但仍要檢查商品狀況、保固、配件與交易安全。對二手消費感興趣的人,可延伸閱讀台灣二手市場的消費情況與常見平台。對金蛋飯而言,存錢後學會花錢,是她從「只想累積數字」走向更自主生活的一部分。
四、存款與投資分開看,先了解保障和風險
存款累積與投資是不同階段,進入投資前要先確認資金用途、商品風險與保障範圍。 金蛋飯談到從存錢走向累積資產,也分享自己轉型經營內容的經驗,但個人收入來源與投資結果不能當成保證。
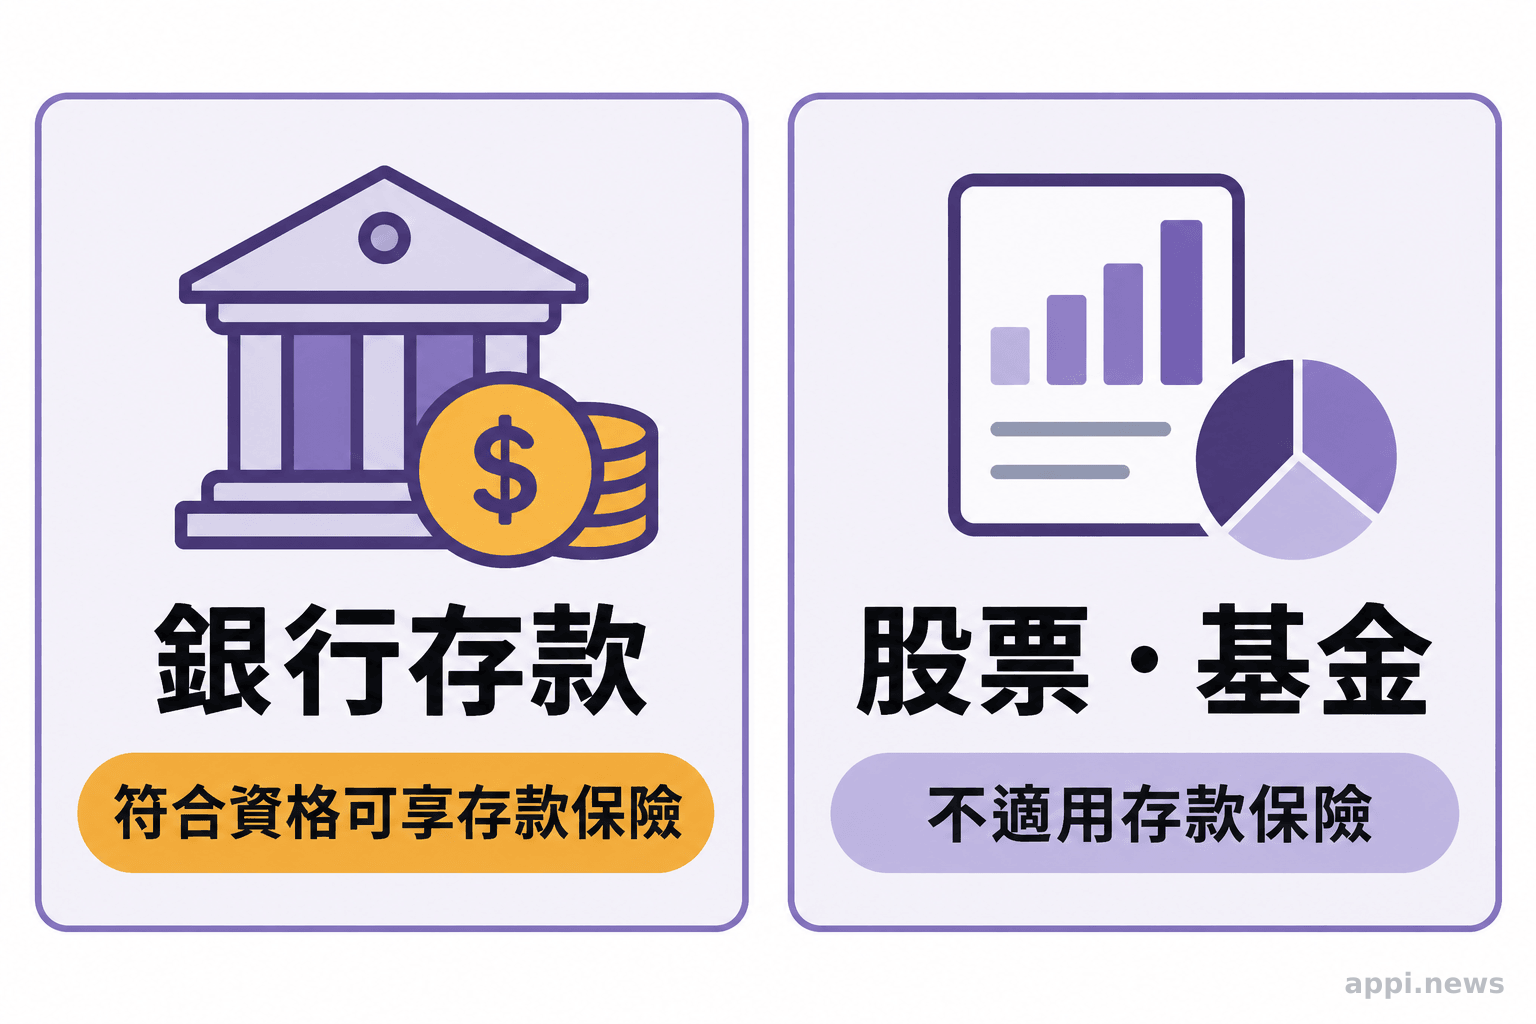
存款可以提供短期安全感,投資則可能有價格波動與本金損失。台灣中央存款保險公司說明,同一存款人在同一家要保機構的存款本金與利息,最高保障額度為新臺幣300萬元;股票、基金、ETF等非存款金融商品不屬於存款保險保障範圍。若選擇定存或高利活存,也應確認利率適用條件、起存金額、期限與提前解約規則,不要只被廣告上的數字吸引。
【關於作者】 金蛋飯(김알밥) 韓國MZ世代理財創作者,原本是資產0元的高職畢業上班族,因為不想一輩子只領200萬韓元的死薪水(約臺幣4.5萬元),還要被工作時間綁住,決心拚命存錢,實現擁有主導權的自由人生,透過極端儲蓄、投資與多元收入,短短兩年半內迅速存下1億韓元(約臺幣220萬),連原本不看好的人都驚呆,而有餘裕的她,現在也成為自由工作的自媒體經營者。金蛋飯曾受邀於 Channel A KBS 오늘의집》(Today’s House)及 Toss 等媒體分享理財經驗,也曾推出數位內容,於Wadiz群眾募資獲得超過 1000%的達標率。為了分享理財的益處,她目前持續為20 30歲的年輕族群提供實用的存錢、投資與增加收入的方法,希望幫助更多小資族建立穩健的財務基礎,朝向財務自由邁進。
照片提供:幸福文化
常見問題
不一定,應依收入穩定度、家庭責任、債務和必要支出調整儲蓄比例。 她的經驗可作為思考起點,不能取代個人的財務評估。
Q1: 金蛋飯多久存到1億韓元?
她原先設定五年存到1億韓元,後來約兩年半達成。這是她個人的經歷,並非一般人可預期的標準時間。
Q2: 月薪不高也能開始存錢嗎?
可以先從小額開始,先掌握必要支出,再設定不影響生活的固定金額。若收入不足以支付基本支出,優先處理生活與債務需求,不必勉強追逐高儲蓄率。
Q3: 一開始要選定存還是活存?
要看資金何時會用到及帳戶條件。短期可能動用的錢宜保留流動性,長期不急用的存款才評估定存;實際利率與規則以各銀行公告為準。
Q4: 存到第一桶金後就能離職嗎?
不能只憑存款金額決定。還要估算每月生活費、保險、家庭責任、收入來源和可能的失業期間,並保留足以應付突發支出的資金。
Q5: 存款保險會保障股票或基金嗎?
不會。中央存款保險公司列明,存款保險保障符合規定的存款,股票、基金、ETF等投資商品不在保障範圍。
- 把存錢目標拆成可執行的月計畫,從不影響生活的小額開始。
- 留下必要支出與真正重視的消費,定期檢視儲蓄是否帶來安全感而非持續焦慮。
- 投資與存款保障不同,投入前先確認商品風險與存款保險範圍。


