
一、查證聲明書回答的是排放資訊是否可信
2026 年 11 月 3 日,appi.news 報導三軍總醫院北投分院 2025 年溫室氣體盤查通過第三方查證。讀者看到「查證通過」時,仍要看聲明書寫了哪些盤查資料、適用範圍與保證等級,才能知道查證結論涵蓋到哪裡。要先分清楚,盤查是組織彙整、計算排放量的工作;查證則由獨立機構檢視資料、計算方法及相關證據,判斷排放聲明是否符合指定準則。
它記錄第三方對特定溫室氣體聲明所做的查證結論、依據及涵蓋範圍,不能單看「通過」兩字就推論企業所有環境資訊都已驗證。
依民國 114 年 12 月 19 日修正的現行《溫室氣體排放量盤查登錄及查驗管理辦法》第 8、9 條,經公告指定應查驗的事業,須由取得中央主管機關許可的查驗機構查驗排放量清冊與盤查報告書,並達合理保證等級;事業須依規定期限將查驗結果上傳至中央主管機關指定平台,內容包括查驗總結報告及查驗聲明書。這種法定查驗用途,和企業為永續報告、客戶要求或其他目的委託第三方檢視,適用條件可能不同,判讀時應回到聲明書的準則與委託目的。《溫室氣體排放量盤查登錄及查驗管理辦法》第 8、9 條
醫院盤查案例可搭配閱讀北投分院盤查與第三方查證的報導;若想先了解盤查如何建立組織邊界、盤點排放源,可看醫院溫室氣體盤查的 ISO 14064-1 流程。
二、合理與有限保證代表查驗深度不同
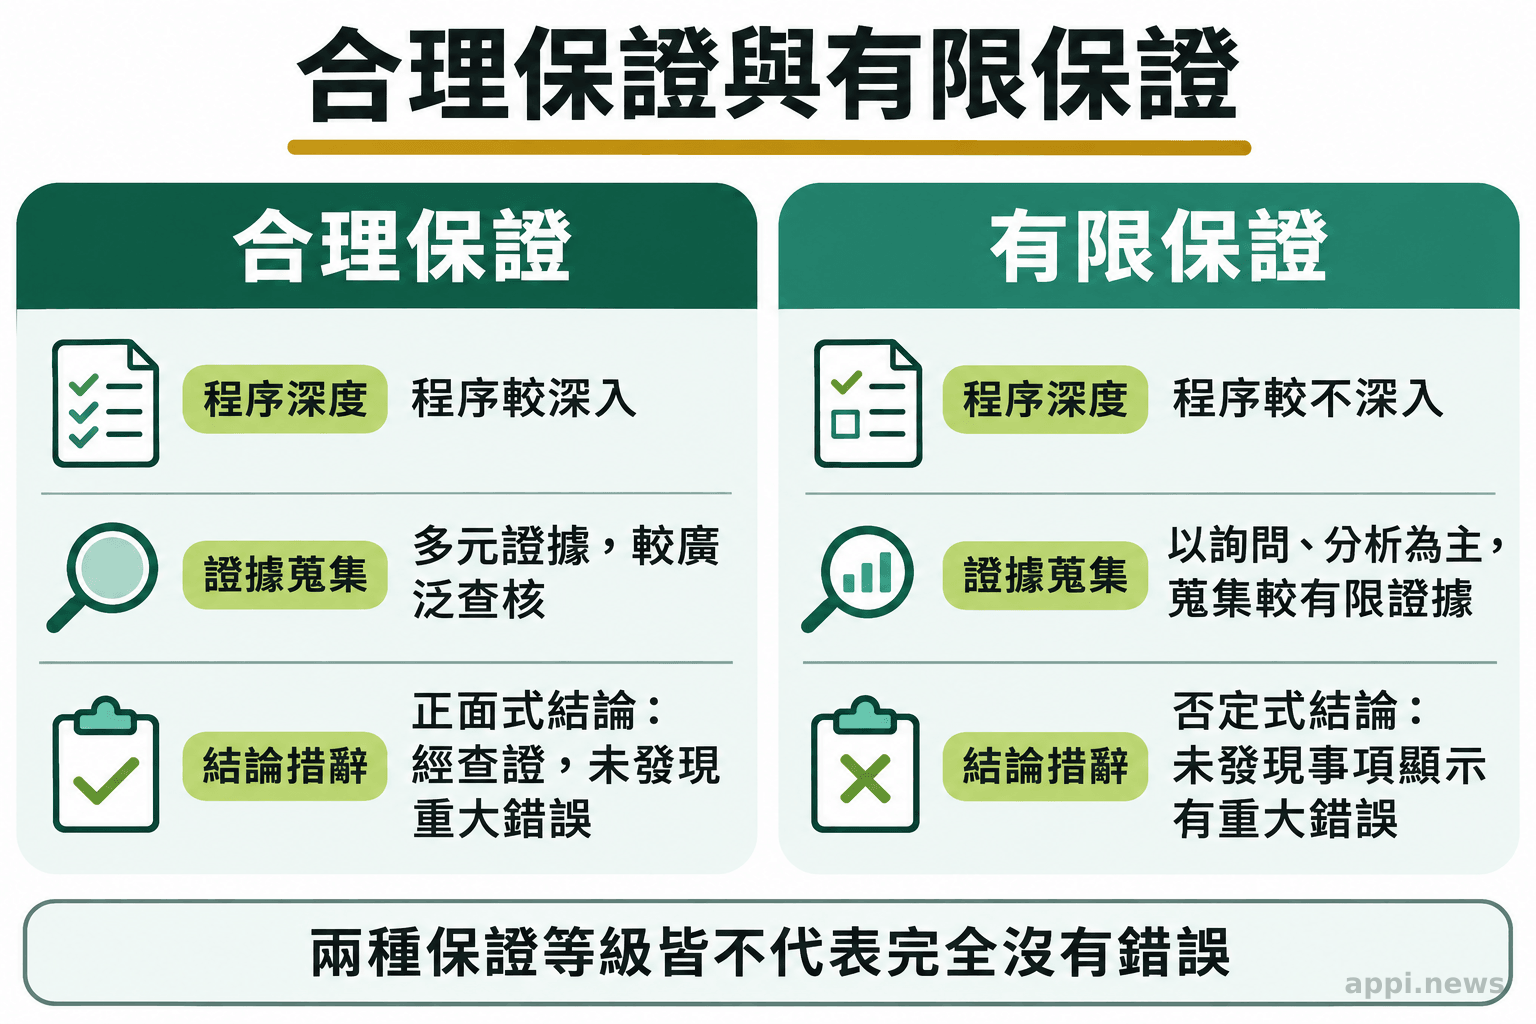
合理保證通常需要較多且更深入的查驗程序,目標是把查驗風險降至較低程度;有限保證的程序較少,提供的確信程度也較低。兩者都不是對零錯誤作保證。
查驗聲明書會標出保證等級,讀者可據此判斷第三方執行工作的深度。合理保證通常以正面式結論說明資訊是否在重大方面符合準則;有限保證常見以是否發現足以認為資訊有重大不符的事項來表達。報告格式依適用準則而異,閱讀時應以文件實際措辭為準,也要留意查驗採用的抽樣、資料檢視及現場程序。
環境部《溫室氣體查驗指引》對適用於該指引的組織型及專案型查驗,要求以合理保證等級為基礎規劃查驗程序,並要求查驗人員評估風險、測試推估值及數據蒐集過程。法規指定事業的要求不能直接套用到所有自願盤查或國際客戶委託案,其他方案可能採用不同準則與保證程度。
「查驗結果應為合理保證等級。」這是台灣《溫室氣體排放量盤查登錄及查驗管理辦法》對公告指定應查驗事業的規定。讀聲明書時,應確認委託案是否屬於這類法定查驗。
三、重大性門檻和盤查邊界決定結論涵蓋什麼
重大性門檻是判斷錯誤、遺漏或誤導是否可能影響使用者決策的尺度;盤查邊界則說明納入哪些組織、營運活動、排放源與期間。它們共同決定查驗工作的重點和結論適用範圍。
環境部查驗指引在特定組織型及專案型查驗中,要求實質性門檻以總排放量的 5% 以下為基礎。這是該指引適用案件的查驗要求,不代表任何聲明書都採相同百分比,也不表示門檻內的每一項差異都可忽略。查驗人員仍要考量錯誤性質、累積影響及資訊是否可能誤導使用者。
環境部查驗指引要求,以「總排放量之 5 %以下為實質性門檻」,並以合理保證等級為基礎設計、規劃及執行適用案件的查驗。這個數字應連同個案適用條件閱讀,不能當成所有自願查證案的通用標準。
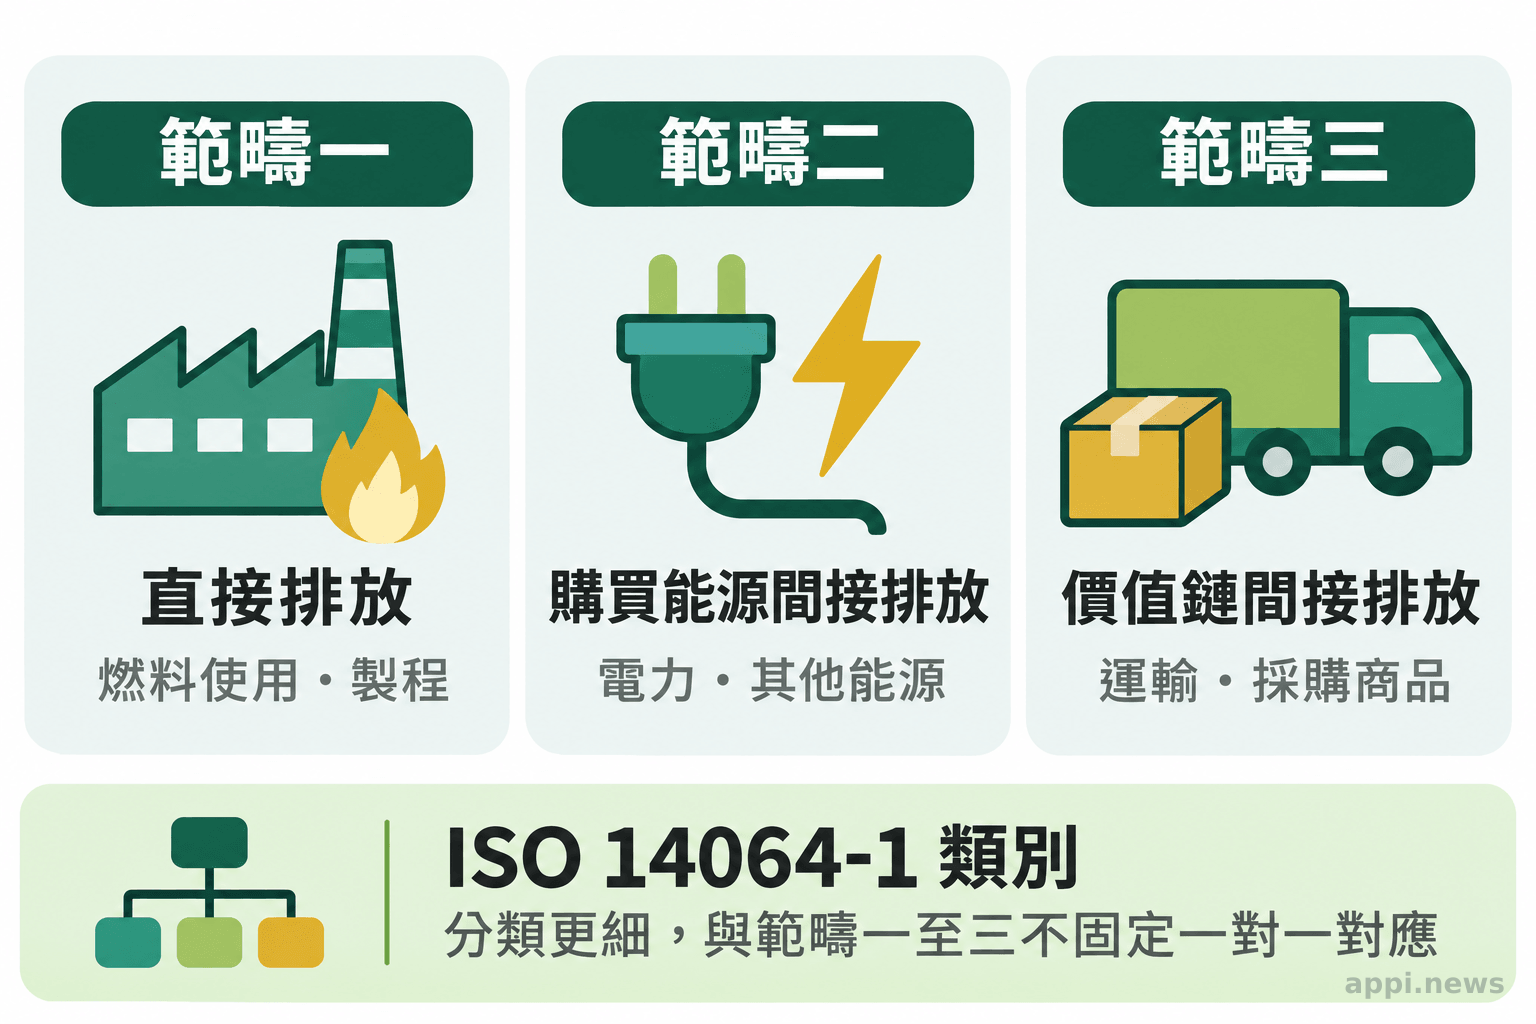
盤查邊界與排放分類是不同欄位:邊界交代納入的組織、場址、期間及排放源;分類則整理排放來源。下文的「範疇一、二、三」指常用的排放分類框架,範疇一為組織直接排放,範疇二為購買電力、蒸汽等能源造成的間接排放,範疇三涵蓋其他價值鏈間接排放。
CNS/ISO 14064-1 依其採用版本與文件列示的類別,將直接排放、輸入能源造成的間接排放,以及運輸、產品使用等其他間接排放分列。環境部的對照表可協助讀者辨認不同規範的分類用語,但範疇與類別不宜視為固定的一對一映射;應依聲明書採用的準則及其版本判讀。環境部各盤查規範排放範疇分類對照表
ISO 14064-3:2019 是溫室氣體聲明查證與確證的標準,涵蓋組織、專案及產品的溫室氣體聲明。標準提供查證原則、要求與指引;實際聲明還須明列採用的準則、目標、範圍與保證等級。查驗依據寫有 ISO 14064-3,不代表這份聲明自動涵蓋該組織所有範疇或永續議題。ISO 14064-3:2019 標準頁
四、查證和會計師確信依任務、準則與出具者判斷
兩者都是第三方依約定準則蒐集證據並提出結論,但委託目的、準則、查核範圍與出具者資格要看個案要求。溫室氣體查證聚焦排放聲明與盤查資料;會計師確信可能針對永續報告中的特定資訊,也可能針對不同類型的非財務資訊。
ISO 14064-3 專門針對溫室氣體聲明的查證與確證。會計師承作永續或其他非財務資訊確信時,則可能依確信準則執行;IFAC 說明,ISAE 3000(修訂版)適用於歷史財務資訊查核或核閱以外的確信案件,也可應用於不同形式的非財務資訊。具會計師身分不會自動代表該人員或事務所具備特定溫室氣體查驗資格;同樣地,取得溫室氣體查驗資格也不代表承作財務報表查核。IFAC:非財務報導確信準則
實務上,企業依環境部規定辦理法定盤查查驗時,應確認查驗機構是否取得主管機關許可;若是為永續報告或投資人資訊委託確信,則要看指定的確信準則、涵蓋指標及出具者條件。兩種服務可以在同一份永續資訊工作中並行,但不能只憑「第三方查核」或「會計師簽證」字樣,就推定它們的目的和結論相同。延伸閱讀可參考永續報告書查證及能源管理驗證的案例。
拿到聲明書後,可以依序核對:
- 先看委託目的與準則:確認依據是環境部法規、ISO 14064-3、確信準則或特定客戶方案,並核對版本。
- 確認盤查邊界:檢查組織或場址、盤查期間、排放範疇/類別,以及被排除的項目是否有說明。
- 讀保證等級與重大性:確認合理或有限保證、門檻如何設定,以及重大差異如何處理。
- 查看結論和限制:留意保留意見、資料限制、修正事項與聲明書是否只涵蓋部分指標。
- 核對查驗機構資格:法定查驗案可查主管機關許可資訊;其他確信案則依委託條件確認出具者資格及專業能力。
- 「通過查證」只說明特定聲明在指定準則與範圍下得到查驗結論。
- 合理保證的查驗程序通常較深入,仍不代表零錯誤保證。
- 範疇一至三和 ISO 類別是不同層次的分類,閱讀時要看採用準則。
- 查證與會計師確信須依委託目的、適用準則、範圍及人員資格分辨。
常見問題
Q1:查證聲明書寫「合理保證」,是否代表排放數字完全正確?
不是。合理保證代表依準則執行較深入程序,將查驗風險降至較低程度;抽樣、估算與資料限制仍可能存在,不能視為絕對零錯誤。
Q2:重大性門檻 5% 是所有企業都一樣嗎?
不是。環境部查驗指引對其適用的組織型及專案型查驗,以總排放量 5% 以下為實質性門檻基礎。其他查證計畫應查看各自適用的準則和聲明書。
Q3:查驗聲明書只寫範疇一、二,是否代表範疇三沒問題?
不能這樣推論。結論只涵蓋文件明確列出的盤查資訊;若範疇三沒有納入,聲明書不會替該部分背書。
Q4:會計師簽出的確信報告可以取代溫室氣體查驗嗎?
要看委託要求及適用法規。若屬主管機關指定的法定查驗,須符合查驗機構許可與合理保證等要求;一般確信報告的名稱或出具者身分本身不足以證明符合這些條件。
參考來源
- 全國法規資料庫(2025)。《溫室氣體排放量盤查登錄及查驗管理辦法》
- 環境部(2024)。《溫室氣體查驗指引》
- 環境部(2022)。《溫室氣體排放量盤查作業指引》附錄一「各盤查規範之排放範疇分類對照表」
- International Organization for Standardization(2019)。*ISO 14064-3:2019 Greenhouse gases, Part 3: Specification with guidance for the verification and validation of greenhouse gas statements
- International Federation of Accountants(2021)。*Assurance Standards Keeping Pace on Non-Financial Reporting


