房產基金按月或按季配息,容易被排進退休生活費;但遇到醫療支出、修繕或家庭急用時,投資人能否在需要的日期拿回本金,還得看贖回窗口、通知期與基金資產能否及時變現。退休族、以配息支付必要開銷者,以及短期可能動用本金的家庭,都需要把收入安排和取回資金的時間分開檢查。
房產基金的流動性,可以先理解為資產換成可用現金的速度。房產估價、議價與交割各有流程,基金受益權的贖回規則則由個別文件訂定。若投資人可提出贖回的速度快於基金出售房產的能力,市場轉弱時就可能出現延後付款、限制額度或暫停交易等安排。這些情況不代表每檔基金都會發生,判斷仍要回到基金條款與家庭用錢日期。
一、配息安排與贖回本金是兩種不同時間表
配息日期不代表本金可在同一天贖回;配息頻率、配息來源和贖回權利要分開確認。
配息是基金依其分配政策支付款項的安排,實際來源與金額應以個別基金文件及公告為準,不能只憑配息率推定為固定收益。贖回則要看受理頻率、申請截止日、通知期、估價日和付款流程。每日受理也不必然表示當日可以完成申請或入帳,契約另有的鎖定期、額度門檻和延後條款也會影響結果。
退休現金流檢視時,可以先列出每月必要支出,再標示各筆資產最快可動用日期。若房產基金配息是固定生活費來源,或家中有人可能在短期內需要一筆本金,時間表就要涵蓋配息減少、申請延後及臨時支出同時發生的情境。
二、FCA 的 30 日指標提供風險訊號,不能當個別基金答案
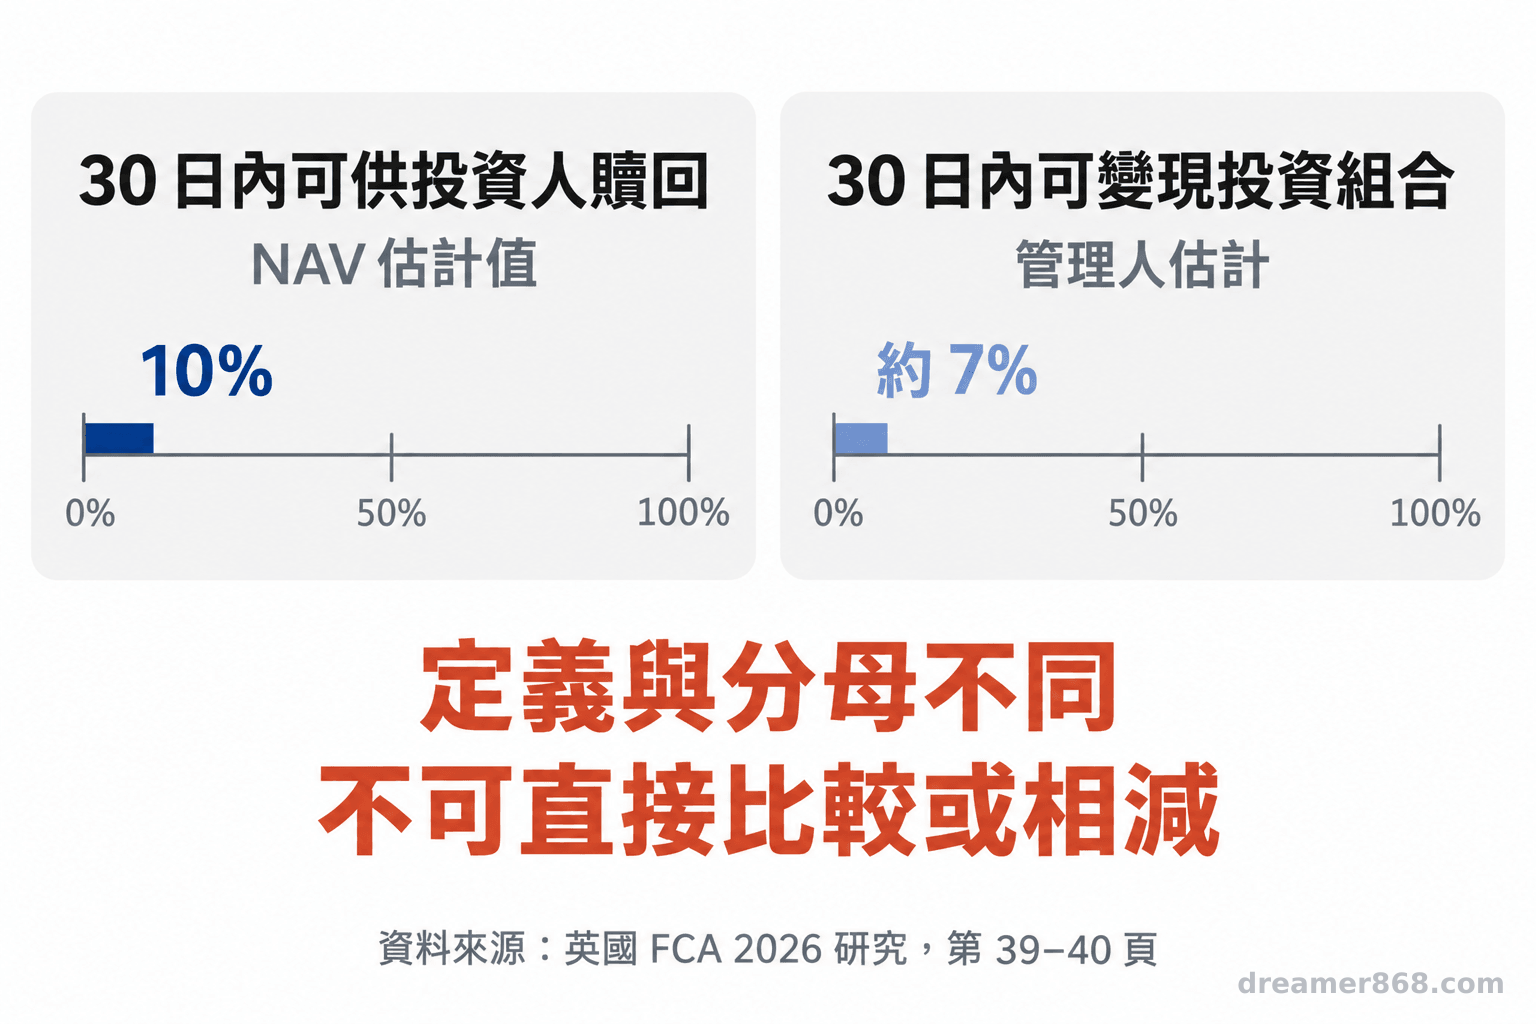
FCA 研究分別估計,英國管理的房地產 AIF 有 10% 的 NAV 可在 30 日內供投資人贖回;同期,管理人估計約 7% 的投資組合可在 30 日內變現。前者描述贖回安排,後者描述資產流動性,口徑不同,不能直接相減。
這份 2026 年研究依基金管理人提交的 AIFMD 監管資料,分析英國管理的另類投資基金。在正常市場條件下,報告未發現英國管理 AIF 整體出現市場範圍的流動性短缺。另就房地產基金類別,報告分別列出贖回安排與資產可變現程度的 30 日估計;這是不同層級、不同定義的指標,不能用來推論個別基金已有資金缺口。
這些數字可提醒讀者檢查贖回承諾與底層資產變現安排是否配合,但不能據此判定個別基金已有可量化的贖回缺口,也不能推算臺灣投資人實際能取回的比例。FCA 研究 PDF,第 39 至 40 頁
研究也有範圍和資料限制。報告以申報欄位推估基金是開放式或封閉式,部分基金沒有足夠資料可分類;可變現程度採管理人回報的評估,研究提醒壓力升高時可能過度樂觀,也未必完整反映流動性管理工具。因此,英國管理 AIF 的市場彙總估計不能代表個別境外基金,更不能直接套用在臺灣投資人的基金上。
三、房產出售需要時間,基金可能設有流動性管理條款
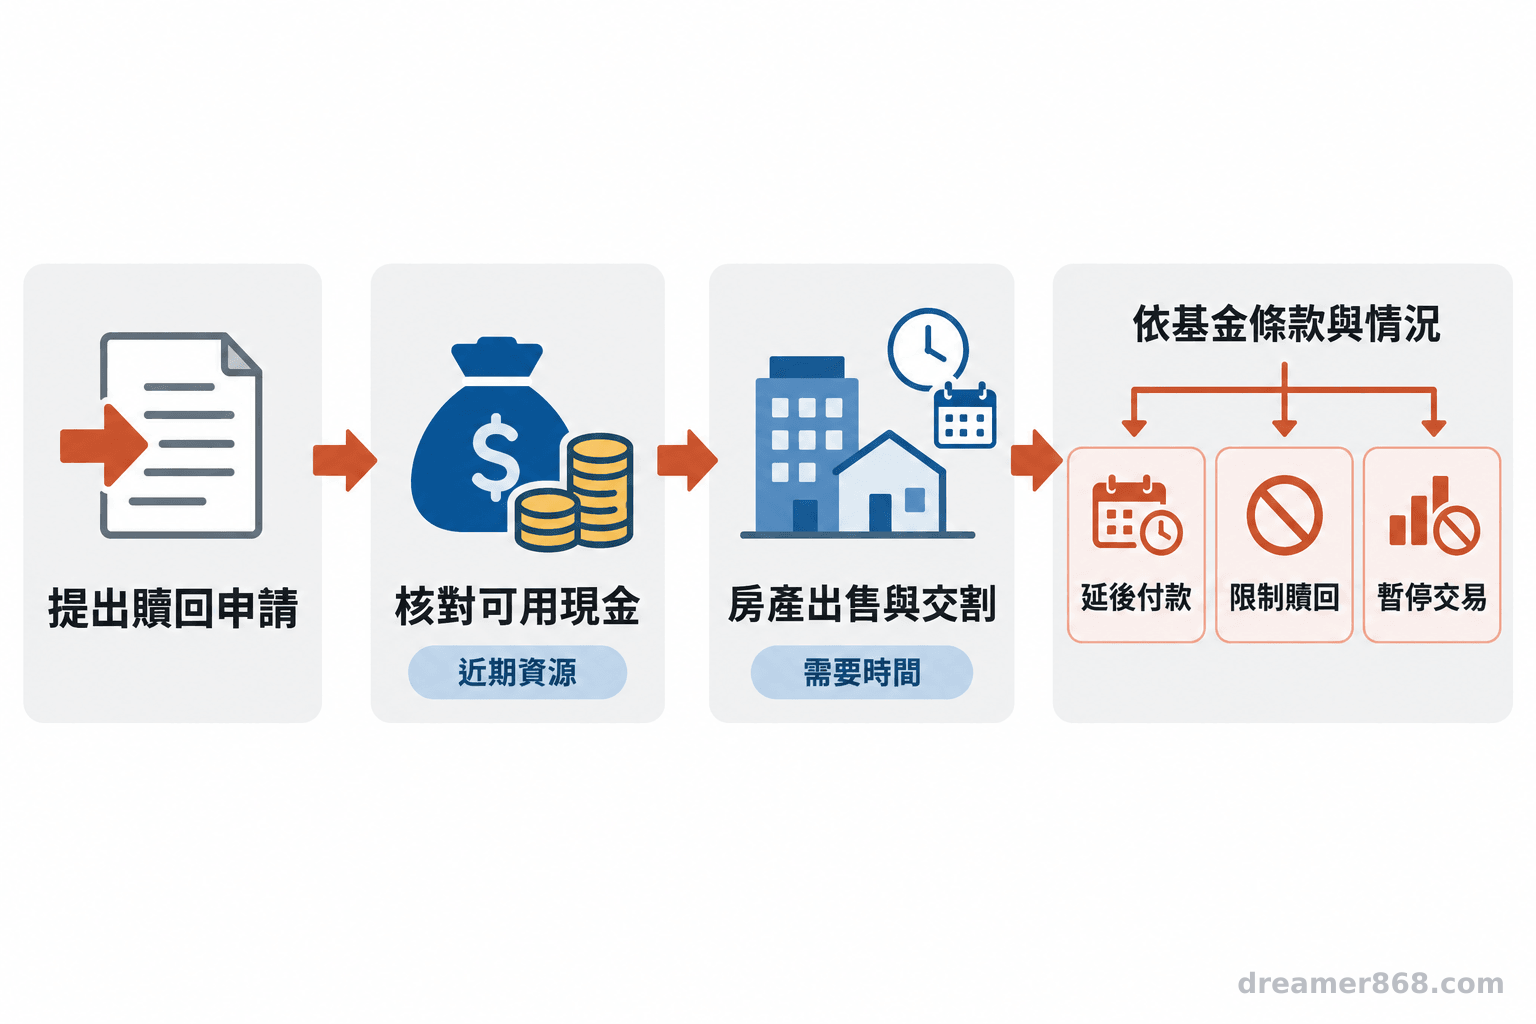
當贖回需求快於房產出售或現金調度速度時,基金可能依契約延後付款、限制贖回或暫停交易。
不動產估價是特定日期及方法下的判斷,不代表資產可以立刻依該價格成交。市場交易減少、買賣雙方對價格看法分歧時,出售可能拉長;一般而言,急需現金的資產持有人也可能考慮折價出售,但這是流動性管理的一種可能情境,並非 FCA 回顧所記錄的該次事件結果。投資人應查看基金有沒有設定贖回閘門(限制一段期間受理的金額)、暫停權或延後結算,以及管理人如何公告和處理未完成的申請。
FCA 回顧 2016 年英國脫歐公投後的市場時,記錄部分每日交易房產基金因資產無法及時變現、估值不確定而暫停交易或調整價格。這份檢視涵蓋英國授權基金,可用來理解流動性管理情境,不能預測所有境外基金都會停贖。
FCA 的總體結論指出,當時的暫停、延後等工具有助於避免市場不確定性升高對基金造成不成比例的影響,也提醒基金間的流動性管理品質不一。FCA 房產基金回顧,總體結論
FCA 在《Review of property funds and liquidity risks》的總體結論指出,市場不確定性升高時,暫停或延後等流動性管理工具有助於避免不確定性對基金造成不成比例的影響;不同基金的流動性管理品質仍有差異。
四、用五個檢查點核對退休現金流
從贖回日程、付款期限、限制條款、現金與變現估算、家庭備用資金逐項核對,並以最新基金文件為準。
-
贖回窗口:記下申請頻率、截止時間和下一個可申請日期。
-
通知及結算:確認要提前多久申請、估價日如何決定,以及預計付款時間。
-
額度與管理權:查詢最低持有期間、贖回上限、延後付款和暫停交易的條件。
-
現金與資產出售估算:查看最新月報或年報的現金部位及底層資產出售期限;若管理人提供估算,記錄日期與計算口徑,不同基金數字不宜直接比較。
-
家庭備用安排:假設配息降低、贖回延後,並遇到醫療或家庭支出,檢查其他可動用資金能否支應必要開銷。
例:6 月 3 日申請、每月 5 日截止、6 月 30 日估價,估價後 20 個工作日付款,可能 7 月下旬入帳。若 7 月 10 日需繳保費或修繕,贖回款不可先當可用現金。把「申請日、估價日、預計付款日、最晚付款日」與必要支出排在同一月曆,標出入帳前可用資金;若延付有缺口,記金額、週數並核對備用現金。假日與延付條款依文件確認。
涉及境外基金時,還要核對基金註冊地、銷售地規範及個別文件。這些內容是一般財務資訊,不構成個人化投資建議,也不推薦特定金融商品;基金配息、費用、匯率與稅務結果,應依個別基金資料和適用規定判讀。
- 配息時程與本金贖回條件應分開核對。
- FCA 的 10% 與 7% 是英國市場彙總、定義不同的 30 日指標,不是個別基金的贖回保證或可直接相減的缺口。
- 退休現金流檢查要納入通知期、付款期限、暫停條款與家庭可動用資金。
五、房產基金流動性常見問題
先以基金文件確認可申請贖回與付款的時間,再和家庭必要支出日期比對。
常見問題
Q1:房產基金多久可以贖回?
各基金的受理頻率、通知期、估價與付款安排可能不同,還可能受額度限制或暫停條款影響。應查閱最新公開說明書、月報及管理人公告。
Q2:基金暫停贖回代表資產沒有價值嗎?
暫停交易本身不足以判斷基金資產價值。應看管理人公告說明的原因、估價方式和後續安排,並確認未完成申請如何處理。
Q3:基金配息可以直接當作固定退休收入嗎?
配息金額與來源可能依基金政策及實際狀況變動,不能單憑入帳規律推定未來金額或本金可領回時間。若必要開支依賴配息,應把收入減少和贖回延遲列入現金流試算。