
日圓走強,確實可能提高日圓資產換算成台幣後的金額,但這不代表保單或基金的整體結果一定改善。對持有日圓保單、日本 ETF 或基金的台灣家庭來說,先釐清資產如何計價、何時要用台幣,再看匯率情境,會比只押一個升貶方向更有用。
截至 2026 年 9 月,日本薪資與 GDP 數據出現變化,中央銀行也調整利率。這些消息提醒持有人更新原先的試算前提,卻不能單獨回答日圓接下來會升或會貶。薪資與 GDP 統計各有發布月份和計算口徑,引用時應一併看清楚,避免把單月變化當成長期趨勢。
日本經濟數據提供背景,不能直接當成匯率答案
不能只憑單期薪資或 GDP 推斷日圓方向。 統計有特定期間與計算口徑,也可能修正;它們適合用來理解政策環境,不是匯率保證。
日本厚生勞動省 2026 年 9 月 8 日公布的 7 月速報顯示,名目現金給与總額較去年同月增加 4.7%。這是名目薪資年增率,涵蓋不同薪資項目;其中獎金等特別給與也會影響總額,不能解讀為每位工作者的固定月薪都增加同樣幅度。這個單月數字本身不等於歷史新高,若要比較長期變化,還須確認相同統計口徑及比較期間。厚生勞動省統計表同時列出實質薪資指數,閱讀薪資變化時也應留意物價及實質購買力。
日本內閣府經濟社會綜合研究所公布的第二季 GDP 二次速報,實質 GDP 季增 0.4%,年化為 1.4%;初值則是季增 0.3%、年化 1.1%。年化是將一季的速度換算成年率,不能當成全年已實現的成長率。Reuters 於 2026 年 9 月 8 日報導,經濟學家預估中位數為 1.6%;這是市場預估,不是官方統計值。上修反映估算變動,仍不足以證明經濟全面強勁。Reuters 報導 ESRI 第二季 GDP 二次速報
BOJ利率調高,日圓仍受多種市場因素牽動
不一定。 匯率也會反映利率差距、市場對政策的預期、資金避險需求和其他經濟變化;升息消息若早已反映在價格中,公告後的匯價反應可能有限。
日本銀行(BOJ)在 2026 年 9 月 18 日決議調整貨幣市場操作指引,將無擔保隔夜拆款利率的目標設為約 1.25%,並自 9 月 24 日起生效。這是政策利率安排,不是對日圓匯率的承諾。BOJ 決議文件指出,該決策以 7 比 2 通過,顯示決策委員對政策安排並非全數一致。
即使日本利率提高,若其他主要經濟體利率仍高,利差仍可能影響資金流向。投資人面對市場不安時,也可能優先調整持倉,而非只根據利率差買賣貨幣。因此,重新檢視部位的重點是測試不同情境下的財務影響,不是將一項政策消息直接換算成日圓預測。
「日本銀行將引導無擔保隔夜拆款利率維持在約 1.25%。」這是 BOJ 公布的政策指引,生效日為 2026 年 9 月 24 日;指引內容並未承諾日圓匯率走勢。
日圓保單要算未來給付能換回多少台幣
若給付以日圓計價,日圓相對台幣升值時,同一筆給付通常可換得較多台幣;實際金額仍要依契約、費用和換匯條件計算。
例如,假設保單給付 100 萬日圓,並以每 100 日圓兌新台幣 20 元換算,約為 20 萬元;若假設匯率改為 22 元,則約為 22 萬元。這只是方便比較的假設情境,不是現行報價或匯率預測,也未納入價差與手續費。匯率只改變換算結果,保單本身的給付條件仍由契約決定。
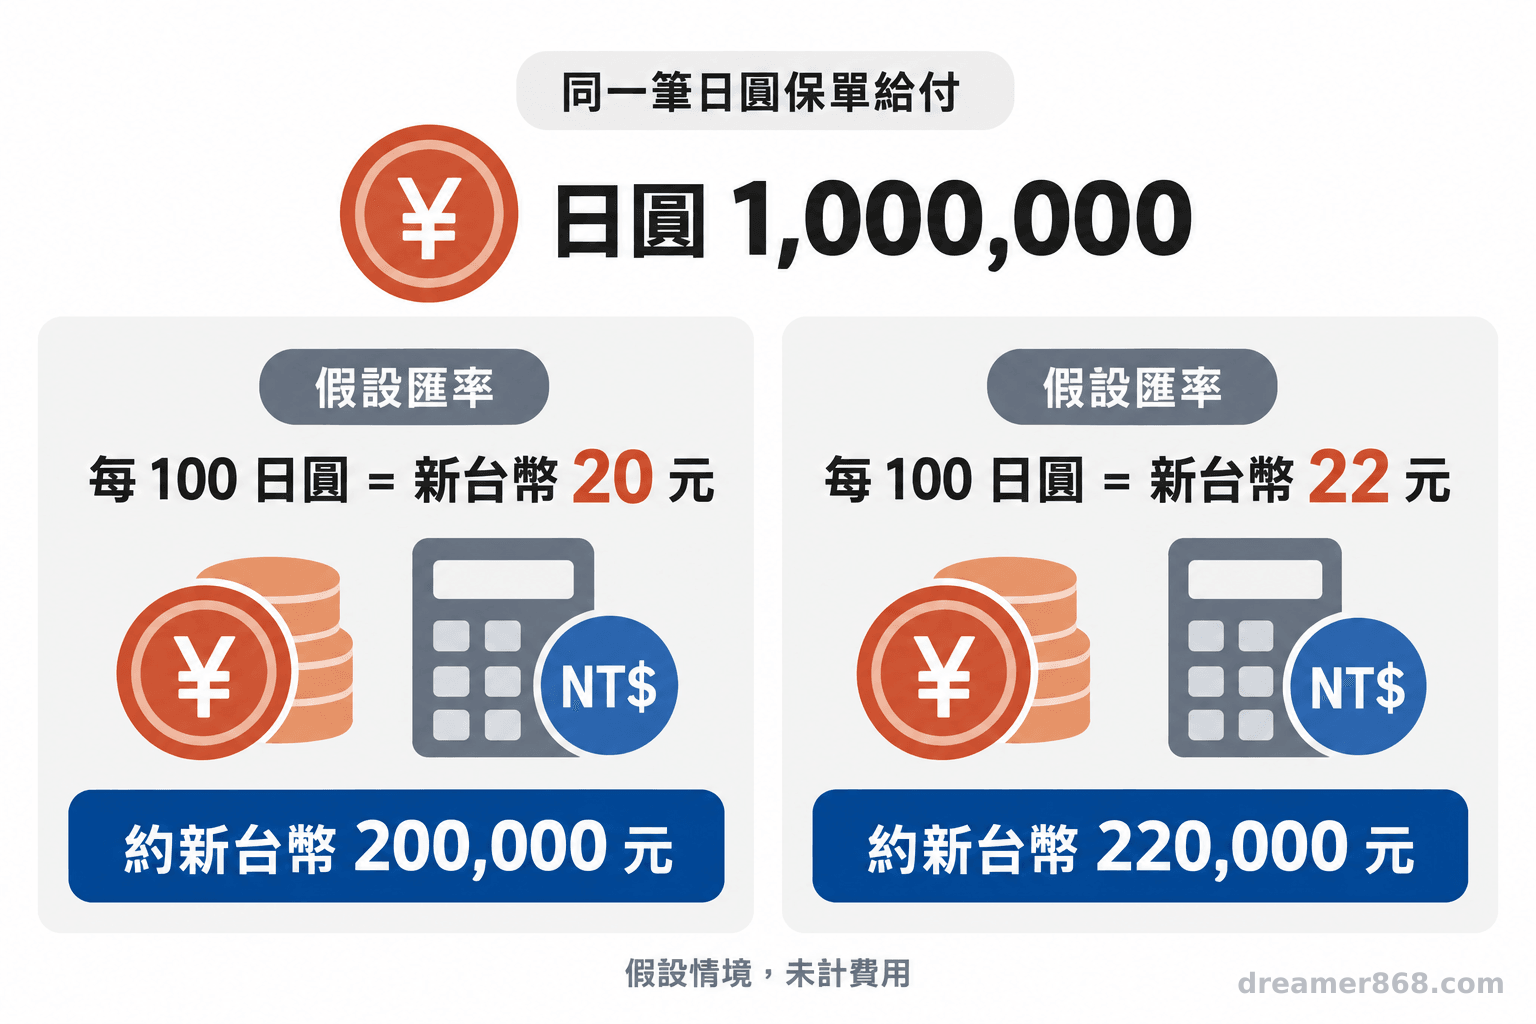
檢視保單時,可先核對保費與給付各自使用的幣別,再讀給付年度、解約或滿期條件、保單費用,以及實際換匯方式。若家庭預計近期用台幣支付退休生活費、房貸、教育或醫療支出,應把領款日期和可能的匯差列入現金流。難以承受匯率波動的人,也要先確認不利情境下的台幣缺口,再判斷原本的安排是否仍符合需要。
日本基金的標的報酬不等於台幣投資結果
不是同一個數字。 台幣投資人的結果還受日圓匯率、基金計價與避險安排、費用和持有標的表現影響。
假設日本股票以日圓計價上漲,但日圓同期對台幣走弱,折算後的漲幅可能縮小;若日圓走強,換算結果則可能增加。這是兩個變數的方向示意,基金仍可能因股價下跌、管理費或其他成本而有不同結果。美國證券交易委員會的投資人教育頁面以美元與海外投資為例,說明匯率變動可能提高或降低投資報酬;套用到日圓與台幣時,應理解為一般匯率風險原理,而非對特定基金的分析。Investor.gov 國際投資說明
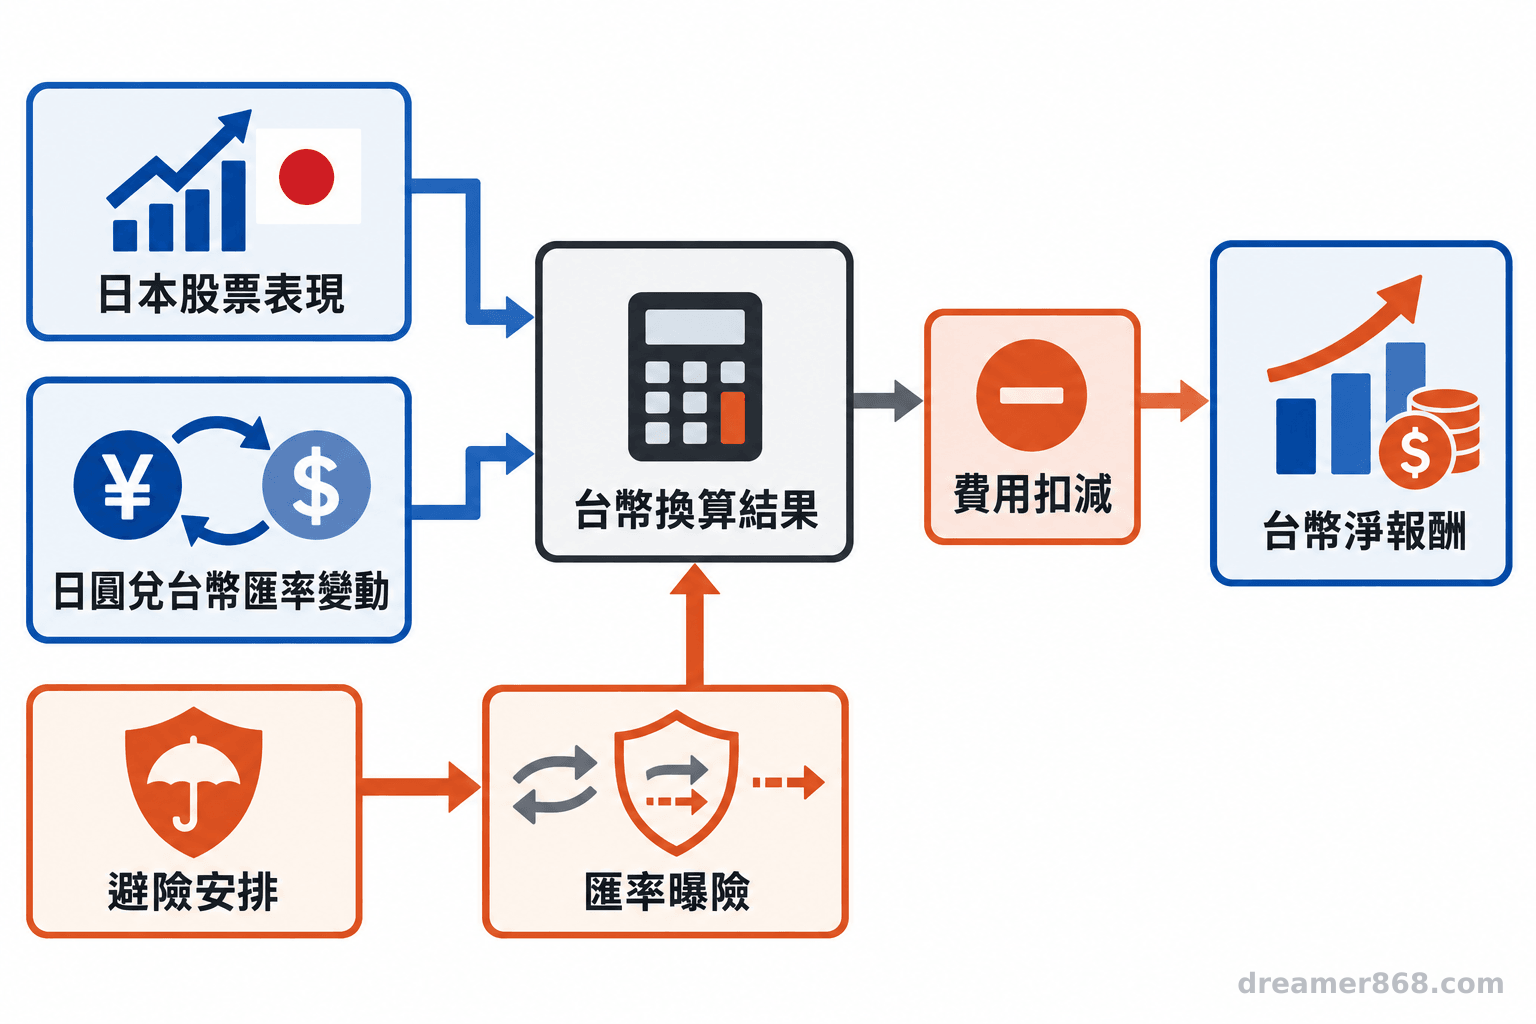
基金以台幣申購或顯示淨值,不一定代表底層資產沒有外幣曝險。可查基金公開說明書、月報與投資人須知,確認計價幣別、投資地區及日股比重、是否避險、避險比例與相關費用。「南向基金」可能涵蓋多個市場,名稱或投資區域標籤不等於日本持倉比重;可比較月報中各市場配置,並留意資料日期,確認配置是否已變動。
| 檢視項目 | 可核對的資料 |
|---|---|
| 投資內容 | 日本股票或指數比重、持有市場及產業 |
| 幣別曝險 | 基金計價幣別與底層資產幣別 |
| 避險與成本 | 是否避險、避險比例、管理費及交易成本 |
| 家庭用款 | 何時需要台幣,以及可承受的波動 |
用幾種匯率情境檢查家庭現金流
整理資產幣別、條款、費用與用款時點,再以不同匯率假設試算,能看出部位對家庭現金流的影響。 這項檢查是壓力測試,不是判斷日圓必漲或必跌。
- 列出保單、ETF 與基金的幣別、金額、投資內容及避險狀態。
- 記下原先使用的匯率和試算日期,統一用「每 100 日圓兌新台幣幾元」報價,再設較低、相近及較高的假設情境。例如 100 萬日圓給付在 18、20、22 元時,分別約換得 18 萬、20 萬、22 萬元;這些數字只作壓力測試,不是匯率預測。
- 把每筆預計支出和日期放進表格,確認匯率變動後台幣資金是否足夠。
- 對照契約和基金文件;條款不清楚時,向保險公司或基金業者確認,再視需要請保險或財務規劃專業人員協助判讀。
近期需要台幣支出、風險承受度較低,或不熟悉基金避險安排的持有人,宜先確認可能的資金缺口與產品條款。薪資、GDP 與利率數據各自有統計期間、口徑和生效日期,也可能修正;單一數據不能代替個人的現金流盤點。本文為一般資訊整理,不構成個別投資建議;商品條款與風險仍應以正式文件為準。
- 日本薪資和 GDP 數字、BOJ 利率調整可作為政策背景,不能單獨預測日圓。
- 保單給付與基金投資結果,須分別核對匯率、契約或持倉、費用及避險安排。
- 多種匯率情境可協助檢視台幣用款準備,不能視為未來匯率預測。
常見問題
Q1:BOJ升息後日圓一定會升值嗎?
不一定。匯率也受市場預期、其他國家的利率、資金流向和風險情緒影響,升息不能當作日圓升值保證。
Q2:日圓保單要怎麼估算台幣給付?
先確認日圓給付金額,再用不同匯率假設換算,並核對契約條件、費用及實際換匯方式。每次試算都應註明日期和假設。
Q3:台幣計價的日本基金就沒有匯率風險嗎?
不一定。基金顯示或申購所用的幣別,可能與底層資產幣別不同;需閱讀基金文件確認曝險和避險安排。
Q4:基金叫南向基金,是否代表投資日本?
名稱不足以判斷。應查看公開說明書或月報中的投資地區與日本持倉比重。
參考來源
- 日本厚生勞動省 (2026). 毎月勤労統計調査 2026年7月分結果速報
- Economic and Social Research Institute, Cabinet Office, Japan (2026). Quarterly Estimates of GDP for April–June 2026 (Second Preliminary Estimates), Summary
- Bank of Japan (2026). Change in the Guideline for Money Market Operations (September 2026 MPM)
- Reuters (2026, September 8). Japan revises Q2 GDP up to annualised 1.4% expansion
- U.S. Securities and Exchange Commission, Investor.gov (n.d.). International Investing


