
持有海外 ETF、基金或外幣保單的家庭,要用資產支付房貸或退休生活費時,帳面金額不一定能立刻轉成新台幣。美國與英國監管機關近期詢問銀行對大型交易商的曝險及風控,提醒家庭檢查資產由誰保管、多久能取回。交易商損失不能直接換算成銀行或投資人的損失;盤點重點是自家資產的保管關係、變現條件與備用現金。
一、銀行曝險新聞應看懂交易關係與數字界線
不能據此推論。交易商損失、銀行對交易商的曝險、投資人持有資產的市值,是不同概念,應分開看待。
路透 2026 年 9 月 21 日報導轉述《金融時報》稱,避險基金 Situational Awareness 市場動盪期間,Jane Street 當月損失約 150 億美元;路透表示未能立即獨立核實該報導。美國聯準會與英國央行也正向銀行了解對大型交易商的曝險與風控。該損失估計不代表銀行曝險或客戶帳戶損失。
銀行可能透過授信、衍生性商品或結算與交易商往來,曝險會隨擔保品及交易時點變化。報導未提供銀行曝險總額;這則消息也不表示海外資產必然停擺。
持有海外 ETF、基金或外幣保單的家庭,可先辨明簽約法人、交易平台與保管機構;這些角色可能分屬不同業者。
二、保管機構與變現條款決定資金何時可用
逐項找出實際簽約機構、保管安排、賣出或解約流程、到帳時間和適用的保障規則。資產類型不同,查核文件也不同。
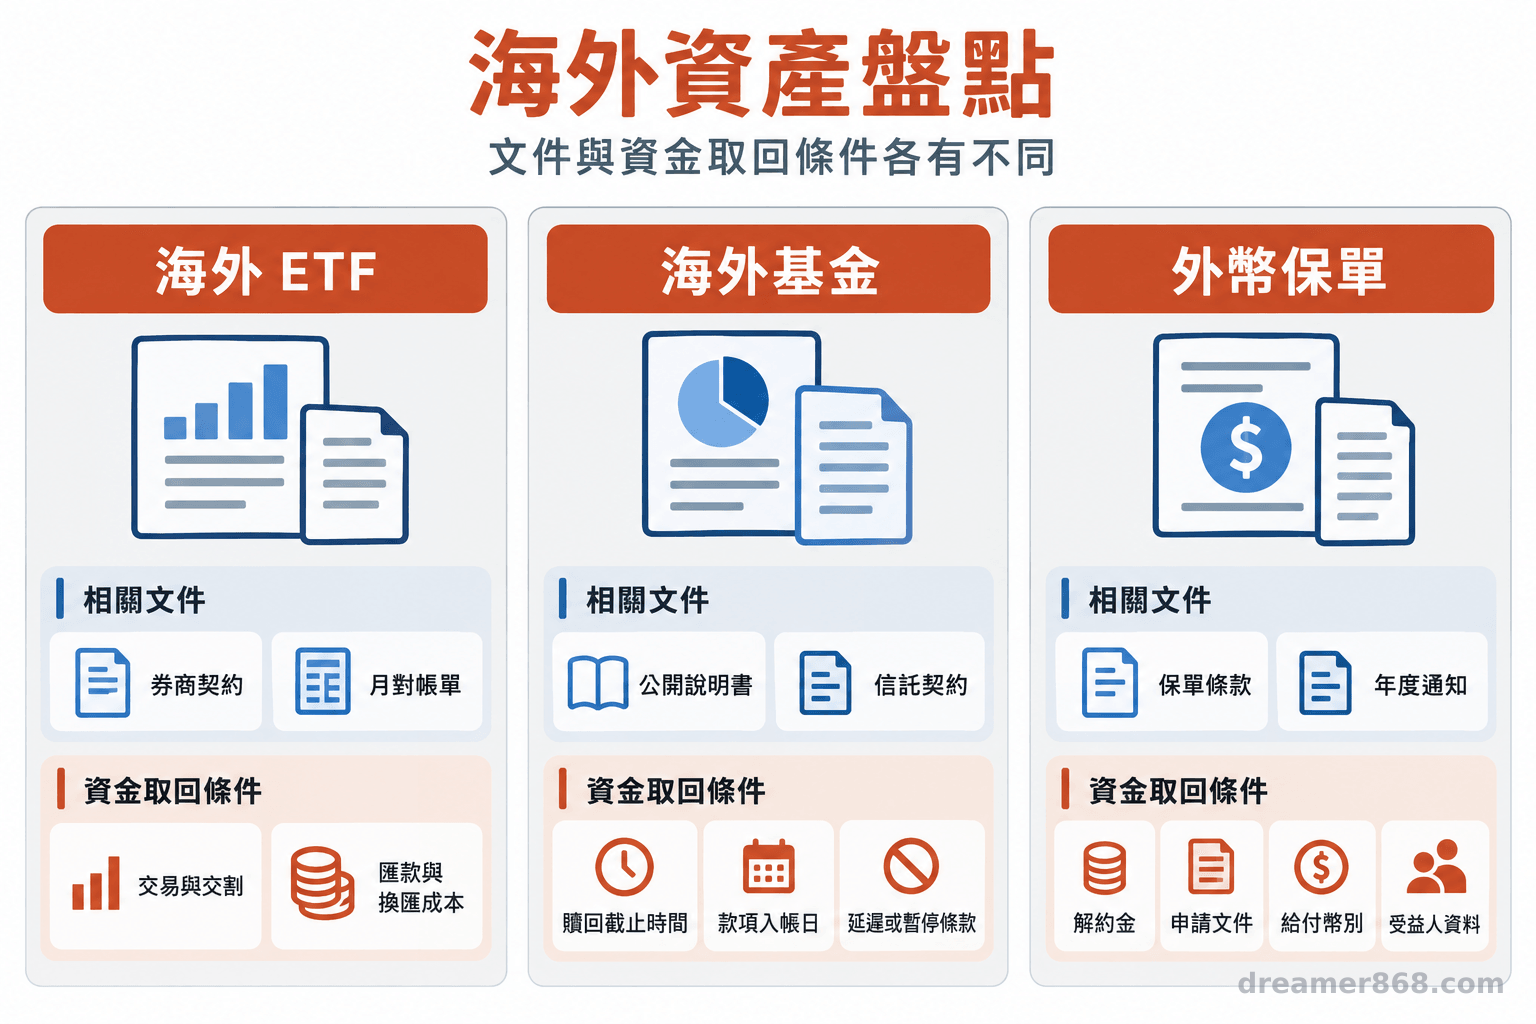
海外 ETF 可從券商契約與月結單確認簽約法人、所在地及清算券商,並核對補償制度的會員資格與保障範圍。美國 SIPC 僅處理會員券商清算時客戶帳戶短少的現金或證券,不承擔市價下跌;不同法律實體不會自動共享保障。
基金文件可確認贖回截止、估值與付款日期,以及延後或暫停贖回條件。每日公布淨值不代表款項當日可匯出。
外幣保單則要依條款確認解約金、匯款幣別、申請文件及受益人資料;保單價值不等於可即時提領的存款。
| 資產 | 優先查看的文件 | 需確認的變現條件 |
|---|---|---|
| 海外 ETF | 券商契約、月結單 | 交易日、交割、匯款與換匯費用 |
| 海外基金 | 公開說明書、信託契約 | 贖回截止、付款日、延後或暫停條款 |
| 外幣保單 | 保單條款、年度通知 | 解約金、申請文件、幣別與受益人 |
三、換匯成本、房貸與稅務要放進同一張現金流表
不能。利率數據只描述其所屬市場和觀測時點;台灣家庭還要依自己的借款契約與資產條款估算現金流。
美國財政部資料顯示,2026 年 9 月 17 日 10 年期公債殖利率為 4.94%;Freddie Mac 同日 30 年期固定房貸平均利率為 6.95%。兩者是不同市場指標,不能替代台灣房貸利率或推算個別借款成本。
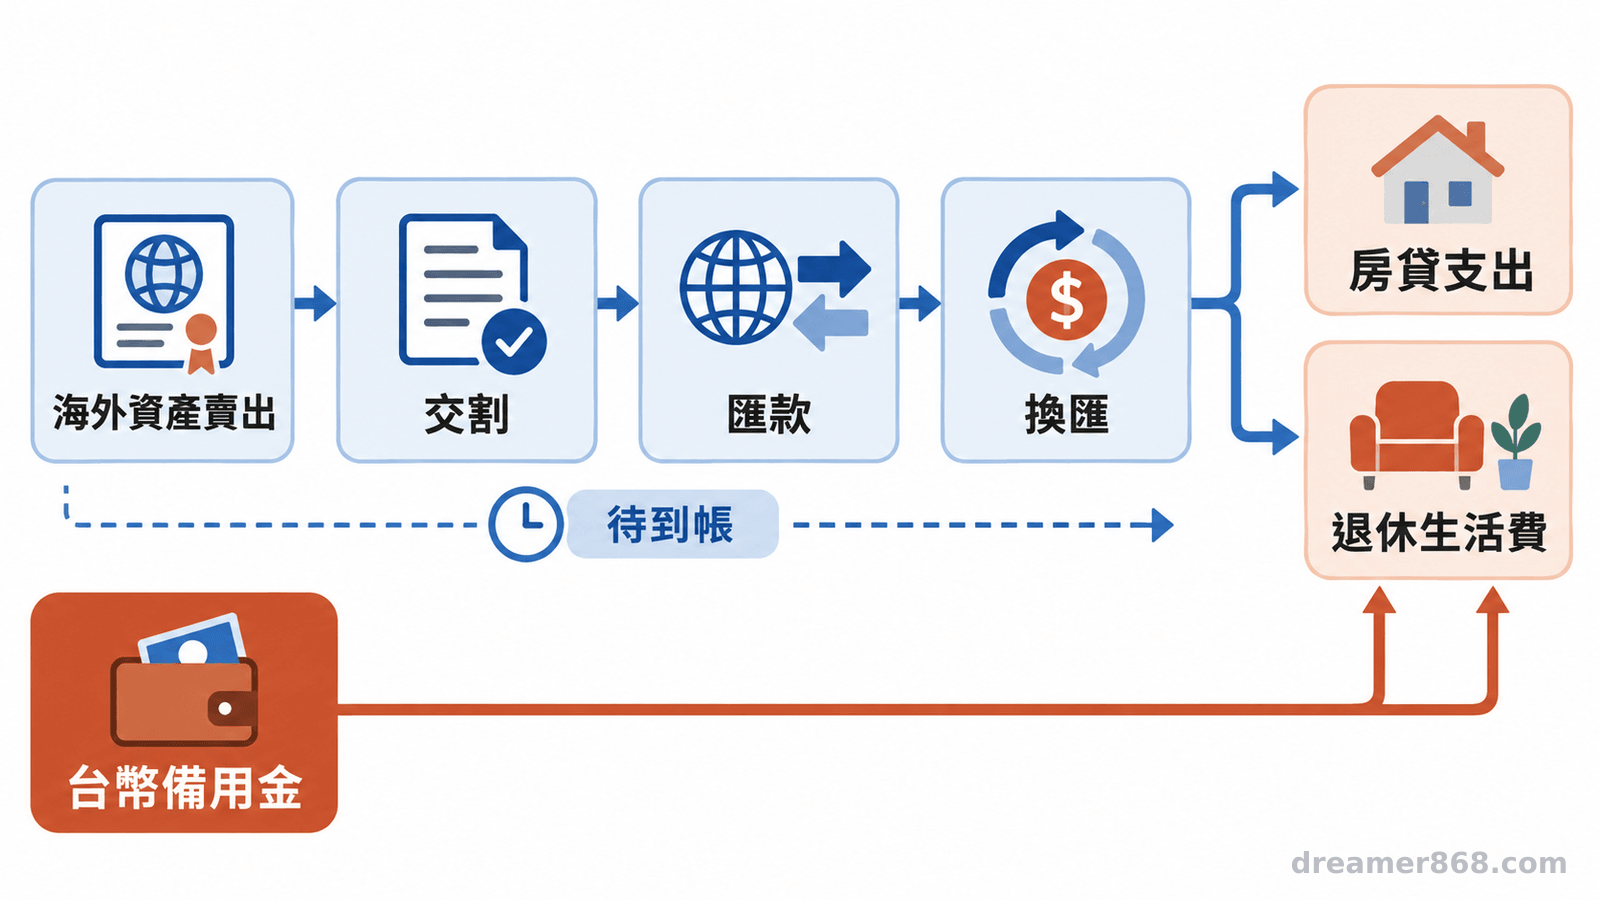
新台幣支出若仰賴外幣資產,還須計入匯款時間、匯差和費用。資產表可並列估值日、預計到帳日、房貸繳款日與替代現金,避免把尚未到帳的資金當成可用餘額。
財政部臺北國稅局提醒,海外所得是否涉及基本所得額,須依申報戶所得項目及當年度規定判斷。保存對帳單、交易紀錄與境外完稅證明,並留意不同所得類型的處理可能有別。
SIPC 說明,其保障處理會員券商清算時客戶帳戶短少的現金與證券,不涵蓋證券市值下跌。這項美國制度不能直接套用到其他司法管轄區。(美國證券投資人保護公司 SIPC 官方說明譯述)
四、退休提領與財富傳承從四項資料開始整理
先列保管機構、變現時間、替代現金和權利文件。準備退休提領、近期有房貸或大額支出,或正整理受益人安排的家庭,都需要把資金到帳時間納入規劃。
一、記下資產名稱、幣別、估值日與簽約法人。二、依契約列出賣出、贖回或解約的可用時間及可能延誤。三、把房貸、生活費與退休提領列入現金流表,確認等待變現期間的台幣來源。四、核對受益人、境外帳戶聯絡方式及繼承文件。
文件應安全保存,並讓家人知道查找方式。事前確認資產所在地的繼承文件要求、認證或驗證程序及辦理機關。盤點有助釐清權利與資金時程,不代表個別投資配置建議。
- 更新海外資產明細,逐項標註保管或承作機構及適用地區。
- 從契約確認賣出、贖回或解約的期限,列入匯款與換匯成本。
- 對照未來房貸、退休生活費和大額支出,確認可銜接的台幣備用金。
- 核對受益人、聯絡資訊和家人需要的權利文件。
- 交易商損失、銀行曝險和投資人資產市值是不同項目,報導沒有提供銀行曝險總額或具體融資、保證金數字。
- 海外 ETF、基金與外幣保單的保管關係和變現條件各異,應以實際契約及法律實體為準。
- 退休提領、台幣房貸、匯兌成本與傳承文件要放進同一份家庭現金流和資產清單。
常見問題
確認每項資產在什麼條件下、多久能轉成可支付家庭支出的現金,並為等待時間安排替代資金。
常見問題
Q1:海外資產放在不同機構,就代表風險已分散嗎?
不一定。不同平台可能透過相同的保管或清算機構,也可能持有相近資產。核對實際法律實體、產品種類、保管鏈和幣別後,才能判斷風險是否集中。
Q2:基金延後或暫停贖回時,家庭可以先檢查什麼?
先看基金文件所列的延後、暫停或分批付款條款,再以家庭支出表確認房貸、生活費和近期款項是否有已到帳的其他資金銜接。
Q3:海外資產如何納入退休與傳承規劃?
將預計提領時點、幣別、變現流程、受益人和家人可取得的文件列在同一份清單。稅務、繼承或個別投資判斷應依當事人情況和現行規定確認。
參考來源
- Reuters(2026)。US Fed, BoE step up scrutiny of bank exposure to trading firms after Jane Street loss, FT reports. *MarketScreener*(Reuters 報導轉載)
- U.S. Department of the Treasury(美國財政部)(2026)。Daily Treasury Par Yield Curve Rates(2026 年 9 月 17 日,10 年期)
- Freddie Mac(2026)。Mortgage Market Survey Archive(2026 年 9 月 17 日,30 年期固定房貸平均利率)
- 財政部臺北國稅局(更新日期依網站頁面)。申報基本稅額
- Securities Investor Protection Corporation(更新日期依網站頁面)。What SIPC Protects
- U.S. Securities and Exchange Commission, Office of Investor Education and Advocacy(2023)。Investor Bulletin: SIPC Protection (Part 1: SIPC Basics). *Investor.gov


