1. 球場上的一揮,背後是台灣的製造鏈
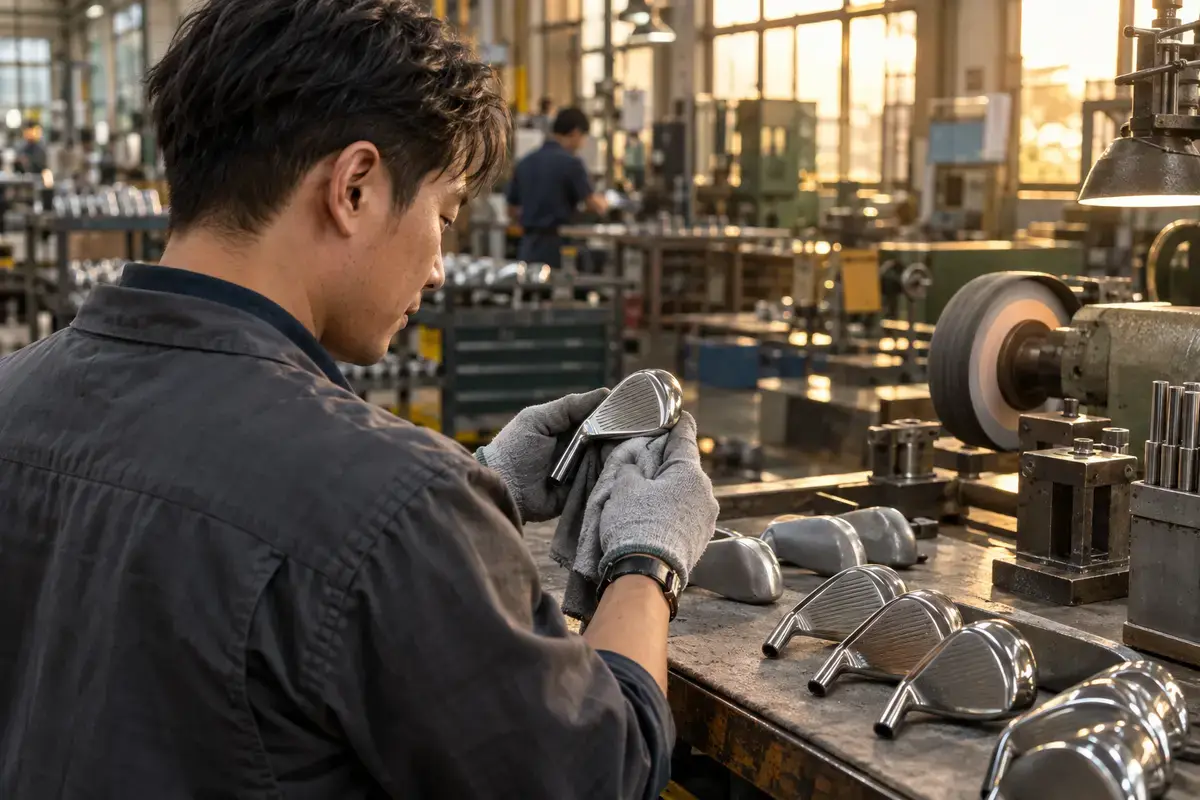
週末到練習場,你把鐵桿球頭擦亮、揮出一球;那顆看似普通的金屬頭,全球很大一部分曾由台灣企業接單、開發與量產,金屬中心的歷史統計可見 2015 至 2017 年的台灣企業承作市佔都超過八成。台灣做大的核心是精密鑄造與品牌代工,不代表每顆都在台灣工廠完成;這條「技術源頭在外、台灣做成大產業」的路徑,也可對照本站拆解的掃地機器人台灣製造故事。
2. 定級:台灣改良或普及
定級:台灣改良或普及
定級依據:Investment Casting Institute 官方教材記載,失蠟鑄造早見於古埃及與中國,並在渦輪引擎出現後成為現代製造技術,原始技術沒有台灣單一發明者可指認。Investment Casting Institute 官方教材 金屬中心 MII 報告整理的 2015 至 2017 年資料顯示,台灣企業承作的高爾夫球頭產量占全球 80.7%、81.0% 與 81.1%,復盛、明安、大田、鉅明列在主要供應商之中。金屬中心 MII 報告 大田官方沿革與經濟部案例則記錄台灣廠商把鈦合金、碳纖維複合材與新結構做成量產產品。大田官方沿革 經濟部大田產業案例
3. 它是怎麼運作的:先做蠟模,再讓金屬留下形狀
失蠟精密鑄造可以想成「先做一個一次性的蠟製模型,再用陶殼把它包住」。工廠先把蠟射入模具,做出球頭形狀;多個蠟模接到中央蠟棒上,組成像樹枝的蠟樹,再反覆浸入陶瓷漿料、撒上耐火砂,逐層乾燥成硬殼。這些步驟與 Investment Casting Institute 的流程說明相符。Investment Casting Institute 製程說明
接著把蠟加熱排出,陶殼裡就留下球頭的空腔;預熱陶殼後灌入不鏽鋼或鈦合金熔液,冷卻後敲除陶殼,剪下蠟樹連接處,再做熱處理、加工、磨光與塗裝。復盛應用 2025 年報製程 這種方法能保留複雜曲面與薄壁,減少把整塊金屬削成球頭的加工量;品質難度則集中在蠟模尺寸、陶殼強度、熔液流動與冷卻變形的控制。Investment Casting Institute 製程說明
4. 誰做的、什麼年代:台灣把材料與量產接起來
復盛的官方沿革記載,集團在 1953 年成立,1978 年投資高雄的運動器材事業,第一次跨入高爾夫球桿頭製造;桃園廠在 1993 年設立自動化鑄造生產線,1995 年增設鈦合金球桿頭鑄造線,1998 年成為高爾夫球桿頭供應商。復盛官方集團發展 復盛應用目前公開的公司資料則把鑄造、鍛造、CNC 加工、表面處理與非破壞檢測放在同一套製造服務中。復盛應用公司沿革 復盛應用鑄造技術
明安國際官方資料記載,公司成立於 1987 年,從高爾夫球具代工與複合材料製造起步,後來延伸到 3C、工業與航空應用;其技術頁列出不鏽鋼與鈦合金精密鑄造,並表示已把水溶性蠟技術應用在高爾夫球頭、取得相關專利權。明安公司介紹 明安大事記 明安製程技術
大田精密的官方沿革記載,公司在 1988 年創立,1992 年導入碳纖面鐵桿頭量產,1994 年完成以航空材料鈦合金作為打擊面的複合材質鐵桿頭,1995 年推出整支鑄造與鍛造鈦合金木桿頭;1999 年取得台灣「高爾夫球桿頭結構改良」新型專利與日本相關實用新案,2001 年再取得日本高爾夫球桿頭結構新型專利。大田官方沿革 經濟部的產業案例也記載,大田在 1996 年引進 PRO/E 電腦輔助設計,2006 年導入 CAE 模擬,讓聲音與震動可以在設計階段先做分析。經濟部大田產業案例
台灣的產業基礎也有外來技術移植的痕跡。南華大學論文整理,台灣精密鑄造業在 1969 年出現美國 Upland 公司在台中設立的台灣亞普靈,以及英國蘇格蘭技師在高雄設立的環球精密鑄造廠。南華大學論文 這些資料支持「技術先進來,台灣再形成供應鏈」的理解,不能拿來證明台灣首創失蠟鑄造。
品牌代工是另一半故事。金屬中心 2018 年報告把復盛、明安、大田、鉅明列為國內前四大球頭供應商,並記載復盛當時供應 Callaway、Titleist、Ping、Dunlop 等品牌,大田客戶則包括 PXG、Titleist、Bridgestone、Mitsubishi 與 Yonex;這些是報告當時的客戶資料,不代表品牌現在的全部供應商。金屬中心 MII 2018 報告 台灣企業的角色因此常在品牌名稱背後,類似手機鏡頭台灣製造的供應鏈故事。
常見誤傳是把「台灣企業承作」直接翻成「每個球頭都在台灣製造」。可追溯的公開資料沒有指出一位最初散播者;金屬中心 2011 年報告已寫明,台灣廠商把後段加工、磨光與美工移往中國大陸或越南,接單、研發、開模、打樣則留在台灣,並把海外產能納入台灣企業的全球市佔口徑。金屬中心 2011 年報告 因此「全球高爾夫球頭多來自台灣」若指供應商與技術鏈,有歷史統計支持;若指球頭的每一道工序都在台灣,則與這份資料不符。
5. 它今天長什麼樣:歷史市佔很高,現況要看口徑
金屬中心 MII 整理的 2010 至 2012 年資料,台灣企業承作的球頭產量分別為 3,475、3,925、3,980 萬顆,全球市佔率為 79.8%、78.7%、80.1%;另一份 2018 年報告整理 2015 至 2017 年為 80.7%、81.0%、81.1%。金屬中心 2013 年供應鏈報告 金屬中心 2018 年報告 這些數字的共同點,是把台灣企業在海外的生產布局算進來,且屬於特定年份的產業估計,不宜直接當成 2026 年全球實際產地比例。
截至經濟部 2025 年 6 月公布、由第一銀行轉載的體育用品統計,台灣高爾夫球用品產值在 2022 年為新台幣 195 億元,2023 年年減 22.1%,2025 年 1 至 3 月則因國外訂單增加、年增 24.1%。第一銀行轉載經濟部統計處資料 這份統計沒有把球頭單獨列成完整的全球市佔項目;它公布的 2024 年出口值口徑中,高爾夫球占全球 19.5%、球桿占 3.0%、其他高爾夫球設備占 10.2%,分別排名全球第 2、第 9 與第 5,不能直接換算成球頭比例。第一銀行轉載經濟部統計處資料
復盛應用 2025 年報仍把台灣描述為全球高爾夫球具的生產製造中心,並把自己列為全球最大高爾夫球具代工廠;同一份年報也說明,開球木桿以鈦合金為主,推桿製造以精密鑄造為主,材料、可調重心與複合結構仍是產品開發方向。復盛應用 2025 年報 所以答案可以說得精準一點:高爾夫球頭的全球供應鏈,台灣曾長期占多數,台灣企業今天仍在做高階材料、製程整合與品牌代工;至於一顆球頭在哪裡澆鑄、加工、塗裝,要看各公司的工廠配置與產品批次。
下次站上果嶺拿起球桿,你看到的是品牌標誌,球頭背後則可能是一條從台灣研發、跨國量產,再回到球場的製造鏈。
常見問題
全球高爾夫球頭大多來自台灣嗎?
若「來自台灣」指台灣企業承接的全球供應鏈,金屬中心整理的 2015 至 2017 年資料約為 80.7% 至 81.1%。這個口徑包含台灣企業在中國大陸、越南等地的產能,不能理解成所有球頭都在台灣境內製造(金屬中心報告)。
高爾夫球頭的精密鑄造是台灣發明的嗎?
不是。Investment Casting Institute 的教材把失蠟鑄造追溯到古埃及與中國,法國文化部資料也記載古希臘在西元前 6 世紀已有失蠟鑄造證據;台灣的成果在於把外來技術和材料、模具、量產管理結合(Investment Casting Institute、法國文化部)。
復盛、明安、大田是品牌嗎?
三家公司都做高爾夫球頭製造與開發,公開資料顯示它們長期以 OEM/ODM 方式服務國際品牌,部分公司也發展自有產品或跨入其他運動用品。球桿上的品牌名稱與實際球頭製造商因此可能不同(復盛應用年報、明安官方資料、經濟部大田案例)。
本文定級依據文中所附公開資料,若有新的第一手證據,歡迎來信更正。
參考來源
- 金屬中心:美中貿易戰對台灣高爾夫球頭產業之影響剖析 (金屬工業研究發展中心)
- 金屬中心:2010至2012年台灣高爾夫球頭代工全球排名 (金屬工業研究發展中心)
- 第一銀行轉載經濟部統計處:2024年體育用品業產值 (第一銀行,資料來源為經濟部)
- 復盛應用:關於復盛應用與公司沿革 (復盛應用科技)
- 復盛集團:集團發展 (復盛集團)
- 復盛應用:鑄造技術 (復盛應用科技)
- 復盛應用:2025年報 (復盛應用科技)
- 明安國際:公司介紹與大事記 (明安國際)
- 明安國際:製程技術開發 (明安國際)
- 大田精密:發展歷程 (大田精密工業)
- 經濟部國家產業創新獎:大田精密工業 (經濟部)
- Investment Casting Institute:Investment Casting as a Career (Investment Casting Institute)
- 法國國家考古學資料中心:The art of casting (法國文化部)