
企業採用AI、員工使用量增加,未必代表流程已改善。AI導入要驗收投資報酬,起點應是先說清楚要改善哪項工作,再用導入前後可比較的資料檢視品質、時間、成本與風險。Gartner近期調查提醒,受訪CIO對企業價值的回報不同於工具使用量。
一、Gartner的13%代表什麼?先界定調查問題
Gartner調查中,13%的受訪CIO表示其企業已從AI實現顯著或轉型價值。這是受訪者對企業價值的自陳,不代表其餘受訪企業完全沒有任何效益,也不能直接證明AI投資造成了財務成果。
Gartner於2026年10月發布的新聞稿指出,「2027 CIO and Technology Executive Agenda」調查於同年5月至7月進行,共有2,002名CIO與科技主管受訪。13%是回報企業已實現「顯著或轉型價值」的CIO比例。新聞稿未公開逐家稽核的財務數據,也未提供可供外部重算的價值門檻。
因此不能把它改寫成投資報酬率調查,或解讀為只有13%的企業得到任何效益。
Gartner調查新聞稿詳見文末參考文獻。
這個數字適合提出管理問題,不能替個別企業判定成敗。組織需先定義價值、回報者、期間和比較基準。若目標是縮短處理時間,也要計入錯誤率、覆核及重工,避免事後只挑有利數字。
Gartner新聞稿也提醒,AI使用情境增加與組織取得價值之間仍有落差。分析師Alicia Mullery的說法「使用量不等於價值」,點出管理者需在投入前設定價值判準,並決定何時停止低價值的試驗。這是管理提醒,不能視為所有專案的固定結論。
「使用量不等於價值。」這是Gartner副總裁分析師Alicia Mullery對AI專案管理的提醒,意指使用次數不能取代事先定義的商業目標與驗收條件。(依英文原文意譯)
二、為什麼使用量增加,商業價值仍可能看不見?
使用量只說明工具被使用,還不能說明工作結果是否改善。若任務目標、流程責任、導入前基準和完整成本沒有同步定義,採用率或展示效果就難以回答投資是否值得。
任務、流程與責任沒有先對齊
「讓同仁使用生成式AI」不是可驗收的業務目標。客服團隊可能希望縮短回覆時間,法務團隊可能希望加快合約條款比對,內部知識服務則可能希望提高答案可查證率。每個任務的錯誤代價、使用者、資料來源和核准流程都不同,不能共用一個使用量指標。
把工作拆成輸入、處理、檢查和後續處置,才能釐清AI介入環節、輸出判斷者及錯誤回退方式。若系統產出草稿後仍需逐句重做,使用次數再高也不必然增加可用產能。涉及客戶或法規責任的內容,也要納入覆核與申訴機制。
導入前沒有基準,事後就難以比較
缺少基準時,團隊只能拿上線後數據和預期印象比較。至少記錄原流程每件工作耗時、處理量、退件率、錯誤類型、返工時間與例外處理方式,並按案件類型或複雜度分組,避免直接相比工作量不同的月份。
例如摘要工具可能把初稿時間縮短,但若人工查核多花時間,總工時未必下降。若客服回覆變快,卻增加錯誤資訊或再次來電,也不能只報平均處理速度。基準流程的目的,是讓前後比較包含整段工作結果,而非只測量AI生成內容所花的秒數。
隱藏成本與品質代價沒有一起計算
AI導入成本常散落在不同預算:授權費、模型或API用量、運算資源、系統整合、資料清理、權限管理、資安檢查、教育訓練、維運、人工覆核與錯誤補救。若只把訂閱價格當總成本,專案容易在試點階段看似便宜,擴大使用後才發現維護工作持續增加。
品質也要列入驗收。人工確認比例、錯誤嚴重度、例外處理時間、資料外洩或權限事件,都可能抵銷效率收益。各任務的錯誤容忍度不同,應先訂門檻,不宜只追求自動化比例。
三、AI專案驗收要看哪些任務指標與基準?
以具體任務為單位,先記錄原流程,再設定效率、品質、採用與風險指標。測試條件、資料範圍和觀察期間也要固定,讓結果可重複檢查並接近實際使用情境。
從原流程記錄時間、產量、錯誤與例外
每個試點先選一類工作,例如整理會議紀錄、分類客服信件或搜尋內部規章。為每件工作記錄起訖時間、完成量、首次完成率、人工修改次數、退回或升級案件比例,以及例外處理所需時間。當工作件數差異很大時,應同時看單件數據與總量,並說明樣本期間及案件組成。
接著設定導入後相同欄位,保留足以解釋差異的資料。若季節、促銷、規則更新或人員調動會影響流程,記錄下來,避免把外部變化誤認為AI效果。資源允許時,可使用相近團隊或分階段上線作比較;若無法建立對照,也要揭露比較限制,不把前後相關變化直接說成因果證明。
按任務選擇品質、效率、採用與風險指標
效率指標可包括每件總處理時間、等待時間與單位期間產量;品質指標可包括抽樣正確率、漏項率、重工率、答案引用可追溯性;採用指標可記錄符合資格的工作中,實際使用AI的比例、持續使用情形與放棄原因。風險指標則依情境納入錯誤嚴重度、人工覆核率、隱私或資安事件、例外升級時間。
選指標時要說明它與目標的關係。例如「每週生成一千份摘要」是產出量,只有在摘要可供使用、節省下的工時被有效運用,且錯誤未增加時,才可能支持商業價值判斷。相同地,模型基準測試分數能協助比較特定測試條件下的能力,不能直接替代真實工作流中的品質與成本評估。
設定可重複的測試條件與觀察期間
驗收記錄包含模型版本、設定、資料來源、測試樣本、覆核方式和計算口徑。更換模型或流程時標示時間,必要時重建基準。觀察期間涵蓋日常變化,並預定檢視時間。
NIST的AI風險管理框架(AI RMF)提出治理、脈絡盤點、衡量與管理等工作面向,並指出評估應符合使用情境,系統在部署前和運作期間都需要測試與監測。
這套框架可協助安排紀錄與風險追蹤,但不是跨產業通用的商業ROI公式,也不替企業決定可接受的錯誤或成本。NIST AI RMF 1.0
「AI系統應在部署前接受測試,並在運作期間定期測試。」NIST AI RMF 1.0將持續評估列入風險衡量工作,提醒驗收不能只做一次性展示。(依原文意譯)
四、投資報酬怎麼算才接近實際營運?
先列出完整成本、效益口徑和計算期間,再區分節省的時間是否轉化成可用產能或財務結果。任何ROI數字都應附上基準、假設與資料來源,避免把估算值寫成已實現收益。
納入技術、整合、資料、訓練與維運成本
成本盤點至少包括軟體授權、模型/API與運算費、資料整理及標註、既有系統串接、流程改造、測試、資安與法遵檢查、員工訓練、日常維運、人工覆核和錯誤處理。若導入需要供應商、顧問或額外硬體,也要記錄建置與續約成本。成本可分一次性投入和持續支出,並說明哪些部門共同承擔。
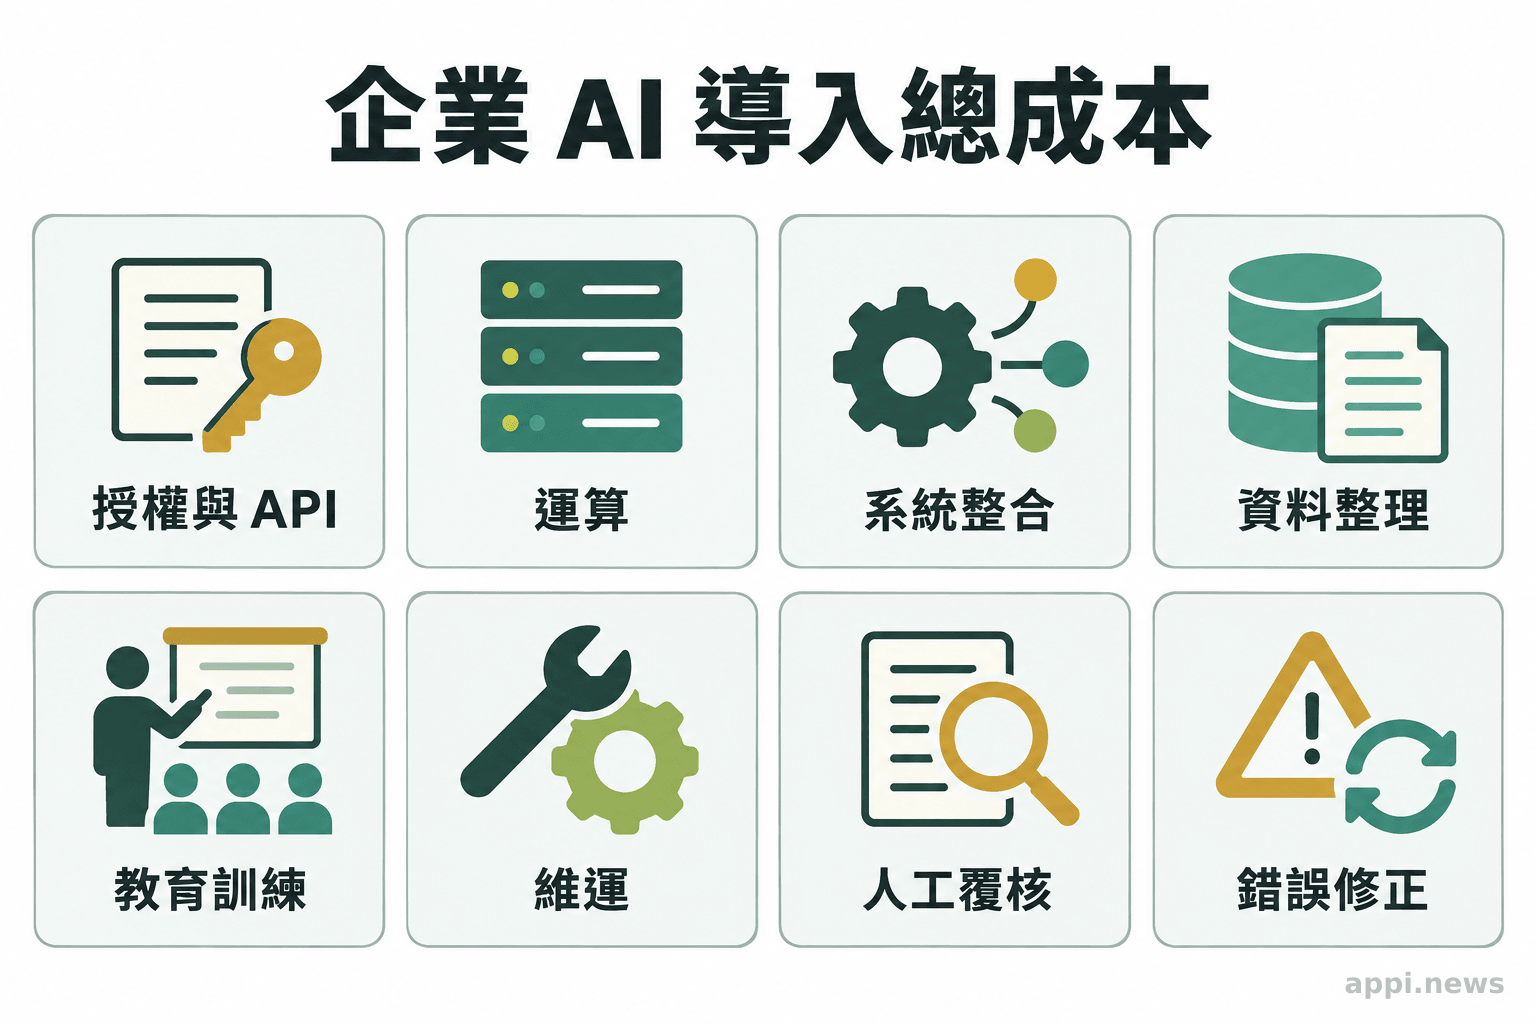
計算期間也會改變結論。短期試點可能尚未分攤整合成本,正式運作後則會出現資料更新、模型調整與監控工作。跨年度估算需寫明使用期間、用量假設、價格依據,以及服務或模型變更時的調整方式,才能追查預算偏差來自用量、整合或維護。
區分時間節省、產能轉用與實際財務效益
節省時間是重要訊號,但它不自然等於現金節省。若員工少花半小時撰寫初稿,這段時間可能被用於更多案件、改善服務或處理其他工作;若沒有減少加班、外包、增聘或實際支出,便應描述為工時或產能變化,不直接列為已省下的現金。
可把效益分層呈現:第一層是流程指標改善,例如縮短等待時間;第二層是產能被轉用,例如同一團隊能處理更多案件;第三層是可確認的財務結果,例如減少外包支出或提高可核實收入。每層都要說明計算方法和證據。涉及服務品質或風險下降時,也可另外報告,但不要在缺乏可靠估值方式時硬換算成金額。
GAO的AI責任框架以治理、資料、績效和監測為核心,提供機關及其他組織評估AI系統的實務問題。該框架強調設定目標、檢視資料和持續監測,適合作為管理檢查方向;它同樣沒有提供適用各類企業的ROI公式。GAO AI Accountability Framework
五、用階段門檻決定繼續、調整、擴大或停止
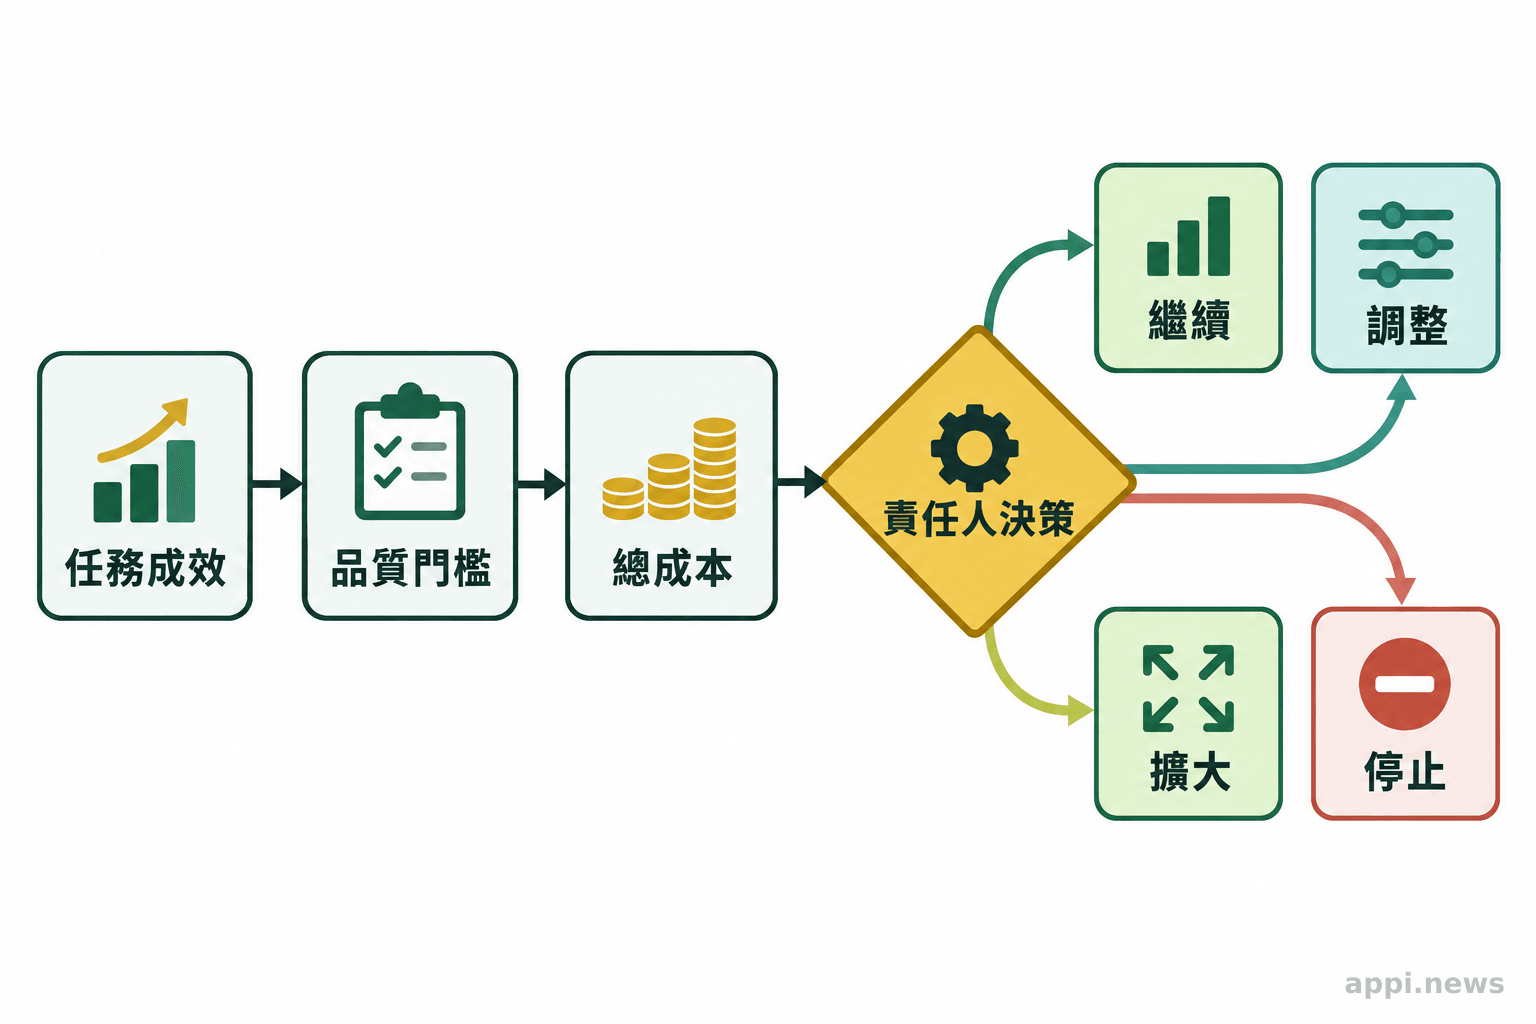
在試點前寫下成功條件、風險門檻、責任人與檢視頻率,再依實測結果決定繼續、調整、擴大或停止。當關鍵資料不足或品質未達標時,先補測或修正流程,不以使用熱度代替決策依據。
試點前約定成功條件、負責人與停損條件
成功條件應同時涵蓋業務成果和最低品質要求。例如,處理時間需改善到預先設定的幅度,品質抽查不得低於既有流程,重大錯誤須低於風險容忍門檻,且人工覆核量和總成本在可接受範圍。具體數字要由企業依自己的工作量、錯誤代價和服務標準訂定,不能直接套用別家案例。
決策責任也要具名。業務主管確認目標與成果口徑,流程負責人維護基準與作業規則,技術團隊記錄版本與運作狀態,風險或法遵角色檢視高影響錯誤,財務負責人確認成本及效益如何入帳。遇到重大錯誤、資料條件不符、超出預算或使用者採用低於預期時,需明確規定暫停、回退或重設試點的條件。
上線後持續監測效能、使用情況與流程變化
正式上線後,定期追蹤品質、處理時間、實際使用、覆核比例、例外案件、錯誤回報和總成本。模型或資料來源變更、流程改版、使用者群體擴大時,重新確認原有指標是否仍有效。若系統表現與測試期不同,調查資料分布、操作方式、權限或外部環境變化,並保留修正與決策紀錄。
NIST框架和GAO框架都是治理與評估參考,不能代替企業的任務分析、財務資料或法規判斷。對台灣企業而言,實際驗收仍需依部門工作、資料可用性、客戶承諾與法令責任設定。評估AI導入時,先選一項流程、記好基準、同步追蹤品質和完整成本,再按門檻作決定,通常比先追逐全公司使用量更能看出投入是否產生可持續的營運價值。對AI導入、驗收設計或相關技術有興趣,歡迎交流討論。
- 13%是Gartner受訪CIO對「顯著或轉型價值」的自陳比例,不代表其餘企業毫無效益。
- AI驗收要從具體任務和導入前基準開始,同時檢視品質、時間、錯誤、覆核及例外處理。
- 投資報酬需列出完整成本,並分清工時節省、產能轉用與已確認的財務結果。
- 試點前先約定門檻、責任人和停損條件,上線後持續監測並按資料調整。
常見問題
Q1:Gartner調查的13%是否代表其他企業導入AI都失敗?
不是。這個比例指回報企業已實現顯著或轉型價值的受訪CIO比例,並未表示其餘企業完全沒有局部效益,也沒有逐家稽核所有企業的財務結果。
Q2:AI導入前最少要記錄哪些基準?
依任務記錄處理時間、完成量、品質或錯誤、人工覆核、返工和例外處理。也要標註資料範圍、案件難度、使用者角色與觀察期間,才能解釋前後差異。
Q3:節省的工時可以直接算成投資報酬嗎?
不能直接等同現金收益。應說明工時如何被轉用,並確認是否減少加班、外包或增聘,或帶來可核實的產能與收入變化。
Q4:NIST AI RMF能直接提供企業ROI算法嗎?
不能。它提供AI治理、衡量和監測的參考工作面向,企業仍需依自身任務、流程、成本與風險設定投資報酬的計算口徑。
參考來源
- Gartner (2026). *Gartner Survey Finds Only 13% of CIOs Say Their Enterprise Has Realized Significant or Transformational Value from AI*. Gartner Newsroom
- National Institute of Standards and Technology (2023). *Artificial Intelligence Risk Management Framework (AI RMF 1.0)*. NIST
- U.S. Government Accountability Office (2021). *Artificial Intelligence: An Accountability Framework for Federal Agencies and Other Entities*. GAO-21-519SP


