
英國國家年金年額預估將超過 13,000 英鎊,讓「退休金會不會第一次被課稅」成為熱門話題。對住在台灣、曾在英國工作或領取海外退休金的人來說,跨境稅務先要辨認年金類型、兩地所得認定,以及扣除稅款與匯款成本後每月可用的金額。
Bloomberg 於 2026 年 9 月 15 日依官方薪資數據推估,2027 年 4 月調升 3.9% 後年額可能超過 13,000 英鎊;英國預算文件已公布的 2026/27 年調升幅度則為 4.8%,兩個年度不可混用。另自 2027/28 年起,唯一收入為沒有加給的基本或新制國家年金者,不必透過 Simple Assessment 繳納小額稅款。
一、英國國家年金超過 13,000 英鎊,代表什麼?
不一定。 年額超過英國個人免稅額只是判斷的一環,實際結果還要看年金是否已正式調升、其他應稅收入、居住地與適用的課稅規則。
Bloomberg 2026 年 9 月 15 日報導依薪資數據推估,2027 年 4 月調升 3.9% 後,全額新制國家年金年額可能超過 13,000 英鎊;這是 2027/28 年的預估值。英國 2025 年預算文件所列的 4.8% 則是已公告的 2026/27 年調升幅度,兩者時間基準不同。個人免稅額是計算所得稅時可扣除的免稅部分,英國政府已宣布維持目前門檻至 2031 年。正式年金金額仍以年度公告為準。
英國政府表示,2027/28 年起,只有基本或新制國家年金收入且沒有加給者,即使年金高於個人免稅額,也不必透過 Simple Assessment 繳納小額稅款。有職業年金、私人年金、租金或工作收入者不適用這項條件,仍須按各筆所得判斷。
「政府將減輕只有基本或新制國家年金收入者的行政負擔,使其不必透過簡易評稅繳納小額稅款。」— 英國財政部《Budget 2025》第 4.167 段(中文意譯)
國家年金、職業年金與私人年金要分開辨認
「英國退休金」不是單一稅務類別。國家年金由英國公共制度依國民保險紀錄等條件核發;職業年金通常來自雇主退休計畫;私人年金則依個人購買的方案與契約給付。公務服務退休金還可能有不同於一般雇主退休計畫的協定條文。
先從年金通知或計畫文件確認正式名稱、給付來源、一次或定期給付、是否含加給及身故後是否延續。單看匯款機構或「UK pension」字樣無法判斷所得類型,文件是核對英國扣繳、台灣申報及租稅協定的起點。公務服務退休金須另看英台協定第 19 條:原則上依政府服務及付款來源判斷,若領取者是居住地的公民或國民,條約另有例外;不能把所有公務退休金視為同一課稅結果。

二、英國與台灣各自如何判斷課稅與申報?
先分別確認英國課稅、台灣申報兩件事。 你的稅務居民身分、年金種類與租稅協定可能影響課稅結果;年金匯回台灣本身不會自動決定所得來源或申報義務。
稅務居民身分與英台租稅協定
英國來源收入仍可能涉及英國稅務,是否納稅及可否申請免稅額或雙重課稅 relief,須看居住地與相關協定。英國稅務居民身分也可能涉及在英日數、居所、工作與家庭;搬遷或往返兩地者應逐年重新判斷。
英台租稅協定第 18 條涉及因過去受僱而支付的退休金及年金,第 19 條則對公共服務退休金另有規定。這些條文不代表所有來源於英國的年金都適用同一結果。國家年金、政府服務退休金、雇主計畫與私人年金的法律性質不同,必須先確認給付類型,再由熟悉英台稅務的人員核對協定條款。協定可能讓所得只在一地課稅,或提供部分、全部 relief,但不宜把「雙重課稅 relief」理解成自動免申報或保證全額退稅。
台灣海外所得與境外已納稅額
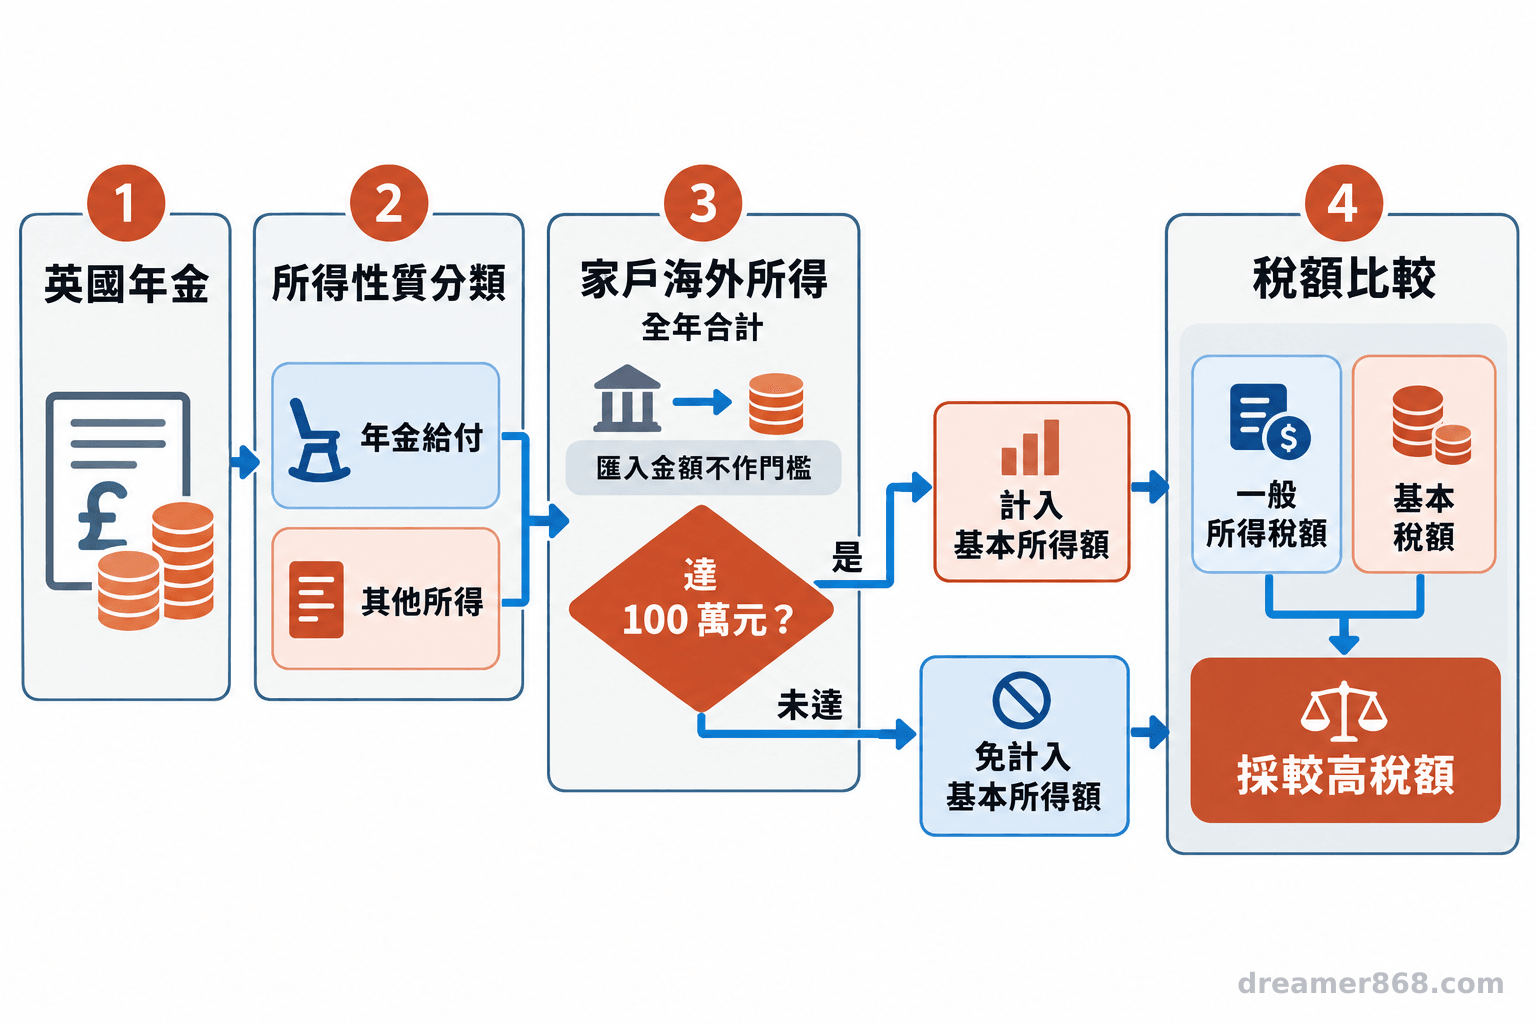
依財政部對 114 年度申報的說明,若英國年金經認定屬非中華民國來源所得,同一申報戶全年海外所得合計達新臺幣 100 萬元,就須全數計入個人基本所得額。這是列入計算的門檻,不代表達標便一定要繳基本稅額;114 年度基本所得額免稅額為 750 萬元,仍須合併其他應計項目計算,並與一般所得稅額比較。年金究竟屬何種所得,應依給付性質與適用規定確認;門檻也須以申報年度公告為準。
「個人海外所得在100萬元以上者,應再加計其他應計入基本所得額之項目。」— 財政部稅務入口網《海外所得達100萬元者,是不是就必須繳納基本稅額?》
依《所得基本稅額條例》第 13 條,境外已納所得稅須提出同一年度納稅憑證,並依規定完成驗證,才可在限額內扣抵;扣抵額不得超過因計入該海外所得而增加的基本稅額。英國扣稅不會免除台灣申報,也不代表可以全額抵回。應保留年金明細、納稅憑證、匯款紀錄與匯率資料供核對。
三、英鎊年金如何換算成退休現金流?
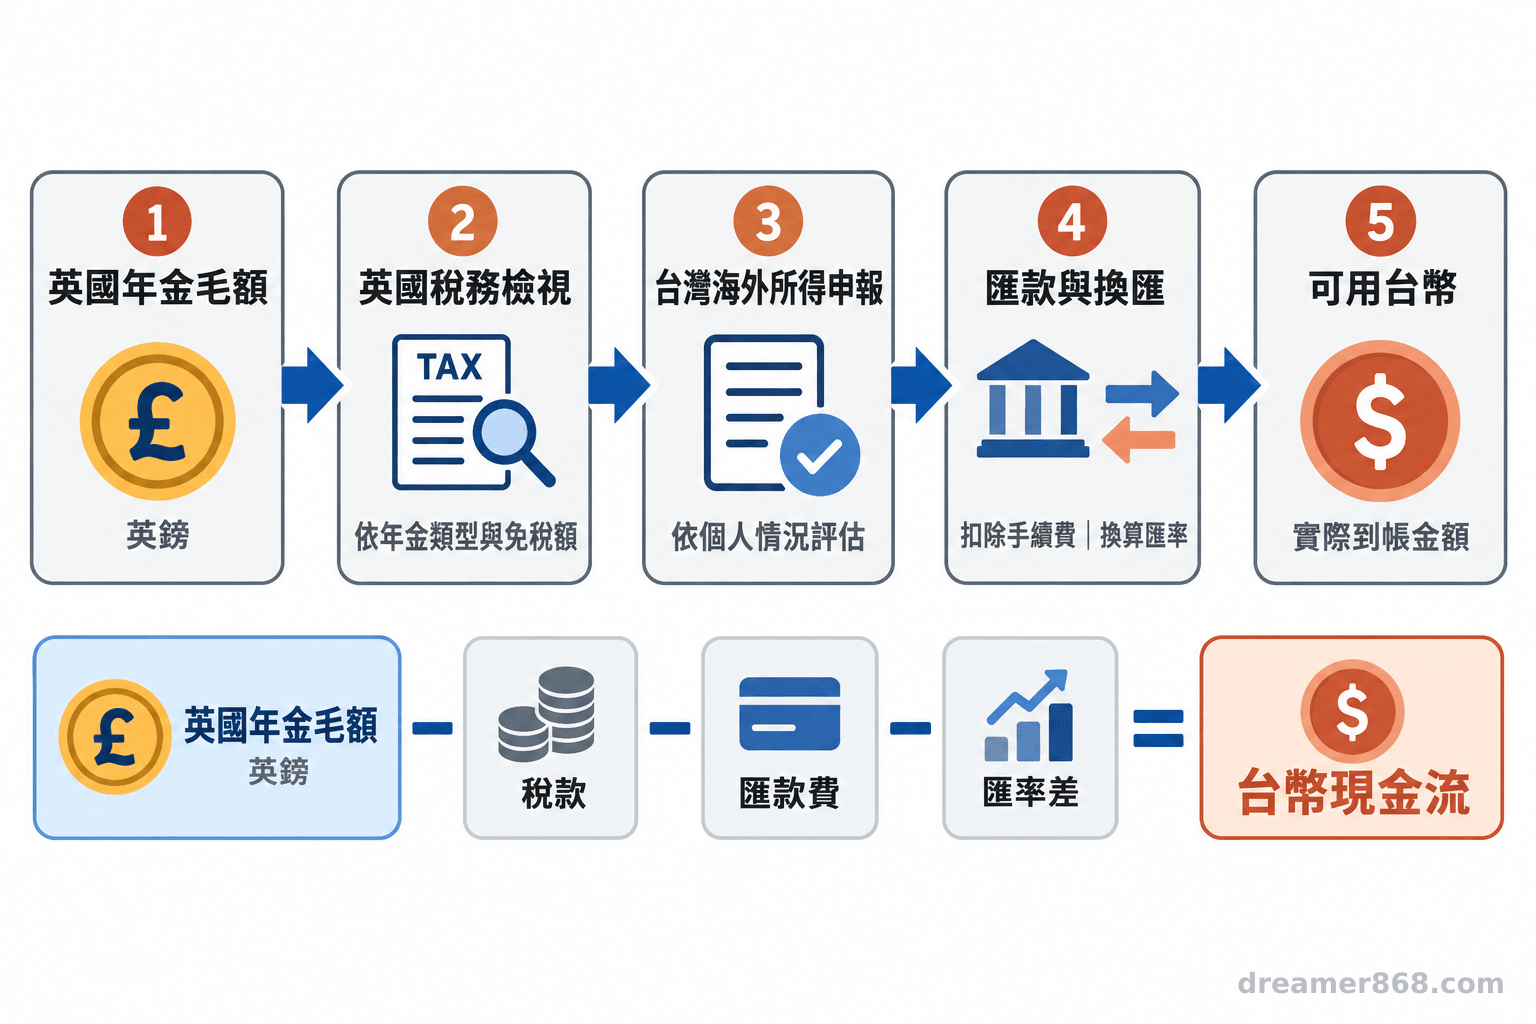
用稅後可支配金額做預算,並分開列出稅款、匯率與匯款成本。 年金的英鎊面額不等於台灣帳戶最後可用的台幣金額。
將稅款、匯率與匯款費用列入
可以先做一張年度現金流表,把每筆收入分成「英鎊年金毛額、英國可能扣繳、台灣申報與可能稅額、匯款及換匯費用、實際入帳台幣」幾欄。收入端使用年金機構核發的年度金額;稅款由兩地規則確認;換算則以實際入帳匯率與銀行費用估算。這樣能看出壓力來自稅負、匯率或支付時點,不會把所有差額都誤認為年金減少。
匯率會改變同一筆英鎊能換到的台幣,匯款費用、銀行價差及入帳時間也會影響當期現金。規劃時可用較低、基準與較高三種匯率情境,觀察家庭必要支出是否仍能支應。這只是壓力測試,不是預測英鎊走勢,也不應為了猜匯率而延後必要的稅務申報。
選擇適合家庭的領用與備用安排
按月換匯可配合固定台幣支出,但要計入交易費用並確認支付頻率。年度稅額未定時,可先預留待確認款項,避免臨時動用生活預備金。保留英鎊可供英國當地支出,仍須考慮帳戶管理、匯率及文件交接。
可按支出用途搭配不同安排。先核對年金類型、年度稅務通知與家庭必要支出,再決定持有幣別及換匯時間;長期規劃也應定期更新稅後收入與匯率假設。
四、年金受益人與家庭傳承先盤點什麼?
要把身故後給付規則、聯絡資料與跨境文件納入盤點。 不同年金方案可能在身故後停止、延續配偶給付或依指定受益人支付,不能只靠一般印象判斷。
對照給付規則與受益人資料
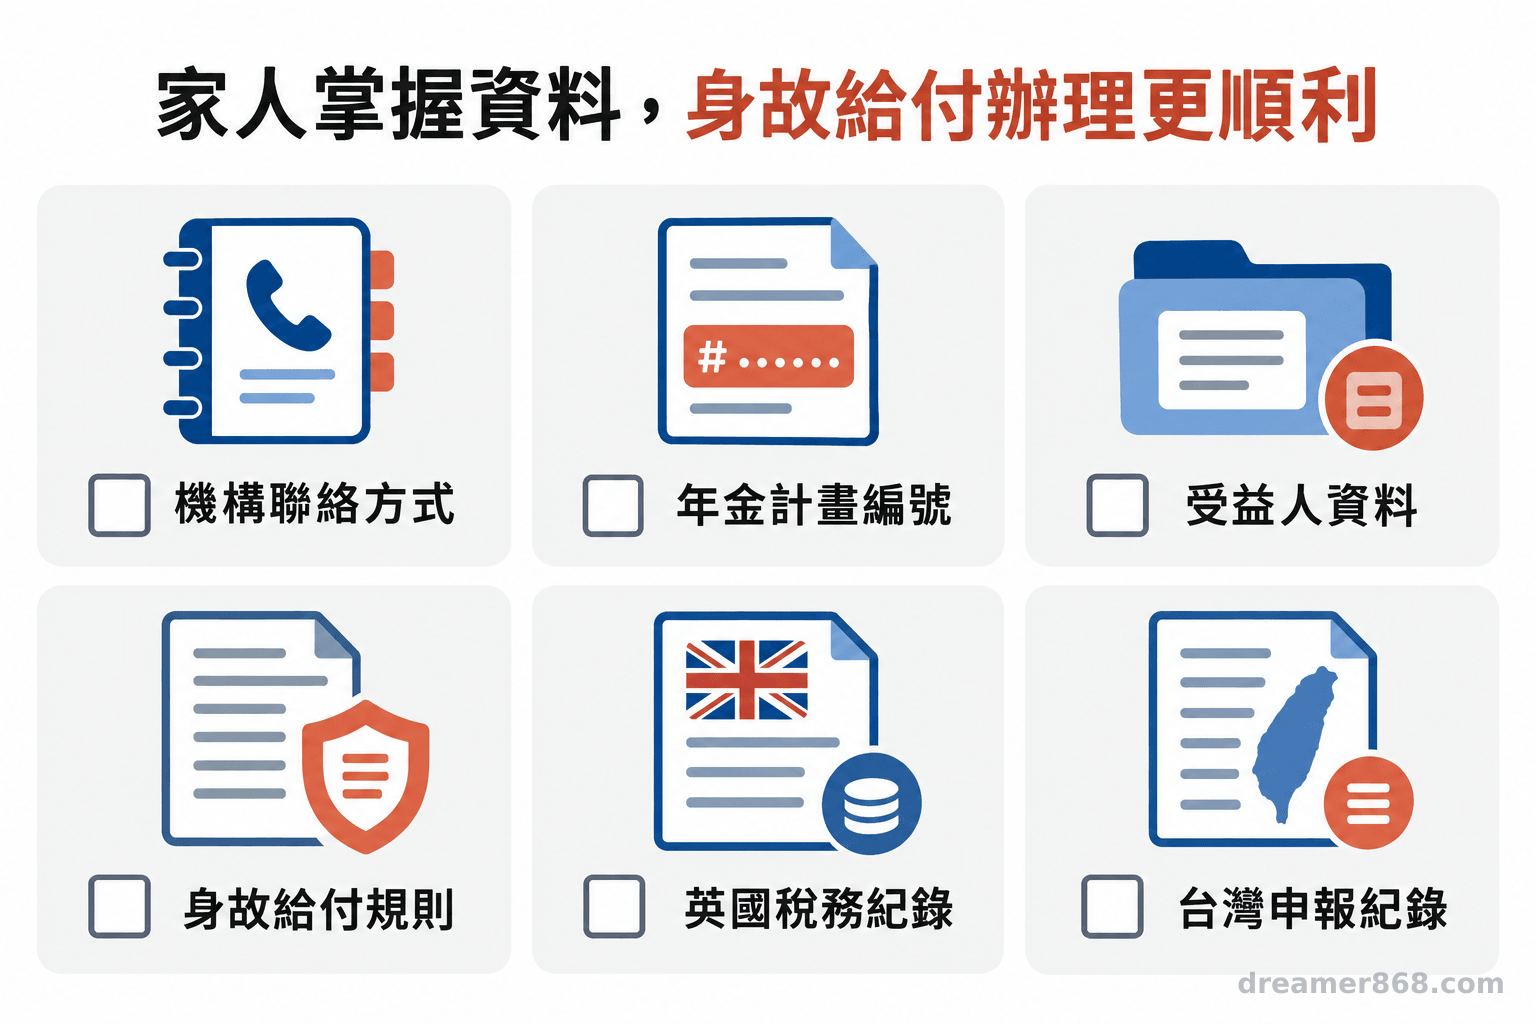
向英國年金機構或計畫管理人索取最新版給付說明,確認身故後是否有配偶年金、保證期間、未領款項或一次給付,並核對受益人姓名、關係、地址及聯絡方式。若已婚、離婚、家庭成員變動,或受益人居住地改變,應確認計畫是否要求更新指定資料。國家年金的給付規則與私人計畫契約不同,不能以某一種年金的安排推論其他年金。
再把帳戶資料、年金通知、英國稅務紀錄、台灣申報文件與聯絡窗口放在家人找得到的位置,並確認文件如何取得、是否需要翻譯或認證。跨境資產可能涉及兩地行政程序,家人若只知道「有英國退休金」,卻不知道機構名稱或保單/計畫編號,處理時間便可能拉長。
用年度健檢完成退休現金流更新
每年檢查年金通知、兩地稅務文件、其他收入與必要支出,以及受益人資料。可請家人一起確認文件位置與緊急聯絡方式。若年金分類、協定或申報仍有疑問,帶原始文件詢問熟悉英台跨境稅務的合格專業人士。
- Bloomberg 對 2027/28 年全額新制國家年金逾 13,000 英鎊的說法是薪資數據推估;正式金額以英國公告為準,唯一收入者另有小額稅款安排。
- 國家年金、職業年金、私人年金與公務服務退休金要分別確認,英國扣繳、台灣申報及租稅協定是不同判斷。
- 以稅後金額規劃退休現金流,並把匯率、匯款費用、稅款預留與受益人文件納入年度檢查。
常見問題
Q1:2027/28 年英國國家年金超過 13,000 英鎊,所有人都要繳英國所得稅嗎?
不是。逾 13,000 英鎊是依薪資數據推估的年額;符合唯一收入為基本或新制國家年金、且沒有加給等條件者,自 2027/28 年起不必透過 Simple Assessment 繳納小額稅款。有其他收入者須依個人所得與正式規則判斷。
Q2:英國已經扣稅,台灣還要申報嗎?
英國扣稅與台灣海外所得申報是兩項判斷。台灣申報戶是否須將海外所得納入基本所得額,依申報年度門檻、所得種類及家庭整體所得確認;來源國已納稅額可能依規定限額扣抵,並非自動免申報。
Q3:年金匯回台灣才算海外所得嗎?
不能只看匯款地點判斷。所得來源、所得類別與匯回資金性質應依實際給付及相關規定確認,保留年金機構文件與納稅證明,申報前交由熟悉跨境稅務的專業人士核對。
Q4:現在需要因為可能課稅而改變投資或領款方式嗎?
不宜只根據新聞標題作決定。先整理最近一年度的年金通知、英國與台灣稅務資料、其他退休收入及家庭支出,重算稅後現金流;遇到年金分類、協定適用或扣繳方式不確定時,再帶文件請專業人士確認。
參考來源
- Philip Aldrick (2026). [UK State Pension Becomes Liable for Tax For the First Time](). *Bloomberg Law*(2026 年 9 月 15 日報導)
- HM Treasury (2025). [Budget 2025, paragraph 4.167: State Pension and Simple Assessment](). *GOV.UK
- HM Revenue & Customs (2026). [How your State Pension is taxed - GOV.UK](). *GOV.UK
- HM Revenue & Customs (2022). [2002 UK-Taiwan Double Taxation Agreement, as amended in 2021 — in force - GOV.UK](). *GOV.UK
- 財政部賦稅署 (2026)。[民眾透過金融機構投資境外金融商品產生之海外所得,應注意依規定自行申報個人基本所得額]()。財政部全球資訊網
- 全國法規資料庫。《所得基本稅額條例》第 13 條。[法規全文]()
- 財政部稅務入口網 (2025)。[1744 海外所得達100萬元者,是不是就必須繳納基本稅額?]()


