
香港基金減稅的優惠落在符合條件的基金或特定架構,不會自動免除台灣稅務居民的海外所得申報、最低稅負或受控外國企業(CFC)規範。跨境投資是否划算,要先分清楚誰取得所得、使用哪種法律形式,以及基金由哪裡實際管理。
一、香港基金減稅,優惠適用在哪個層級?
不等於。香港利得稅優惠依基金資格、交易與法定條件判定;台灣個人仍須依所得性質與申報戶情況處理境外所得。
基金、基金管理人和投資人是不同課稅主體。基金符合條件的交易收益可能適用香港基金稅制優惠;管理人取得的管理費或績效報酬,適用條件另有規定;投資人收到分配或出售基金權益,應依基金法律形式、交易及所得性質判斷所得歸屬;帳戶所在地不會單獨改變稅務居民身分。
香港政府於 2026 年 6 月提出修法草案,涵蓋擴大基金及合資格投資範圍、取消附帶交易收入 5% 門檻等。截至 2026 年 10 月 16 日,立法會網站仍列法案待恢復二讀及三讀,草案內容尚未生效;適用方式須以通過條文為準。
「法案目前由立法會法案委員會審議,逐條審議已完成。」香港財經事務及庫務局,2026 年 8 月 12 日
二、香港基金現行優惠與修法方向差在哪裡?
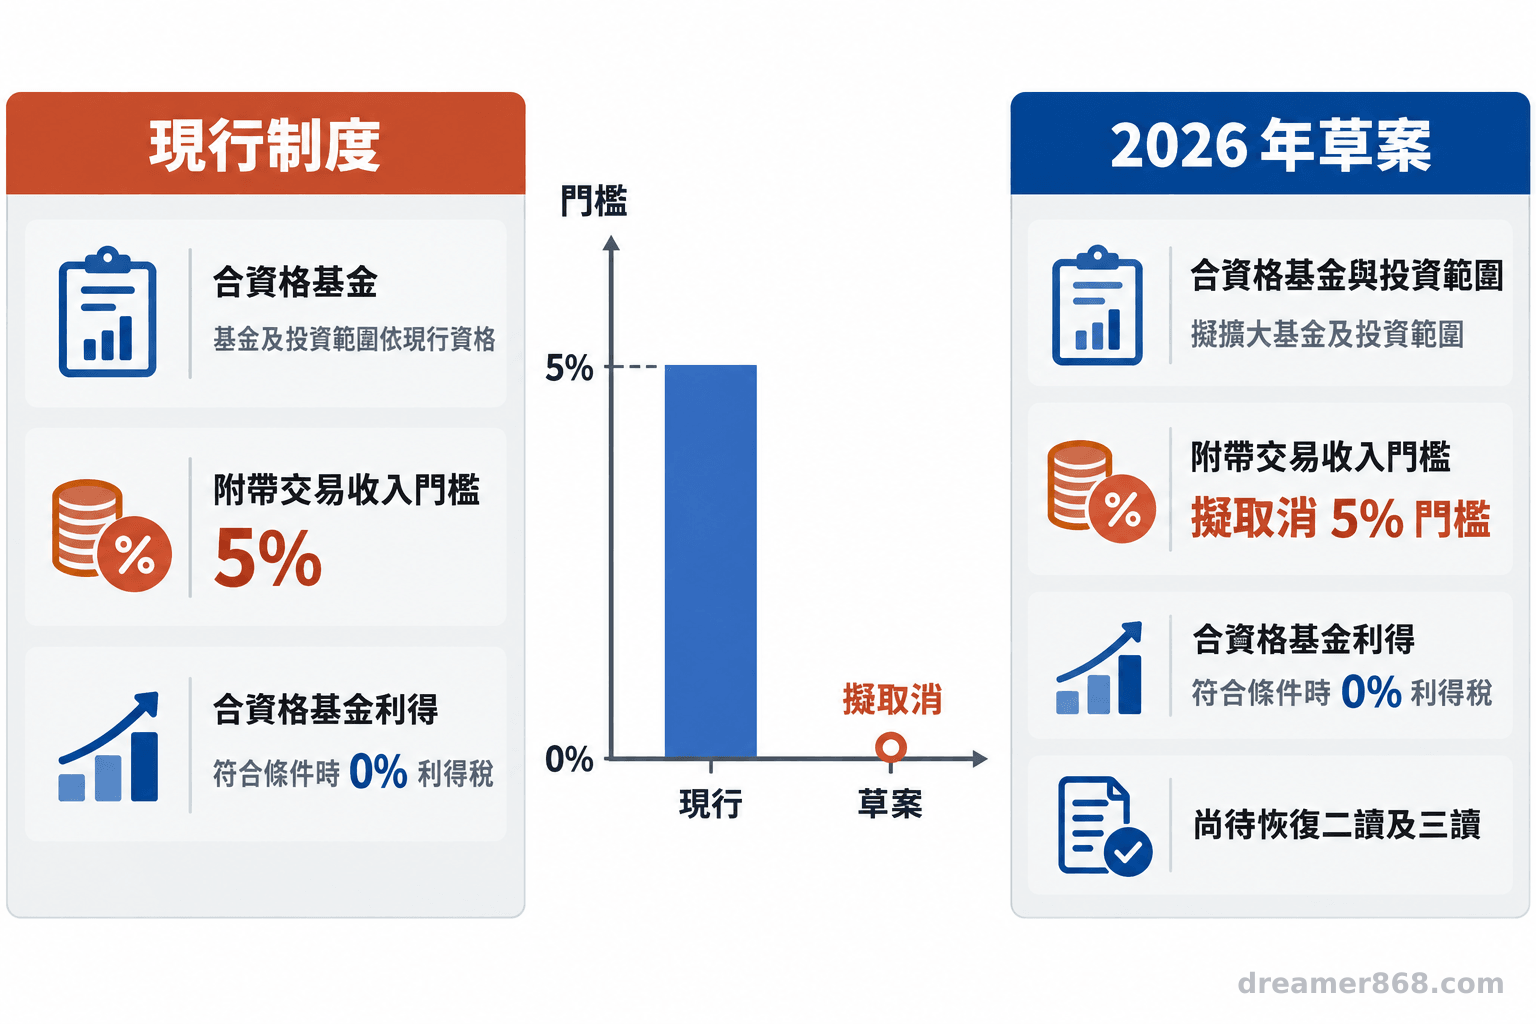
現行制度的基金資格、合資格資產及附帶交易比例均有條件;草案擬擴大適用範圍並取消 5% 門檻,目前尚未生效。
香港稅務局指引說明,符合定義及法定條件的基金,其合資格交易利得可獲豁免;附帶交易收入不超過合資格交易與附帶交易總收入的 5% 時,附帶交易利得也可獲豁免。超過門檻時,附帶交易所得利得不適用該豁免,合資格交易利得仍按規定處理。[6]這項待遇只涉及基金層級的合資格利得,不涵蓋所有基金收入、管理人報酬或投資人個人所得。
草案提議擴大合資格投資及基金範圍,並在統一基金制度加入稅務申報與經濟實質要求。附帶權益方面,現行優惠以私募股權投資為主;草案擬讓其他合資格基金的績效連結報酬也可能納入,但仍須符合基金、服務內容、報酬計算及實質活動等條件。媒體報導的政策方向不能取代條文審查。
| 檢查項目 | 現行制度 | 2026 年草案方向 |
|---|---|---|
| 基金與投資範圍 | 依現行基金定義及指定資產判斷 | 擬擴大基金定義與合資格投資 |
| 附帶交易 | 收入比例不逾 5% 才可連同相關利得適用豁免;超限時附帶交易利得不適用豁免 | 擬取消 5% 收入比例門檻 |
| 基金合資格收益 | 符合條件者可能適用 0% 利得稅 | 範圍與條件待正式條文確認 |
| 附帶權益 | 以合資格私募股權收益為主 | 擬擴大至其他合資格基金收益 |
| 申報與實質要求 | 依現行規則及文件保存要求 | 草案擬增申報及經濟實質要求 |
三、台灣稅務居民投資香港基金,海外所得怎麼算?
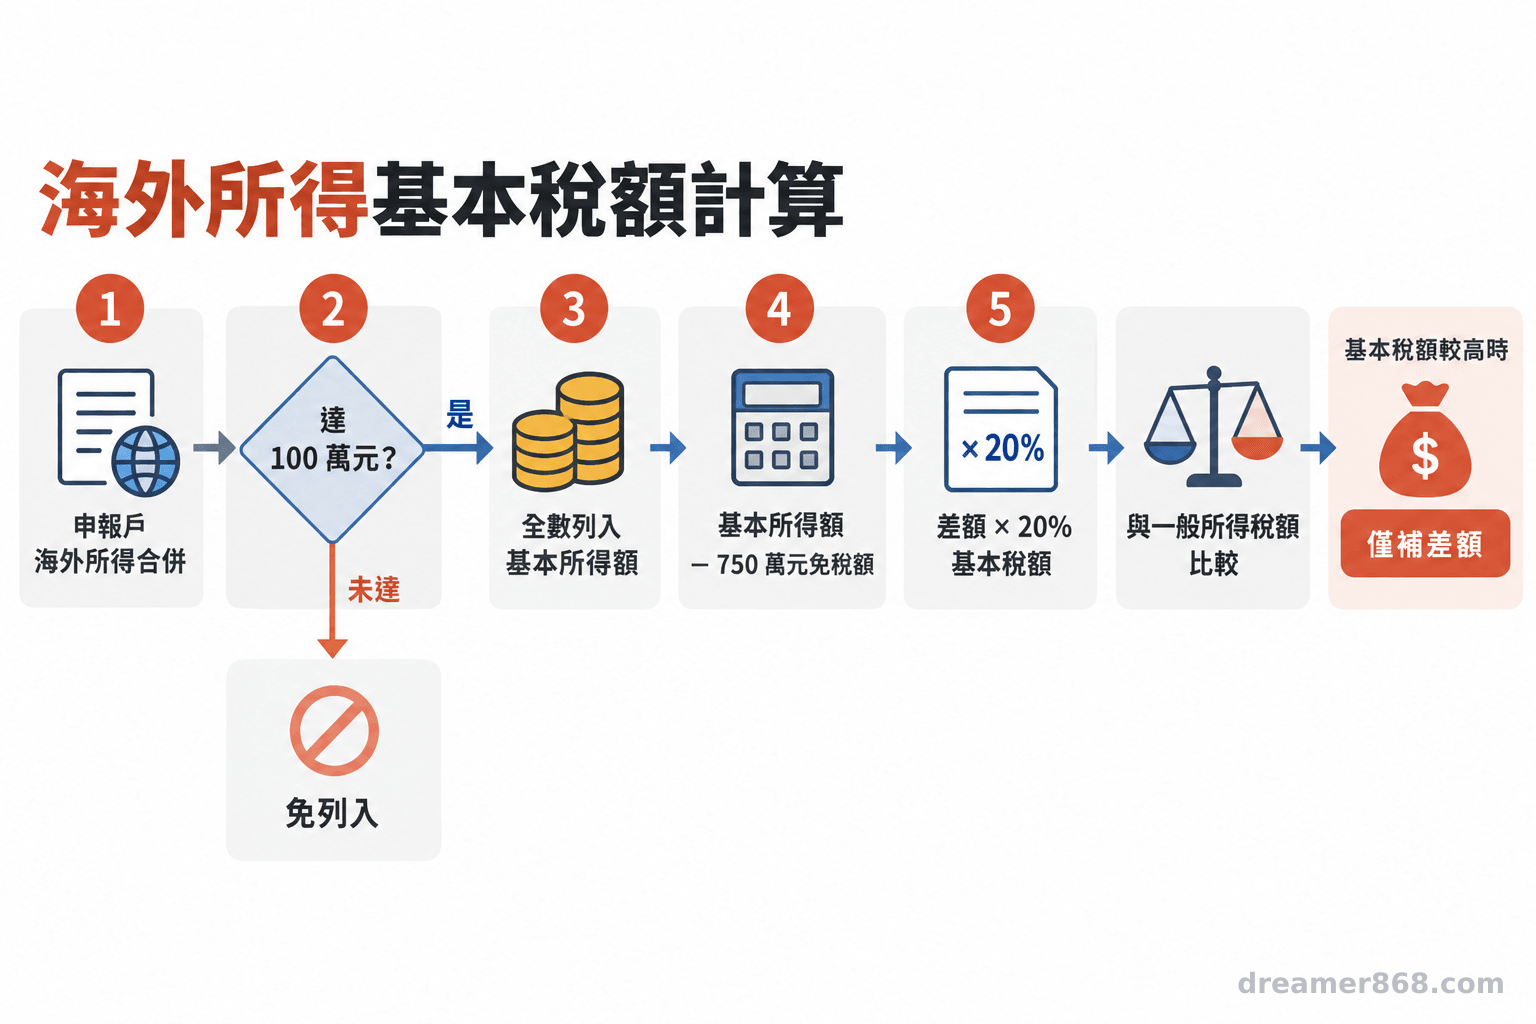
香港及澳門來源所得屬海外所得;同一申報戶全年海外所得達新台幣 100 萬元時,須全數計入個人基本所得額,但是否補繳基本稅額仍要進一步計算。
財政部賦稅署說明,透過金融機構投資境外金融商品取得的股利、利息及證券交易所得,不一定出現在綜合所得稅查詢或稅額試算資料中,申報戶應自行整理金融機構通知、對帳單及交易紀錄。100 萬元是全數計入基本所得額的門檻,不是只把超過部分計入。
以 114 年度規定為例,基本所得額扣除 750 萬元免稅額後的餘額,按 20% 計算基本稅額;若基本稅額高於一般所得稅額,才就差額繳納。海外已納所得稅可在規定限額內扣抵。基金層級優惠不會直接消除台灣家庭的申報或補稅義務。
四、基金形式與 CFC 規則,為什麼要一起盤點?
不能只看設立地或名稱。台灣 CFC 規定要檢查境外實體是否位於低稅負地區、個人及關係人的持股或控制程度,以及法定豁免條件。
CFC 判斷分兩步。第一步,確認境外關係企業是否位於低稅負地區,並檢查個人及關係人直接或間接持股合計是否達 50%,或是否具有重大影響力;符合時才進入 CFC 判斷。第二步,再確認個人是否須計算歸課所得:除個人與配偶及二親等內親屬年底直接持股等條件外,仍須檢查所得稅法第 43 條之 4 的適用前提,以及實質營運、盈餘等法定豁免。不能單憑 10% 持股推定有計算義務。[4]
基金、有限公司、有限合夥、信託及特殊目的實體的權利義務不同,會影響所得如何認定、誰有控制權及要保留哪些文件。盤點時應沿持股鏈查看股東、董事、普通合夥人、委託人、受託人與受益人安排,也要留存投資決策紀錄、當地人員與營運資料。香港註冊地址或銀行帳戶不足以單獨證明實際管理地。
五、跨境配置前,如何比較稅負與家庭總成本?
除了基金可能節省的稅負,也要計入管理費、法律與會計支出、申報維護、資金流動性及資產傳承安排,才能比較家庭實際承擔的總成本。
- 確認本人、配偶及申報戶成員的稅務居民身分與海外所得資料。
- 索取基金章程、財務報表、分配通知、交易紀錄及管理契約,辨認所得類型。
- 畫出個人、公司、合夥、信託、基金與特殊目的實體之間的持有及控制關係。
- 整理投資決策地、管理人工作地、當地員工及營運文件,檢視實質活動。
- 將香港及台灣的稅負、設立維護費、申報成本、匯率與流動性限制放入同一份試算。
香港基金優惠不等於家庭稅後成本必然下降,仍須把投資人身分、基金法律形式、實際管理地依序納入比較。修法與稅務規定可能變動,本文僅供一般教育參考,不構成個別稅務、法律或投資建議。
- 香港基金的 0% 利得稅是符合條件時的基金層級優惠,不等於台灣投資人個人免稅。
- 草案擬取消附帶交易收入 5% 門檻並擴大適用範圍,仍須等待正式立法與指引。
- 海外所得、最低稅負、CFC、申報成本與資產傳承應放在同一份家庭資產檢查表中。
常見問題
Q1:海外所得達新台幣 100 萬元,就一定要繳基本稅額嗎?
不一定。海外所得達門檻須全數計入基本所得額;計算基本稅額後,仍須與一般所得稅額比較,較高部分才繳納。
Q2:香港基金的 0% 利得稅,能否免掉台灣海外所得申報?
不能直接這樣判斷。香港基金與台灣個人屬不同課稅層級,投資人仍須檢視海外所得及基本所得額申報義務。
Q3:香港基金修法已經生效了嗎?
截至 2026 年 10 月 16 日,立法會法案資料仍列待恢復二讀及三讀;草案尚未生效,適用年度須待正式條文確認。
參考來源
- 香港政府新聞處(2026)。Inland Revenue (Amendment) (Preferential Tax Regimes for Funds, Family-owned Investment Holding Vehicles and Carried Interest) Bill 2026 gazetted
- 香港財經事務及庫務局(2026)。FSTB responds to media enquiries regarding preferential tax regime for carried interest
- 財政部賦稅署(2026)。民眾透過金融機構投資境外金融商品產生之海外所得,應注意依規定自行申報個人基本所得額
- 財政部主管法規共用系統(2023)。個人計算受控外國企業所得適用辦法
- 香港稅務局(2026)。FAQ on Completion of Profits Tax Returns [BIR 51 & BIR 52]
- 香港稅務局(2020)。Departmental Interpretation and Practice Notes No. 61, Profits Tax Exemption for Funds


