
美股 ETF 與科技股的獲利預估上修,不代表退休帳戶的風險同步下降。若生活費、房貸與美元資產都仰賴同一市場,帳面成長未必提高家庭承受波動的能力。美股配置應先盤點整體曝險、退休現金流與負債,再看獲利預估、通膨及利率。
一、先盤點持股重疊與退休現金需求
先把全家的投資帳戶合併計算,找出美股、科技股和美元資產的實際比重,再對照近期支出與退休目標。
多檔 ETF 不一定代表分散。大盤基金、科技基金與個股可能持有相同大型公司;把各基金前十大持股列出並加總,才能看出實際曝險。若持股容易同向波動,基金數量就不能代表分散程度。
再記錄股票、債券、現金、房貸與其他負債,估算未來生活、醫療及照護支出與房貸利率調整時間。即將退休或已退休、定期提領、美股或科技股比重偏高,或房貸家庭仰賴投資支付生活費,都要檢查市場回檔時的支付能力。
二、獲利預估上修仍要看通膨與利率
獲利預估上修反映市場對企業未來獲利的看法改變,不能單獨推導股價方向或未來報酬。
企業獲利改善可能支撐估值;通膨、利率或投資人要求報酬上升,則可能壓低未來現金流的折現價值,也使長天期債券承壓。股價同時反映多項因素,市場反應未必跟隨獲利方向。
獲利預估上修可作為市場背景:TBS CROSS DIG 引述 Bloomberg 報導,截至 2026 年 9 月 8 日,分析師上修美國企業獲利預估已連續 21 週多於下修。這是預估變化,不代表實際獲利或後續股價表現。
以下列出文章需求指定的 FRED 觀測值及截至 2026 年 10 月 12 日可取得的較新發布值。各數列頻率與口徑不同,不能視為同一時點的完整經濟截面:
| 指標 | 數值與觀測期間 | 頻率、系列與來源 |
|---|---|---|
| CPI-U 年增率 | 需求指定 3.30%,2026 年 7 月;較新值 3.4%,2026 年 8 月 | 月資料;12 個月變動率,季調指數同比,CPIAUCSL |
| 失業率 | 需求指定 4.1%,2026 年 7 月;較新值 4.2%,2026 年 9 月 | 月資料;季調,UNRATE |
| 實質 GDP | 需求指定 2.10%,2026 年第 1 季;較新值 2.2%,2026 年第 2 季 | 季資料;季增年化,需求值為第三次估計,較新值亦為第三次估計,BEA、GDPC1 |
| 有效聯邦資金利率 | 需求指定 3.63%,2026 年 9 月 10 日;較新值 3.88%,2026 年 10 月 8 日 | 日資料;EFFR |
| 美國 10 年期公債殖利率 | 需求指定 4.77%,2026 年 9 月 3 日;較新值 5.22%,2026 年 10 月 8 日 | 日資料;DGS10 |
資料擷取日為 2026 年 10 月 12 日。CPI、失業率、GDP 與利率來自不同頻率及觀測期,GDP 數字是季增年化率;後續發布或修訂可能改變數值。
「資產配置會因投資期限與風險承受度而異,也會隨人生階段改變。」— 美國證券交易委員會 Investor.gov(依官方說明意譯)
三、美元資產要換算新台幣再看報酬
將投資損益換算為新台幣,並把匯率變動、換匯價差、匯款費及交易成本一起列入。
新台幣報酬同時受資產價格與匯率影響:美元走弱可能縮小換回金額,走強則可能放大帳面成果。可用「(1+美元資產報酬)×(期末匯率 ÷ 期初匯率)-1」估算,再扣實際費用;這不是報酬預測。
分批換匯可分散單次匯率變動,但仍有價差與匯款費。退休支出以新台幣為主時,也要估算需換回的金額,不只看券商帳戶的美元市值。
四、股息預扣、房貸與提領順序都要納入
不能只依單一稅率推算;預扣待遇會受投資人稅務身分、所得來源、商品結構及適用規定影響。
美國來源股息可能涉及非居民預扣;適用稅率受所得、身分、法規或租稅協定影響,基金配息也可能包含不同所得類型。IRS 頁面說明的是美國端預扣,不能單獨判定台灣申報後的最終稅負;請核對券商文件及商品資料,台灣申報與跨境稅務由合格專業人士依個案確認。IRS:特定所得的預扣規則
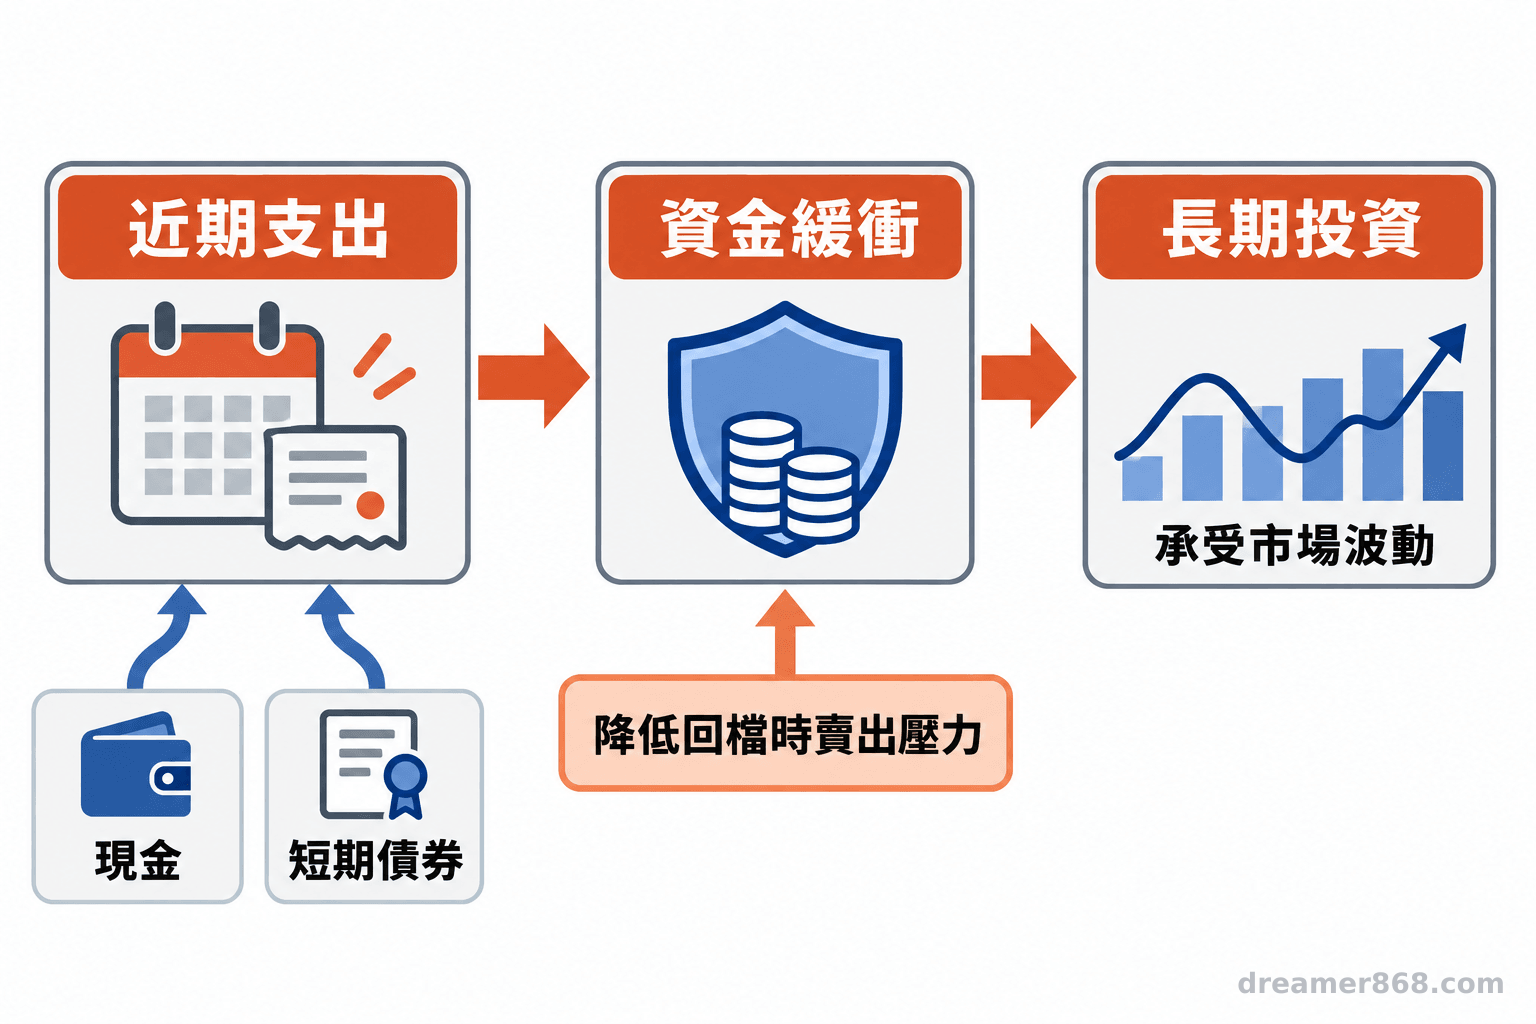
股市下跌時若需賣股支付生活費,可能把回檔轉為已實現損失。可按近期必要支出與收入安排現金及短債緩衝,但短債不等同現金,仍須檢視幣別、到期日、信用與價格風險;並把浮動房貸調息後的月付金納入試算。傳承也要考量資產波動、受益人需求與處分時點。
五、用配置上限與再平衡規則管理波動
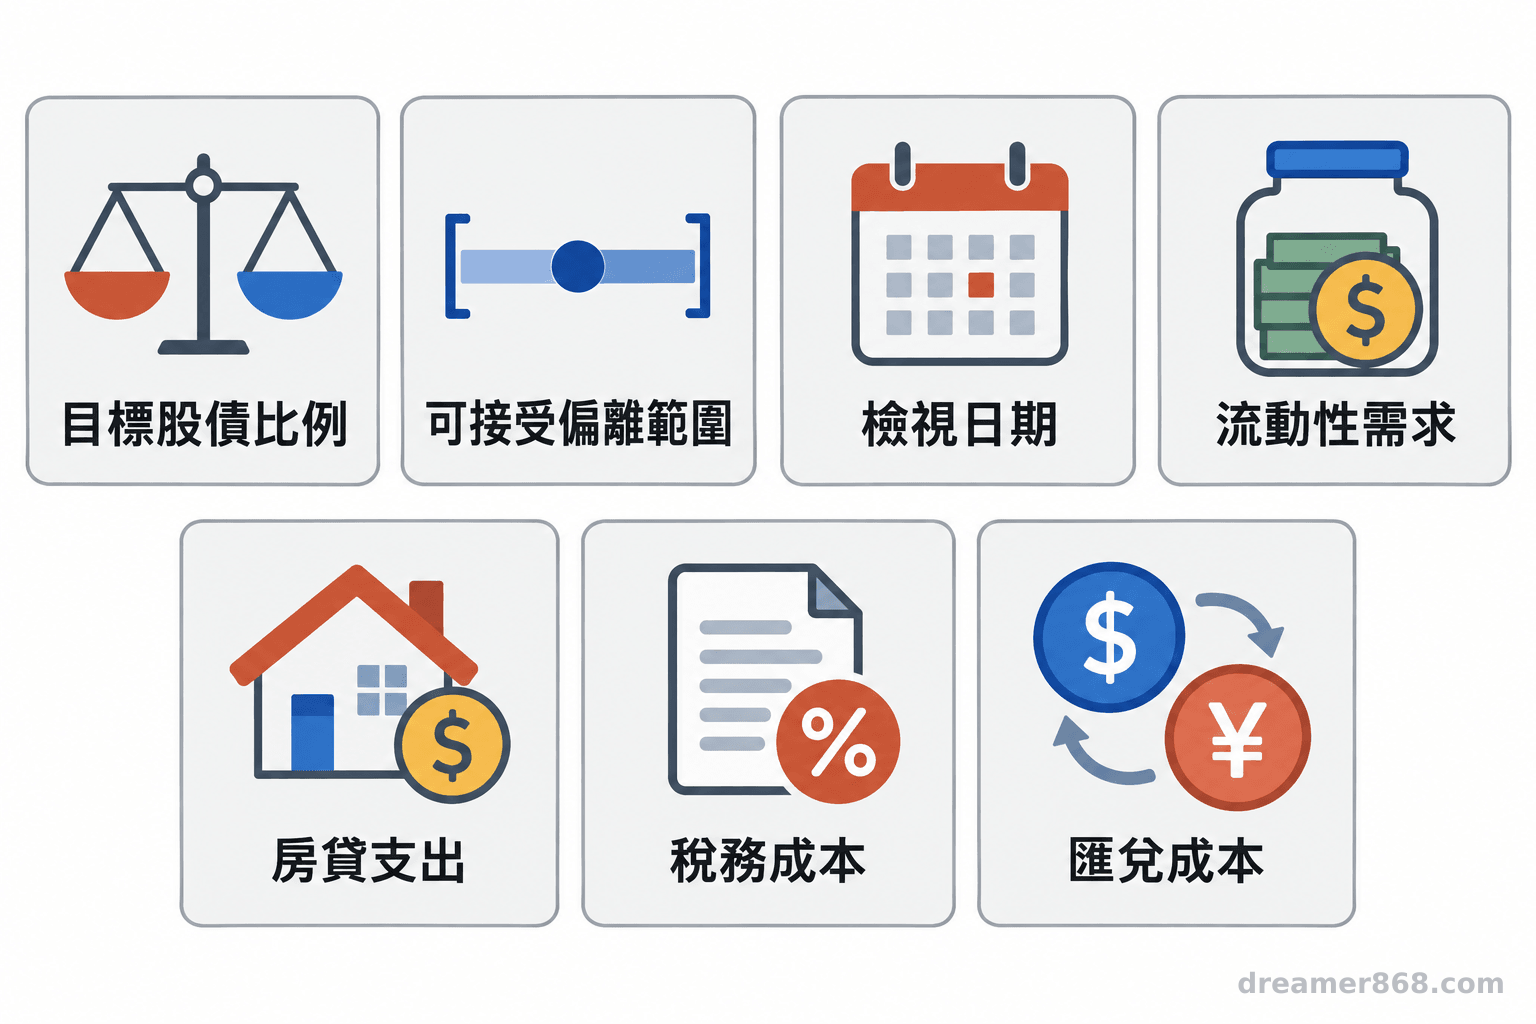
先定出符合家庭目標的股債比例,再寫下美股比重上限、可容忍偏離範圍與檢視頻率;實際門檻應依整體財務狀況設定。
檢視表記下資產目標與現況比例、偏離門檻及檢視頻率,再合併重複持股並對照退休年限、房貸、生活費、美元支出和可承受回檔。偏離規劃時,可先評估交易、稅務與換匯成本,再分批調整;涉及個人配置或跨境稅務,帶著盤點資料向合格的財務與稅務專業人士確認。
美國證券交易委員會 Investor.gov 資產配置說明 建議依投資期限與風險承受度配置,比例偏離目標時可再平衡;這不是個別化投資建議。
- 先合併家庭帳戶,找出 ETF、科技股與個股的底層持股重疊。
- 以新台幣支出規劃退休現金流,將房貸、匯率及交易費用一併計入。
- 設定美股配置上限、現金與評估過幣別、期限及信用風險的短債緩衝,以及分批再平衡的檢視條件。
常見問題
Q1:企業獲利預估上修時,要增加美股嗎?
不宜只憑預估決定買進時點;應按既定規則檢查美股比例、持股重疊、退休現金需求與可承受回檔。
Q2:退休提領需要準備多少現金?
沒有通用金額。可依近期必要支出、穩定收入與負債估算現金或短債緩衝;債券仍有價格、信用與期限風險。
Q3:美元資產報酬高於新台幣支出需求時,能直接視為退休金嗎?
仍須按新台幣支出換算,計入匯差、費用與稅務待遇;個別跨境稅務請由專業人士確認。
參考來源
- U.S. Bureau of Labor Statistics (2026). *Consumer Price Index News Release - 2026 M08 Results
- U.S. Bureau of Labor Statistics (2026). *Employment Situation News Release - 2026 M09 Results
- U.S. Bureau of Economic Analysis (2026). *GDP (Third Estimate), Industries, Corporate Profits, State GDP, and State Personal Income, 2nd Quarter 2026; State PCE, 2025
- Board of Governors of the Federal Reserve System (2026). *H.15 - Selected Interest Rates (Daily) - October 09, 2026
- U.S. Department of the Treasury (2026). *Daily Treasury Rates
- U.S. Securities and Exchange Commission, Investor.gov (n.d.). *Asset Allocation and Diversification
- Internal Revenue Service (n.d.). *Withholding on Specific Income
- TBS CROSS DIG with Bloomberg (2026). *米株高支えるアナリストの企業利益予想、21週連続で上方修正が優勢


