
持有台股、全球股票基金或美元資產,接近退休或已開始固定提款時,看到全球基金流出創九個月高點,先別急著停損。更實際的第一步,是確認近一兩年生活支出會從哪裡支付,海外資產贖回與換匯需要多久,以及市場回檔時是否會被迫賣股。全球基金流向是觀察資金變化的一個訊號,無法單獨預測台股、新台幣或全球股市方向。
一、全球股票基金單週流出創九個月高點,這代表什麼?
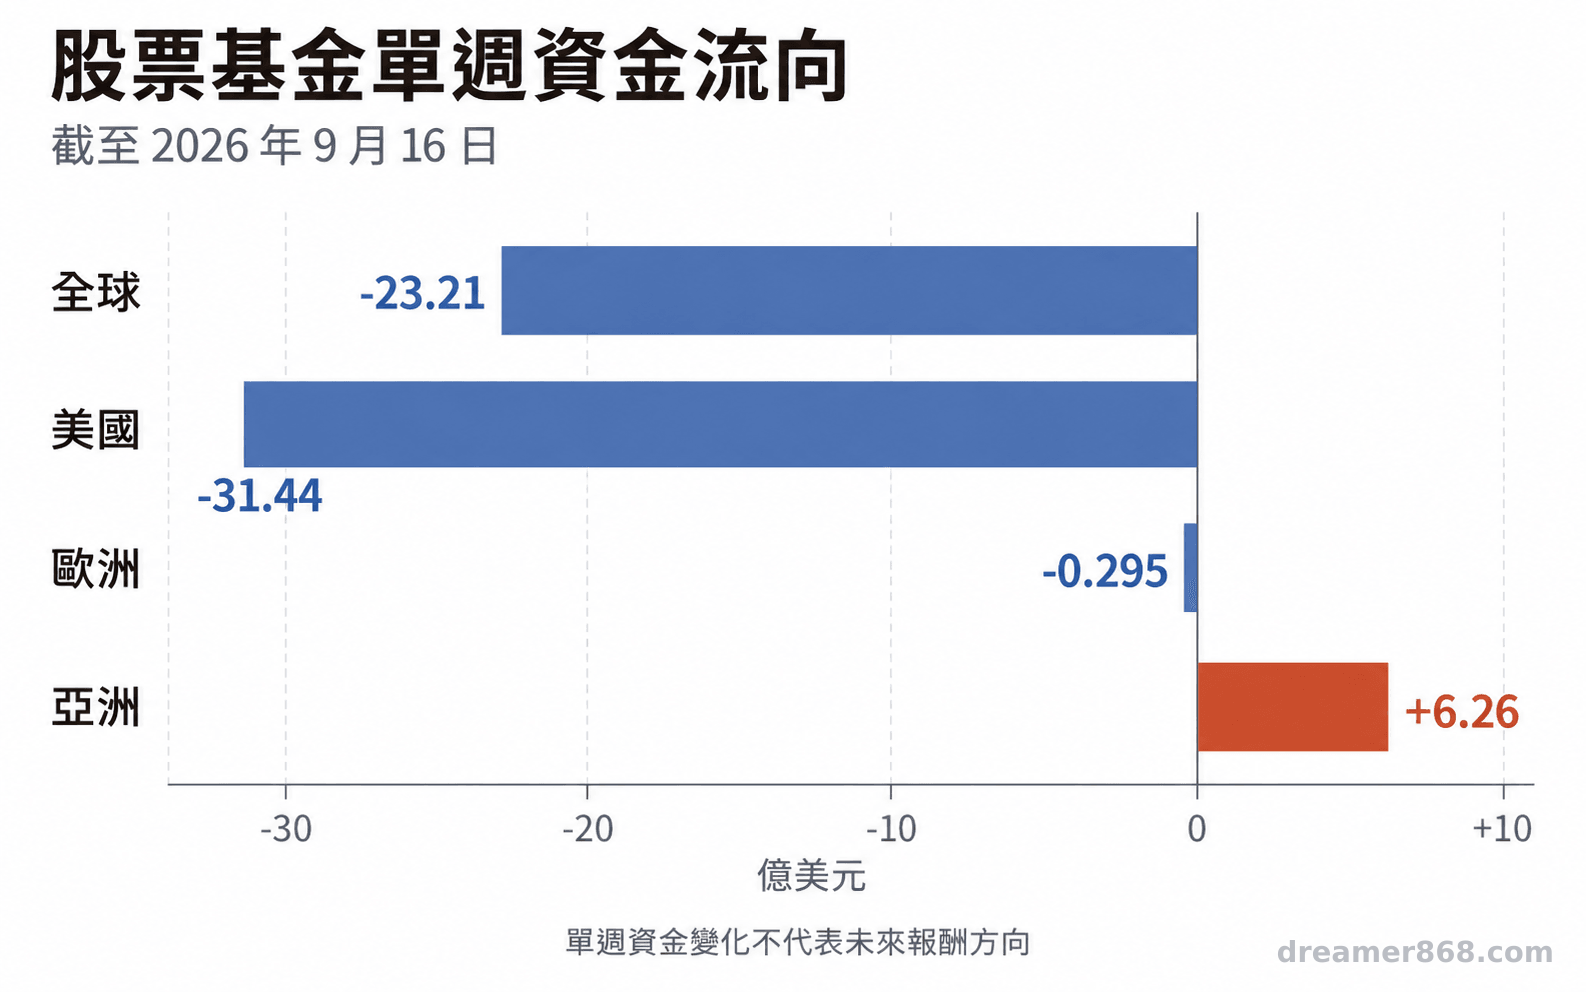
截至 2026 年 9 月 16 日的一週,全球股票基金淨流出 232.1 億美元,為九個月來最大單週流出。這描述該週投資人資金變化,並不等於未來報酬或股市方向的預測。
Reuters 引述 LSEG Lipper 資料指出,當週油價走高,通膨疑慮與美國利率可能上升的預期使投資人轉趨審慎。美國股票基金淨流出 314.4 億美元,歐洲股票基金流出 2.95 億美元,亞洲股票基金則淨流入 62.6 億美元。不同區域方向不一,顯示「全球流出」是彙總數字,不能直接解讀成所有市場都在同步撤資。
同一時期的宏觀指標也要各自看待。以 Reuters 於 2026 年 9 月 18 日 06:23(美東時間)發稿時可取得的資料為截點,CPI 年增 3.353% 是 St. Louis Fed FRED 儀表板所列 CPI-U 全項目「較去年同期變動」的 2026 年 8 月觀察值;美國勞工統計局於 9 月 11 日公布該月 CPI,新聞稿以四捨五入呈現為 3.4%。實質 GDP 年增 2.098% 指 BEA 資料經 FRED 呈現的「實質 GDP 較去年同期變動」系列,觀察期為 2026 年第二季,採 9 月 18 日可得版本;它不是 BEA 新聞稿常見的季增年率。BEA 第二次估值於 8 月 26 日發布,第三次估值及年度更新則排在 9 月 30 日,因此這個數字應視為發稿時點的資料版本。美國 10 年期公債殖利率 4.94% 是財政部每日殖利率曲線在 9 月 16 日及 17 日的觀察值,兩日均早於 Reuters 發稿。CPI 衡量物價變化,GDP 描述經濟產出,殖利率反映債券市場要求的報酬;三者期間與發布時間各異,不宜寫成同一天發生的連鎖因果。
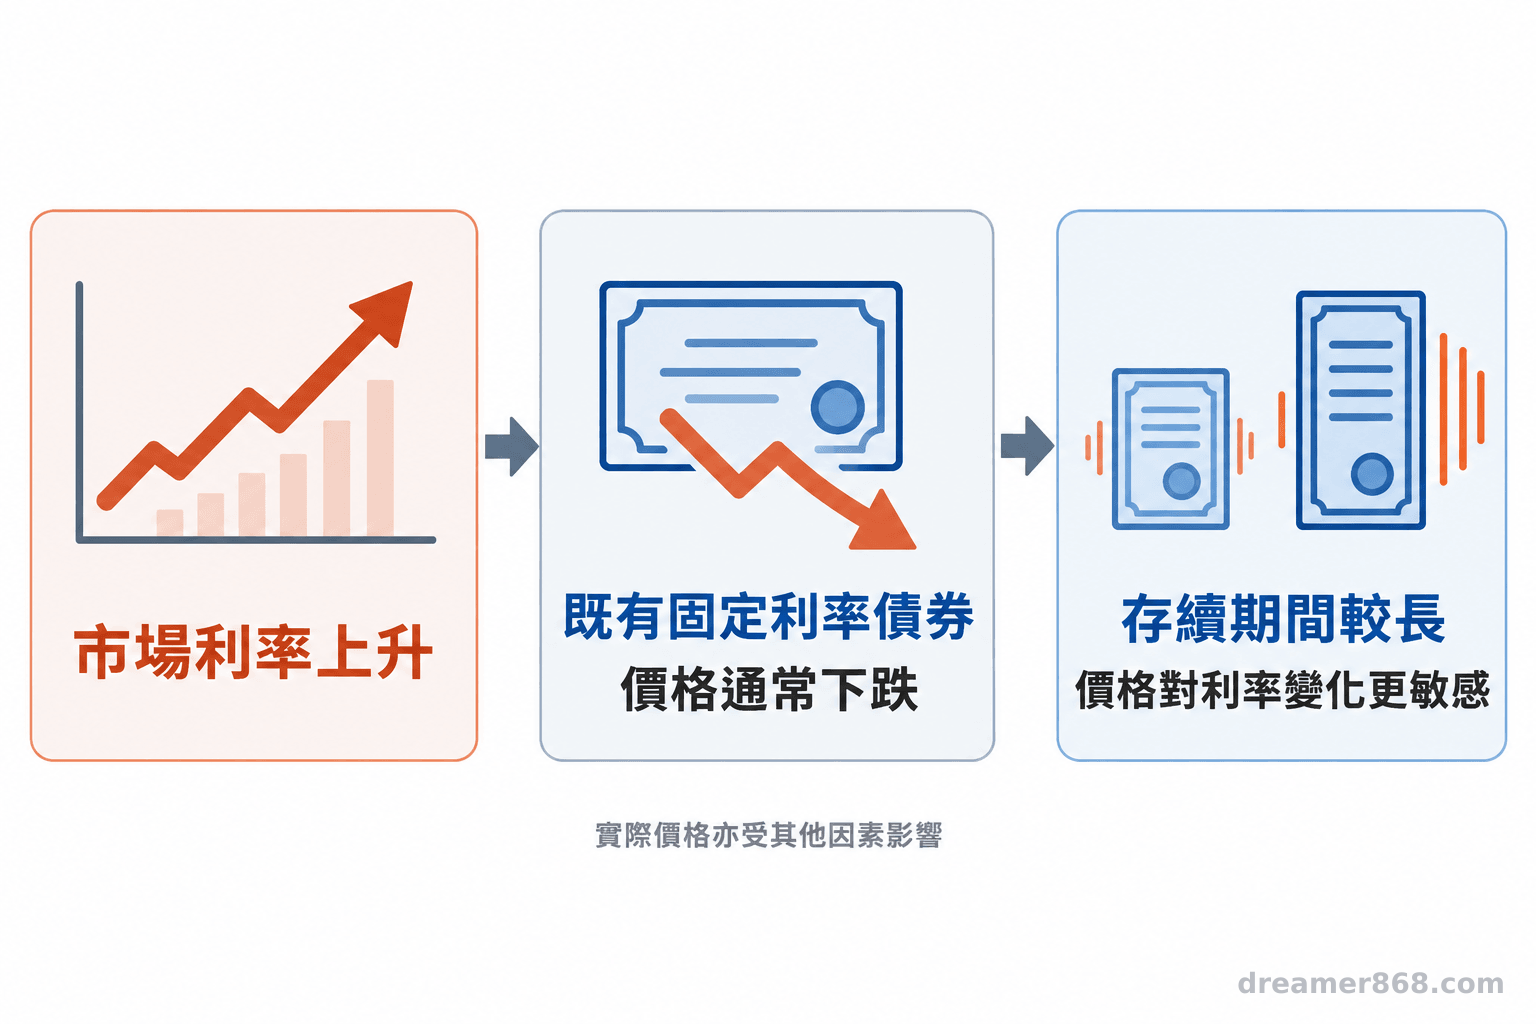
通膨若高於市場預期,利率預期可能上修,估值較依賴未來獲利的股票會面臨折現壓力;市場利率上升時,既有固定利率債券價格通常承壓。這些是可能的傳導機制,實際價格仍受企業獲利、期限、信用風險和市場預期影響。基金單週流出能補充風險情緒觀察,不能取代資產配置檢視。
二、全球基金流向如何牽動台股估值與新台幣匯率?
全球資金變化可能透過投資人風險偏好、外資交易與匯兌需求影響台股和新台幣,但兩者與基金流量沒有一對一的必然關係。
若全球投資人降低股票曝險,部分資金可能從新興市場撤出,市場也可能重新評估台股的估值。不過,台股同時受到產業權重、企業獲利、半導體景氣、利率和本地資金等因素影響。即使全球基金總體流出,區域或產業基金仍可能獲得申購;Reuters 的同週資料也顯示亞洲股票基金仍有淨流入。
對持有美元計價資產的台灣家庭,換回新台幣的金額還會受到匯率影響。美元升值時,同額美元資產換回新台幣可能增加;美元貶值時,換回金額可能減少。這種變化會疊加在基金淨值波動上,方向不能預先保證。若退休支出主要以新台幣支付,應把資產幣別與支出幣別放在同一張表,並預先估算不同匯率情境下的可用金額。
三、退休前要先算清海外基金贖回與提領順序
海外基金的贖回截止時間、付款天數、匯款流程、費用和換匯價差會影響現金何時到帳。若市場下跌時又必須提款,可能需要在不理想的價格賣出波動資產。
先查看基金公開說明書、交易平台與銀行的最新條件:申請贖回後以哪一天淨值計算、款項預計何時入帳、有無手續費或匯款費,以及是否需要另行換匯。不同基金、銷售平台和帳戶所在地規則可能不同。把預計支出的日期往前推,留出作業和匯款時間,才不會把已下單誤認成現金已可使用。
退休提領順序風險,指退休初期若遇市場下跌,又持續從投資組合提款,資產可能在反彈前因賣出而減少,後續恢復的本金也變小。相同平均報酬若出現在不同先後次序,提款期間的資產結果可能不同。歷史提領模型只能協助理解風險,不能當作個人未來報酬或固定提款率的保證。
「再平衡是把投資組合帶回原先設定的資產配置比例。」(Investor.gov 意譯)
準退休族、退休族、近期有固定提款需求者、持有多幣別資產或海外基金者,以及風險承受度較低或投資期限較短者,宜優先核對提款時間表與資產可變現時間。可先用存款或其他短期可動用資產安排近期必要支出,降低在回檔時臨時賣股或換匯的壓力;所需金額仍應依家庭支出、收入來源和可承受風險個別估算。
四、退休配置先檢查股票集中度、現金緩衝與債券存續期間
把台股、全球股票基金和股票型退休帳戶合併計算集中度,再盤點近期可動用現金與債券存續期間,才能看出市場回檔時哪些資產可能同時承壓。
第一項是股票集中度。不要只看帳戶名稱或基金數量,應查看底層持股、地區和產業重疊。同一批大型企業可能同時出現在台股、全球股票基金與海外 ETF 中,表面上持有多檔,實際曝險仍集中。可把股票總額除以可投資資產總額,再查看單一市場、產業或公司占比是否超出原先設定。
第二項是現金緩衝。逐月列出住房、醫療、保險、家庭支持等較難延後的支出,再扣除穩定收入與預計現金流入,估算需要由資產支應的缺口。現金安排應配合提款週期和資金可取得時間,沒有適用所有家庭的固定月數。持有多幣別資產者,也要區分新台幣支出和外幣支出,避免為了臨時付款被迫在單一時點換匯。
第三項是債券存續期間。存續期間可用來估計債券或債券基金價格對利率變動的敏感度,期間越長,價格通常對利率變化越敏感。它不是到期年限,也不代表債券沒有信用、通膨或流動性風險。要支應近期提款的部位,需確認期限、價格波動與變現安排是否相符,不只比較票面利率。
五、設定再平衡條件,避免因單週消息情緒停損
先寫下目標配置、檢視頻率和偏離門檻,再依規則調整,並把交易成本、稅務與提款需求納入考量。單週基金流量不應單獨觸發全面停損。
執行前先定義「何時檢查」和「偏離多少才調整」。例如可依家庭計畫定期檢視,或在資產比例偏離自行設定範圍時重新盤點;是否採用定期檢查、門檻檢查或兩者並行,取決於資產規模、波動承受度和交易成本。調整時可先考慮用新增資金或提款來源修正比例,減少不必要的買賣,但仍要確認現金流足以支應生活。
美國證券交易委員會 Investor.gov 提醒,再平衡前要留意交易費用與可能的稅務後果。基金費用、海外帳戶稅務和贖回條件依產品文件、帳戶所在地與適用規定而異,需查核最新資料。若退休年限、固定提款、多幣別資產或家庭責任彼此交錯,可帶著最新資產明細與未來一至兩年支出,請合格財務專業人士協助盤點,不必根據一則新聞直接採取買賣行動。
- 合併計算台股、全球股票基金及退休帳戶的股票曝險,檢查地區與產業重疊。
- 以近期支出與現金流估算緩衝,確認海外贖回和換匯到帳所需時間。
- 查看債券存續期間,設定目標比例、檢視頻率及再平衡門檻,並將成本納入決策。
CTA:拿出最近一期資產明細與未來一至兩年的退休支出,合併計算股票曝險、可立即動用現金及債券存續期間,再寫下目標配置、檢視頻率和再平衡門檻。若資產幣別、退休年限或提款需求複雜,可請合格財務專業人士協助做個別盤點。
常見問題
Q1: 退休前要準備多少現金緩衝?
沒有一個適用所有人的固定金額。先列出近期必要支出,扣除穩定收入與確定的現金流入,再依資產贖回速度、風險承受度及家庭責任估算。
Q2: 全球股票基金流出後,台股一定會跌嗎?
不能由單週基金流量推定台股必然下跌。基金流量是期間性資金資料,台股也受企業獲利、產業結構、本地資金及其他市場因素影響。
Q3: 債券存續期間越短越適合退休族嗎?
不一定。較短存續期間通常代表價格對利率變動較不敏感,但仍需檢查信用、收益、期限、流動性和提款安排,並配合個人目標配置。
Q4: 海外基金贖回何時會變成可用現金?
依產品、交易平台、申請時間和匯款方式而異。應查看公開說明書及平台最新規則,確認淨值計算日、預計入帳日、相關費用和換匯流程。
參考來源
- Reuters (2026). Global equity fund outflows hit nine-month high on inflation fears. *MarketScreener* (Reuters 轉載)
- Federal Reserve Bank of St. Louis (2026). Inflation Data Dashboard. *FRED
- U.S. Bureau of Economic Analysis (2026). Gross Domestic Product. *BEA
- U.S. Department of the Treasury (2026). Daily Treasury Rates. *Treasury.gov
- U.S. Securities and Exchange Commission (2026). Beginners’ Guide to Asset Allocation, Diversification, and Rebalancing. *Investor.gov
- Financial Industry Regulatory Authority (2017). Duration—What an Interest Rate Hike Could Do to Your Bond Portfolio. *FINRA


