
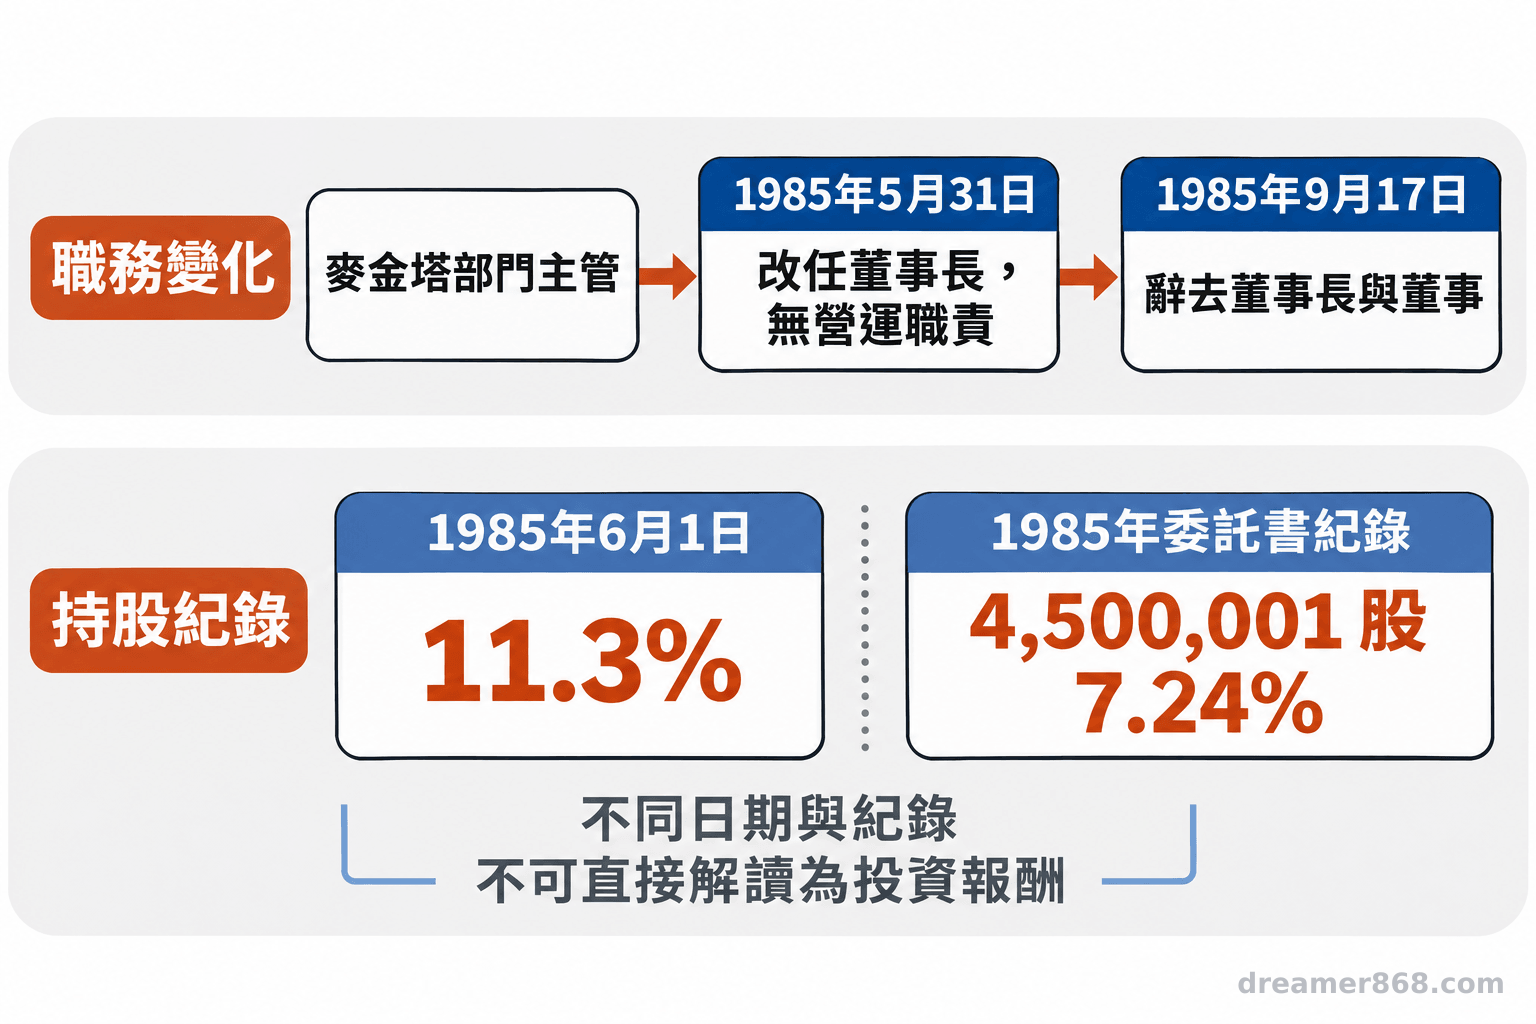
賈伯斯被趕出蘋果,並不代表股票被收走。1985年,他先失去Macintosh部門營運職權,仍保留董事長身分,約3.5個月後才自行辭職。Sculley的口述紀錄將失權與離職分開描述。
對持有科技股的台灣家庭,這個區別直接影響消息判讀:主管換人、董事離席與股東減持,應分別查證。輝達接班安排的整理也涉及職位交接,不能只用「創辦人出局」概括。
董事長、經理人與股東,各代表什麼?
持股代表所有權利益,管理公司還涉及董事會支持與職務安排。創辦人即使仍是股東,也可能不再指揮日常營運。
Sculley在2011年訪談中表示,雙方爭論Macintosh價格、廣告預算及Apple II的現金流角色;Markkula訪談主管後支持他的路線。這是當事人事後回憶,不能當作全體董事一致的心聲。[1]
當年的7席包括Jobs、Markkula、Sculley、Arthur Rock、Henry Singleton、Peter Crisp及Philip Schlein。依歷史報導整理,Markkula、Rock、Singleton與Crisp具有早期出資者或代表背景;Schlein具零售業經營背景。董事名單與背景屬二手歷史整理,Singleton加入時間另有不同記載。
Crisp的口述歷史談到Venrock投資蘋果,也回顧與上述董事共事。出資關係能解釋誰參與監督,無法直接證明每次投票的立場。
Sculley回憶,董事會要求賈伯斯卸下Macintosh部門領導職務,賈伯斯其後才辭職並創辦NeXT。(意譯,來源:2011年訪談,電腦歷史博物館典藏)[1]
從失權到賣股,為何要分開看日期?
職務調整與股票減持分屬不同紀錄。比較持股時,必須連同資料日期閱讀。
事件順序可拆成四步,日期依當年報導:[3–6]
- 1985年5月31日:改組,交出Mac部門管理權。
- 9月17日:提出辭職。
- 9月23日:蘋果提告Jobs與Rich Page。
- 1986年1月17日:雙方和解。
6月1日報導記載Jobs持股11.3%;同年《Taking Stock》依股東委託書編製的資料,列450萬零1股、7.24%。兩份紀錄反映不同時點,不能拿比例差當作投資報酬率。[3][7]
對投資人而言,持股比例減少還需核對交易與總股數變化;資金用途則要另外找證據。蘋果當年對賈伯斯提出的指控,後以和解處理,不能寫成法院判定侵權成立。
輝達對照:調查、辭任與減持有何不同?
兩者的觸發原因、交接速度及監督安排不同。蘋果是經營路線衝突後逐步失權,輝達則在宣布獨立調查後出現辭任。
輝達11月8日聲明表示,由獨立董事及外部獨立律師處理外國情報接觸相關報導引發的調查;主流媒體另報導私人關係指控。截至2026年11月21日,調查結果尚未公布,指控不得當成已證實事實。
依SEC 8-K,黃仁勳11月11日辭去總裁、執行長與董事,即日生效;Colette Kress任代理執行長,Harvey Jones任董事長。[9]
| 判讀項目 | 蘋果1985年 | 輝達2026年 |
|---|---|---|
| 速度 | 失營運權至辭職約3.5個月 | 調查公告至辭任相隔3天 |
| 股權資料 | 不同時點有減持紀錄 | 辭任8-K沒有列出股票交易 |
| 法律程序 | 公司告創辦人,後和解 | 股東代位訴訟向董事及主管究責 |
| 後續監督 | Sculley後兼任董事長 | 董事長與代理執行長分任,增設監督委員會 |
輝達2026年股東委託書列黃仁勳3月23日持股3.58%,不能當作11月辭任當日比例。它也列出Coxe、Stevens等董事的創投背景;長期關係本身無法證明失職。[12]
11月17日法說紀錄說明國安及出口管制監督委員會安排。Vanegas起訴狀則是股東代表公司利益提告,原告主張監督失當,法院尚未認定;也沒有機關或法院認定任何董事買賣股票違法。
家庭投資人應盤點哪些風險?
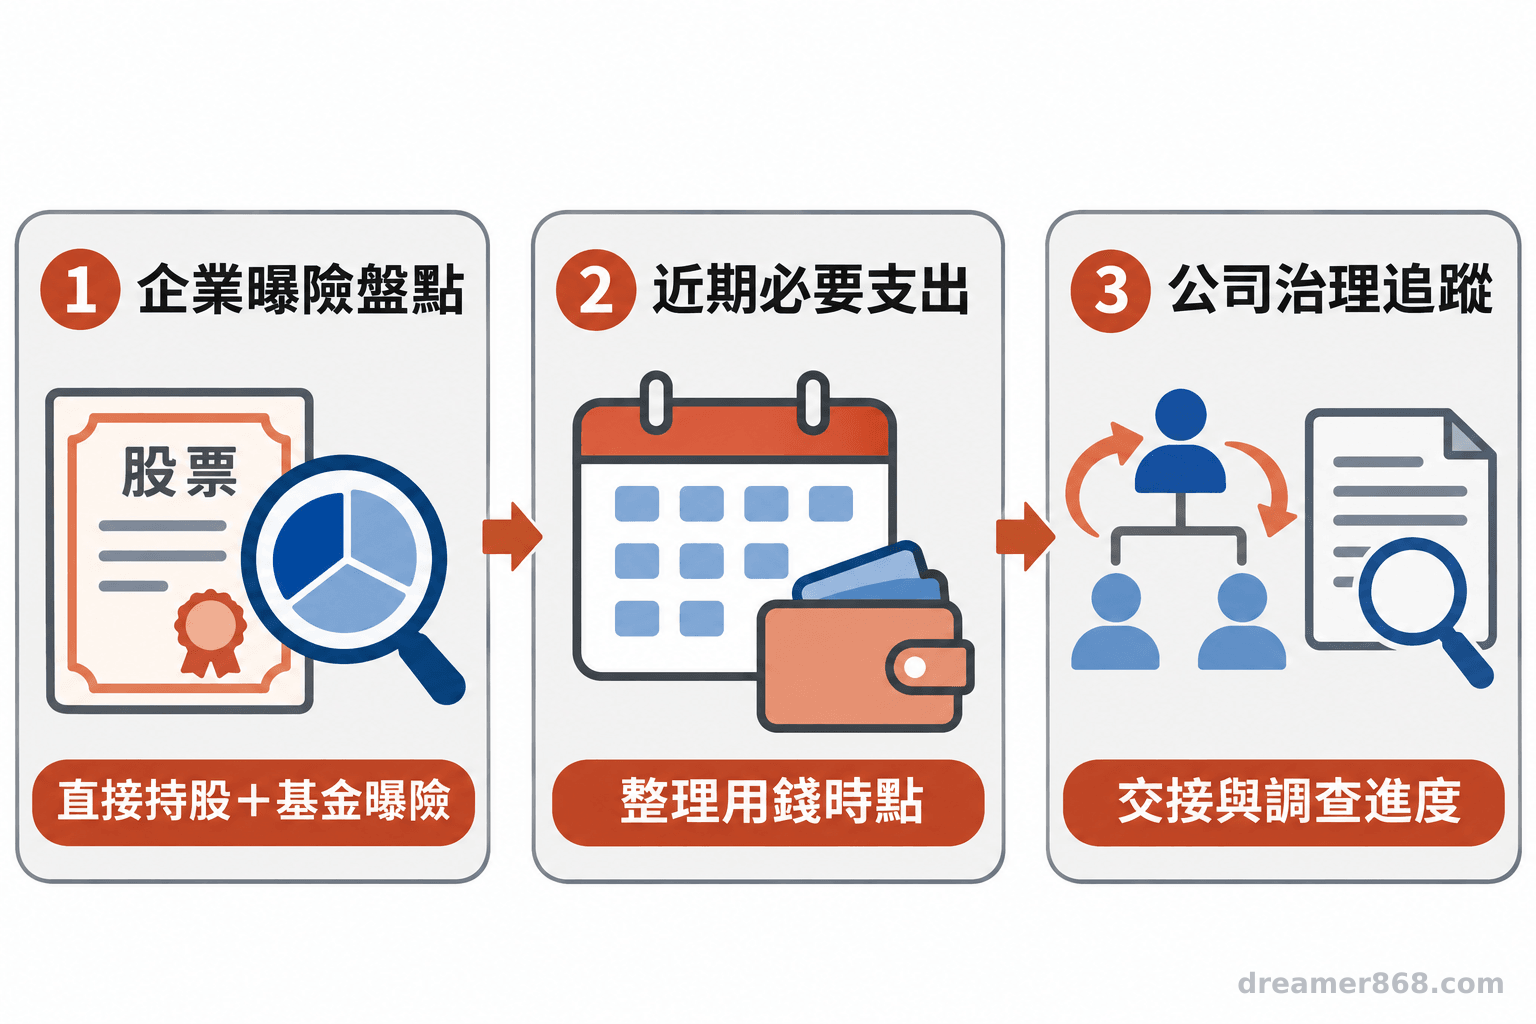
先盤點集中持股、用錢時間與交接程序。單一人事公告不足以決定買賣。
把直接持股與基金內同一企業的部位合併檢視,才能了解總曝險,也就是同一家公司變動會影響多少資產。另列近期必要支出,確認是否需要在股價波動時出售股票。
若家庭的薪資、獎金與投資都連動同一產業,還應把收入中斷與資產下跌放在同一張表上評估。分散持股名稱未必分散風險,基金與個股仍可能受到同一企業或產業事件影響。
判讀公司後續,應追蹤誰負責營運、誰主持調查及何時公布結果。若要觀察營運是否受影響,可參照蘋果財報查詢與重點數據的閱讀方式,核對財務表現,避免只憑創辦人的去留判斷企業價值。
- 職務、董事席次與持股,逐項核對。
- 股權比例須註明日期,辭任公告不能代替交易申報。
- 調查與提告各有程序,不能當成違法定論。
以上為一般財務教育資訊,不構成個別投資建議。投資具有價格波動與損失風險;企業權責安排須依適用法律及章程確認。
常見問題
Q1:賈伯斯1985年是卸任蘋果執行長嗎?
當時執行長是Sculley;Jobs失去的是Macintosh部門管理權,之後才辭去董事長與董事。
Q2:最大股東一定能控制董事會嗎?
還須看表決權、董事席次與章程。持股排名不能直接換算成董事會多數支持。
Q3:辭任8-K沒列賣股,就代表沒有交易嗎?
不能這樣推論。該文件記錄人事變動,交易情形須查相應申報。
參考來源
- Sculley, J.; Greelish, D.(2011)。John Sculley: The Truth About Me, Apple, and Steve Jobs, Part One。The Mac Observer/Computer History Museum
- Crisp, P.; Hancock, M. G.(2018)。Oral History of Peter Crisp。Computer History Museum
- Woutat, D., et al.(1985)。Apple Unveils Major Reorganization; Jobs Gives Up a Key Post。Los Angeles Times,6月1日
- Schrage, M., et al.(1985)。Co-Founder Jobs Quits as Chairman of Apple。Los Angeles Times,9月18日
- Day, K., et al.(1985)。Apple Files $5-Million Lawsuit Against Jobs。Los Angeles Times,9月24日
- Walters, D. K. H.(1986)。Apple Reaches Settlement With Ex-Chairman Jobs。Los Angeles Times,1月18日
- Business Journal(1985)。Taking Stock: Apple Computer Inc.。依股東委託書編製之資料
- NVIDIA Corporation(2026)。Statement From NVIDIA Board of Directors。NVIDIA Newsroom,11月8日
- NVIDIA Corporation(2026)。nvda-20261111(Form 8-K,事件日11月11日,申報日11月12日)。U.S. Securities and Exchange Commission
- NVIDIA Corporation(2026)。Q3 2027 Earnings Call: Final Transcript。11月17日
- Vanegas, F. A.(2026)。Vanegas v. Huang et al., Verified Shareholder Derivative Complaint。加州北區聯邦地院,案號3:26-cv-13596,11月11日;律所提供起訴狀
- NVIDIA Corporation(2026)。nvda-20260512(Definitive Proxy Statement, Schedule 14A)。U.S. Securities and Exchange Commission,5月12日;持股基準日3月23日


