
蘋果選擇權回溯案提醒投資人:主管有沒有獲利、公司財報是否正確,以及誰須負法律責任,要分別判斷。2006 年蘋果調查後讓賈伯斯留任,仍補認薪酬費用;SEC 其後對兩名前主管提起民事執法。[1][2][3][7]
對投資科技股的台灣家庭,這類事件關係到獲利數字與治理風險。讀蘋果財報的查詢方式與重點數據時,也應留意更正申報。
未從相關選擇權獲利,為何仍要認列費用?
員工最後有沒有行使選擇權,與授予時應認列多少薪酬費用,屬於不同問題。少認費用會影響獲利,不能由個人未從相關選擇權獲利推定財報正確。
股票選擇權讓員工日後按約定價格買股。「回溯」是事後把授予日填成較早日期;若選在股價較低的一天,卻未依當時規則處理薪酬成本,就會影響會計揭露。
SEC 起訴書指,2001 年高管合計 480 萬股選擇權,實際於 2 月初定案,文件卻寫成 1 月 17 日;賈伯斯的 750 萬股則標為 10 月 19 日,條件到 12 月 18 日才確定。[4]
蘋果 10-K 列出後一筆行使價每股 18.30 美元、實際定案日股價 21.01 美元,差額為 2.71 美元,不代表賈伯斯已實現收益。公司補認約 2,000 萬美元費用,SEC 起訴書則列約 2,030 萬美元,兩者口徑須分開。[3][4]
10-K 另記載,賈伯斯的兩筆選擇權於 2003 年 3 月在行使前取消,他當時取得 500 萬股限制型股票(未經後續股票分割調整)。限制型股票是附有歸屬條件的股份;「未從相關選擇權獲利」不能擴大為整體薪酬安排沒有利益,也不能據此判斷兩者的交換價值。[3]
調查結論涵蓋哪些人與期間?
蘋果的結論限定於「現任管理層沒有不當行為」。這個對象限制,不能延伸為全部歷任主管、董事及所有授予均無問題。
2006 年 6 月 29 日,蘋果宣布發現歷史授予異常,由外部董事組成特別委員會、聘請獨立律師,並通知 SEC。10 月 4 日公告稱,團隊檢閱逾 65 萬份文件、訪談逾 40 人,發現 15 個日期的授予早於核准。[1][2]
蘋果特別委員會表示「現任管理層沒有不當行為」,同時說明賈伯斯少數幾次知悉有利授予日被選用,但未從相關選擇權授予獲利,也不了解會計影響。這是公司 2006 年 10 月 4 日公告的調查結論。[2]
12 月提交的年度報告仍補認累計稅前 1.05 億美元、稅後 8,400 萬美元費用,並揭露一場實際未召開的董事會特別會議被記入核准紀錄。會計修正與後續追責,沒有因人事留任而結束。[3]
調查者過去參與了什麼決策?
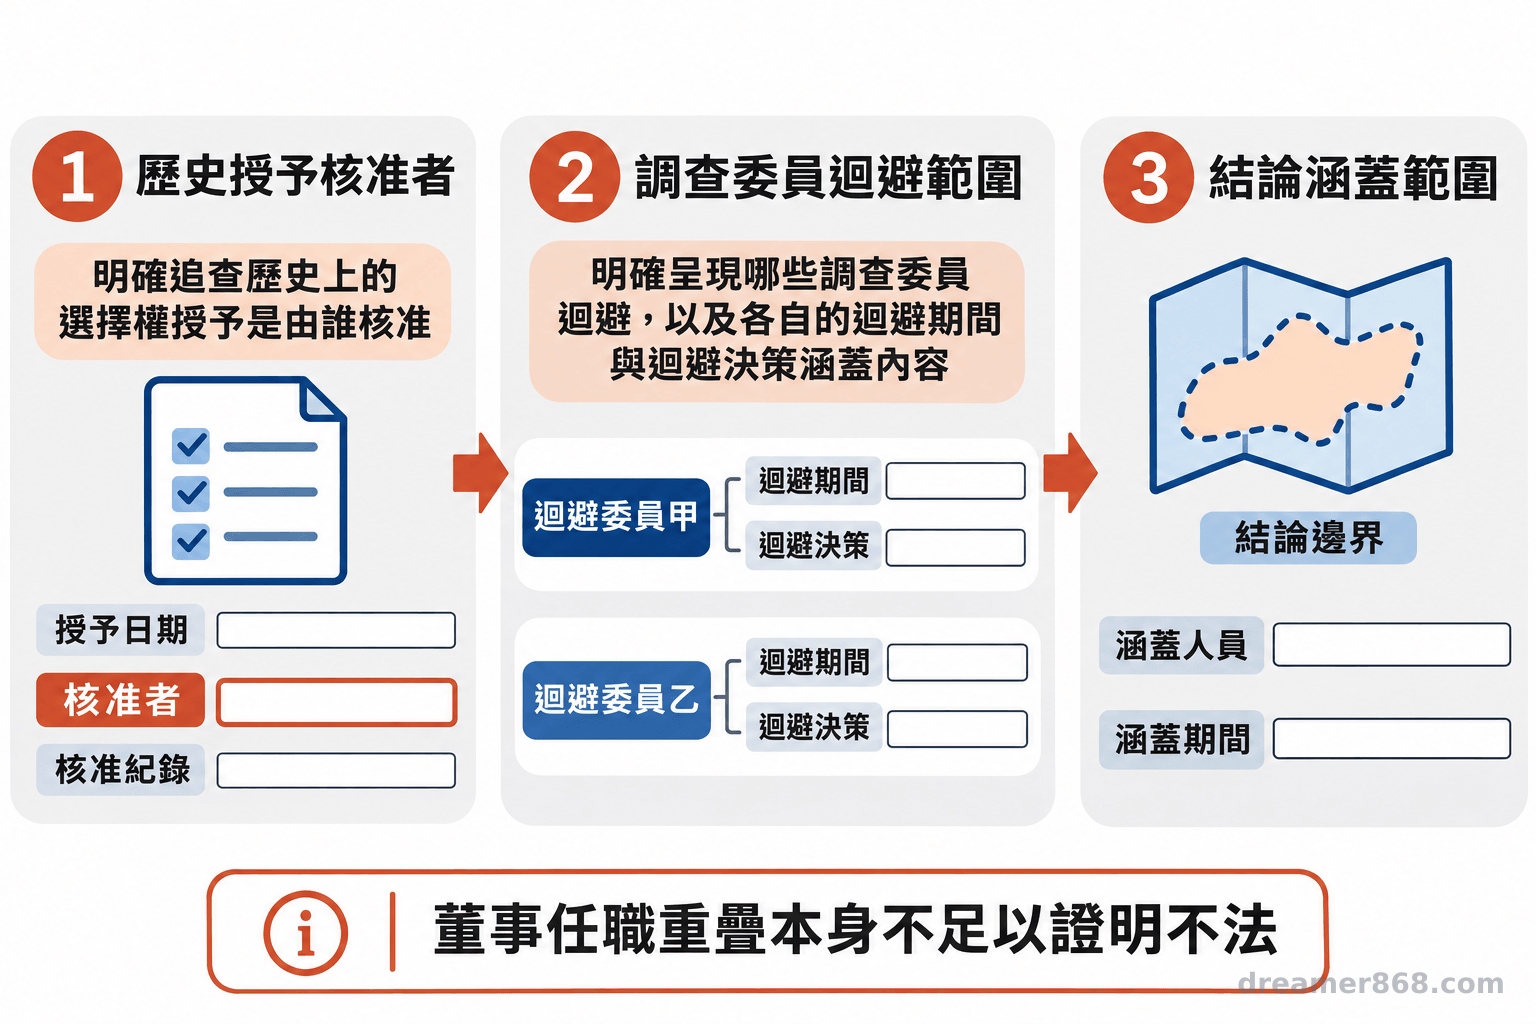
還須確認委員是否參與受查決策,以及如何迴避。董事資格上的獨立性,與某次調查的利害衝突,要分別檢查。
特別委員會由 Al Gore 主持,Eric Schmidt 加入後參與;Jerome York 曾參與部分選擇權授予。AppleInsider 當時引述《華爾街日報》報導,York 對自身參與期間迴避。[6]
2007 年委託書可核對董事任期:Gore 自 2003 年、Schmidt 自 2006 年加入,York 則自 1997 年任董事。任期有助辨識誰可能參與歷史決策,但任職重疊本身不代表違法。[5]
可把委員名單、歷史核准者、迴避事項列在一起。委員總人數與特定事項的參與人數可能不同,不能只憑人數判斷調查成效。
和解金與保險款,最後流向誰?
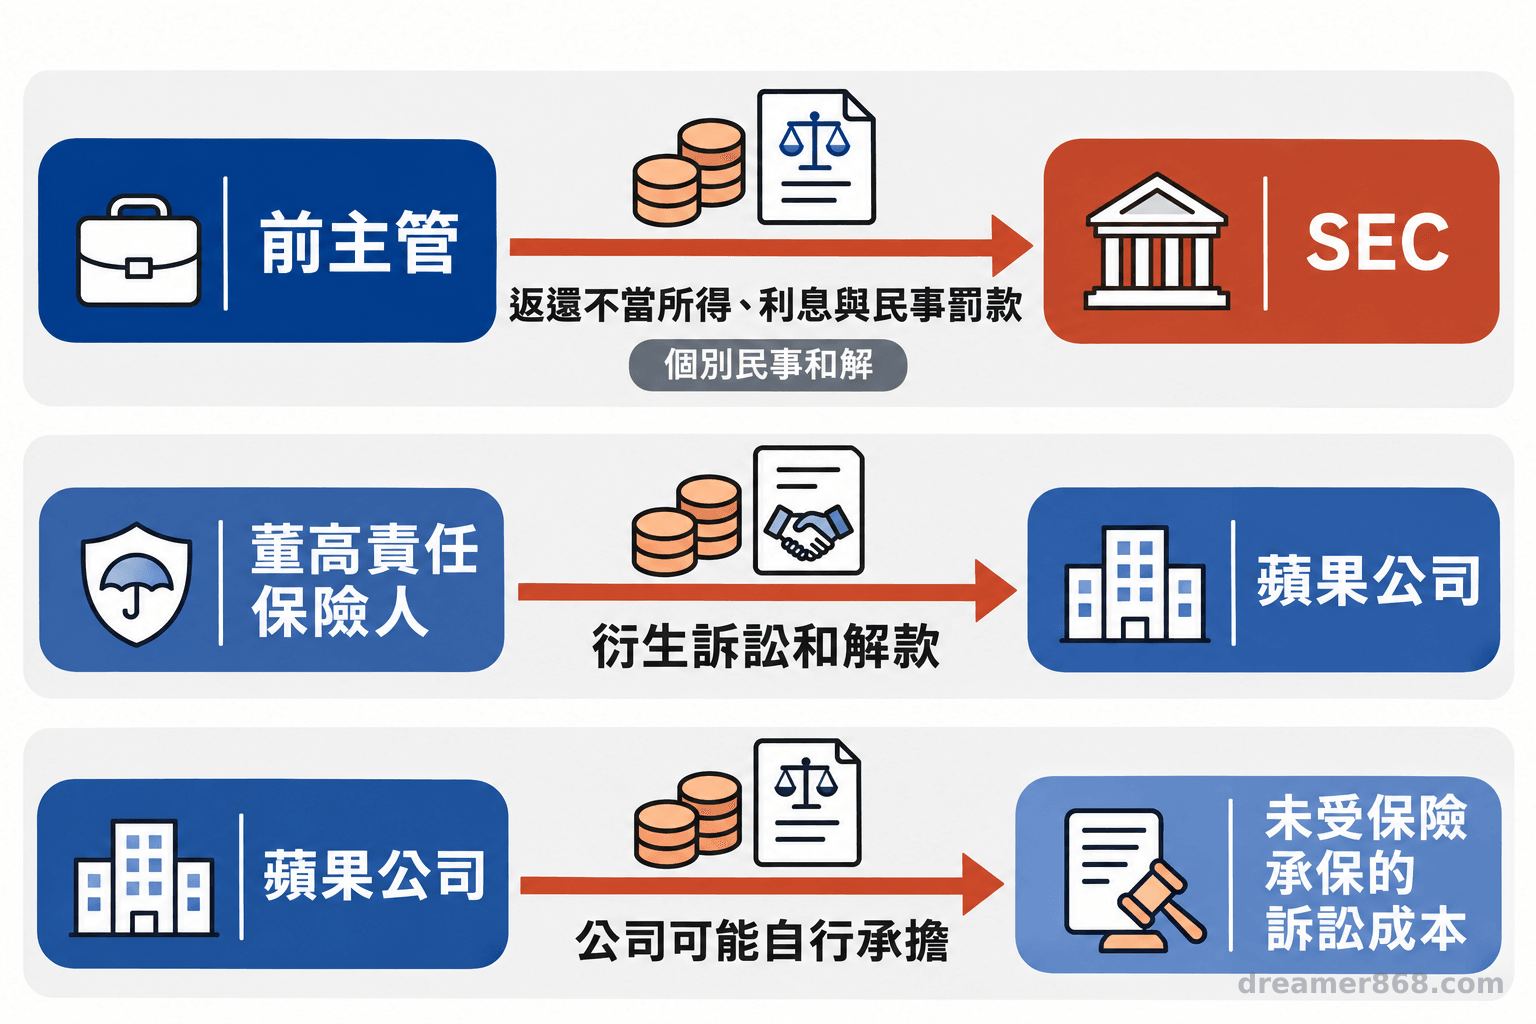
前主管的返還、利息與民事罰款,和保險人向公司支付的代位訴訟款項,屬於不同程序。款項回到公司,也不等於直接分配給股東。
| 對象與程序 | 金額與結果,幣別均為美元 |
|---|---|
| Anderson,2007 年 SEC 和解 | 返還 2,953,125 元、利息 528,107.86 元、罰款 150,000 元。[7] |
| Heinen,2008 年 SEC 和解 | 返還 1,575,000 元、利息 400,219.78 元、罰款 200,000 元;五年不得任上市公司董事或高管。[8] |
| 股東代位訴訟和解 | 責任保險人支付蘋果 1,400 萬元,另有治理改革。[9] |
兩名前主管均未承認或否認 SEC 指控;民事和解不等同刑事定罪。代位訴訟是股東代表公司追償,與個別投資人求償有別。
律師 Kevin LaCroix 的分析另列蘋果須付原告律師費及費用 885 萬美元,並指出保險是否另行補償並不明確。因而不能將 1,400 萬美元當成股東可分配的淨收益。[9]
對照輝達,持股家庭可以檢查什麼?
歷史案例可用來檢查程序與成本,無法預測另一家公司的責任認定。截至 2026 年 11 月 21 日,輝達獨立調查結果尚未公布。
輝達董事會 11 月 8 日宣布由獨立董事與外部律師調查,11 月 10 日委任 Wachtell。依 8-K,董事會於 11 月 11 日接受黃仁勳辭去總裁、執行長與董事職務,12 日申報;與蘋果讓賈伯斯留任的安排不同,辭任也不能代替調查結論。[10][11][12]
Reuters 11 月 17 日報導引述 The Insurer,稱輝達董高保險最高約 9.5 億美元,但公司本身證券訴訟成本可能動用自有資金。保額、承保對象與實際理賠須分開看;訴訟中的原告主張,也須與法院認定區分。[13]
台灣投資人可先整理直接持股與基金、ETF 的持股重疊,再追蹤調查委員、迴避安排及更正財報。即使透過被動投資參與股東權利,也仍須辨識同一企業在家庭資產中的集中程度。
- 把主管得利、財報修正與法律責任分開判讀。
- 核對委員過去的決策,以及結論涵蓋的人與期間。
- 看清誰付款、誰收款、保險保障誰,再評估持股曝險。
以上為財務教育資訊,不構成個別投資、法律或稅務建議。投資涉及本金損失,應依自身資金需求與風險承受能力評估。
常見問題
Q1:選擇權回溯只看日期就能判定責任嗎?
還須看實際核准、紀錄、揭露與會計處理,不能單憑授予日較早下結論。
Q2:公司有調查結論,SEC 就不會追責嗎?
內部調查與監管執法各有程序。蘋果公布結論後,SEC 仍對兩名前主管提起民事執法。[7]
Q3:有董高保險,股東就能獲賠嗎?
須看承保對象、條款與法律程序;代位追償回到公司,與投資人直接領取賠款不同。
參考來源
- Apple(2006)。Apple to Investigate Stock Option Grants。Apple Newsroom。Apple to Investigate Stock Option Grants
- Apple(2006)。Apple’s Special Committee Reports Findings of Stock Option Investigation。SEC EDGAR,Exhibit 99.1。調查公告
- Apple(2006)。Form 10-K,年度截至 2006 年 9 月 30 日。SEC EDGAR。年度報告
- SEC(2007)。Complaint: SEC v. Nancy R. Heinen and Fred D. Anderson。SEC。起訴書 PDF
- Apple(2007)。Proxy Statement,2007 年 4 月 16 日。SEC EDGAR。委託書
- AppleInsider Staff(2006)。Two Apple directors may face outside option issues。AppleInsider。Two Apple directors may face outside option issues
- SEC(2007)。Nancy R. Heinen and Fred D. Anderson,Litigation Release No. 20086。SEC。Nancy R. Heinen and Fred D. Anderson
- SEC(2008)。Nancy R. Heinen,Litigation Release No. 20683。SEC。Nancy R. Heinen
- LaCroix K(2008)。Options Backdating Settlement News: Apple and UnitedHealth。The D&O Diary。Options Backdating Settlement News: Apple and UnitedHealth
- NVIDIA(2026)。Statement From NVIDIA Board of Directors,11 月 8 日。NVIDIA Newsroom。Statement From NVIDIA Board of Directors
- NVIDIA(2026)。Statement From the Independent Members of the NVIDIA Board,11 月 10 日。NVIDIA Newsroom。Statement From the Independent Members of the NVIDIA Board
- NVIDIA(2026)。Form 8-K,事件日 11 月 11 日、申報日 11 月 12 日。NVIDIA 投資人關係文件。申報 PDF
- Hals T, Marathe I(2026)。Nvidia’s insurance protects board but not company coffers from litigation。Reuters,Investing.com 轉載。保險報導


