
作者:wu-fang-jun
黃仁勳持股從約8.70億股變成約8.12億股,代表大量出售嗎?兩份數字的主要差異在基金會是否列入,還有資料日期不同。把申報總數的落差直接當成套現,會誤讀他的交易,也容易高估個人身價。[1][2]
對台灣讀者而言,這也是檢查家族資產的基本問題:股票登記在誰名下、誰能決定用途、誰取得收益,應分別確認;家族信託的財產與管理規則同樣需要區分這些權利。
兩組黃仁勳持股數字差在哪裡?
兩組數字相差59,082,944股,但不能全歸為減持。3月資料包含基金會58,683,830股,9月資料則未計入基金會。[1][2]
輝達2026年委託書以3月23日為基準,列出實質持有870,604,104股、比例3.58%;9月18日Form 4持有管道加總為811,521,160股。Form 4是內部人持股變動申報表。[1][2]
若先從3月總數扣除基金會,剩下811,920,274股,與9月總數差399,114股。這是把範圍對齊後的算術比較;期間變動仍須核對出售、捐贈及股權歸屬等原因。[1][2]
9月數字除以10-Q列示的8月21日約241億流通股,可估得約3.37%。這個估算和3.58%的分子範圍、分母日期不同,不能直接比較成減持幅度。[1][2][3]
輝達2026年委託書說明,基金會股票因黃氏夫婦可能具有共同投票與投資決定權而納入揭露;兩人對這批股票沒有經濟利益。[2]
因此,搜尋「黃仁勳身價」時,不能把含基金會的實質持股全部乘上股價,視為他的個人淨資產。
家族信託與六家LLC如何計算?
9月申報涵蓋直接持股、三個信託與六家有限責任公司(LLC)。六家LLC的唯一成員均為Living Trust,同一批股票只能計算一次。[1]
| 持有管道 | 2026年9月申報股數 |
|---|---|
| 直接持股 | 70,100,666 |
| Jen-Hsun & Lori Huang Living Trust | 467,693,547 |
| Huang 2012 Irrevocable Trust | 31,421,011 |
| Huang Irrevocable Remainder Trust | 109,040,602 |
| TARG S1、M1 LLC | 各6,632,667 |
| TARG S2、M2 LLC | 各30,000,000 |
| TARG S3、M3 LLC | 各30,000,000 |
| 合計,不含基金會 | 811,521,160 |
表格依9月18日Form 4整理。[1]
信託是依約管理財產的安排,LLC則是公司型態。持有架構可以分層,但信託持有的公司與公司名下股票,不能各算一遍。家庭做資產清冊時,也應另外記錄受益人及可動用條件,避免把帳面控制權當成可用現金。
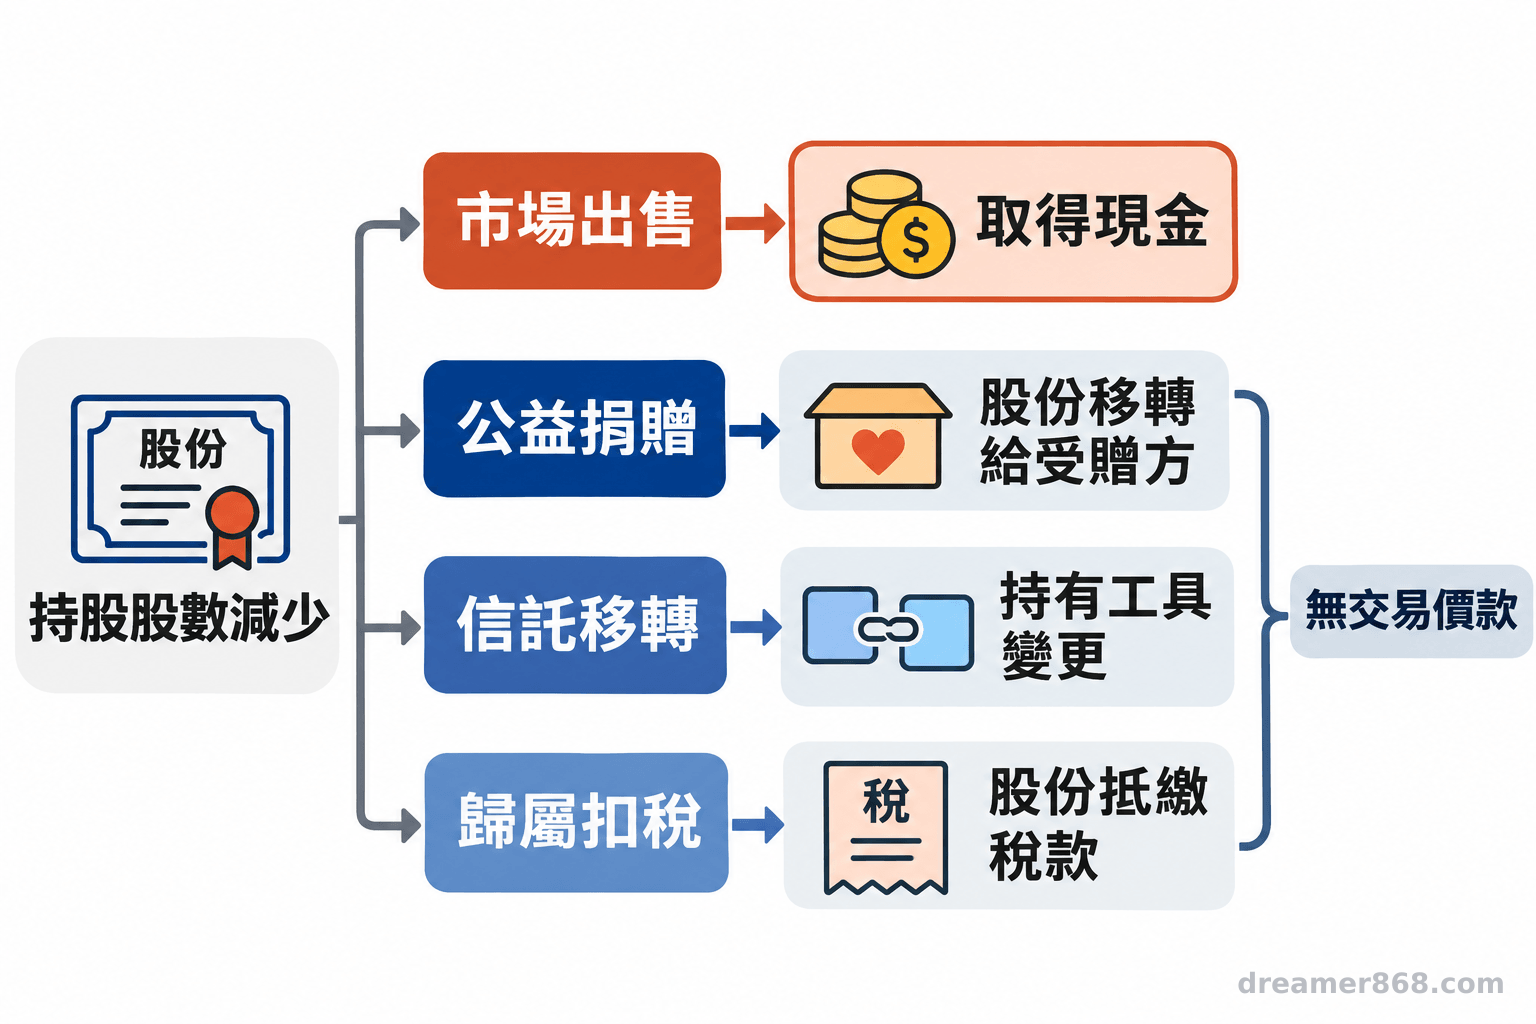
股數減少,要先分辨出售、捐贈與移轉
出售取得價款,捐股與信託移轉則有不同用途。2025年10月9日至29日出售975,000股、約1.81億美元;2026年6月及9月捐入黃氏基金會合計558,670股。[4][5][1]
上述出售金額依申報股數乘加權均價估算,未扣稅費,僅涵蓋指定期間,不能當成近一年總額。申報註腳記載,交易依2025年3月20日採用的10b5-1計畫執行。[4]
10b5-1是預先設定交易安排的制度,適用仍有善意、冷靜期等條件。有計畫不等於個別交易已獲合法性認定,也不能只憑出售時點推斷違法。[7]
捐贈須看收受者:6月捐給基金會266,670股,9月再捐292,000股;同批申報另有捐給捐贈人建議基金(DAF)的股票,不能併入黃氏基金會股數。[5][1]
3月申報另記載年金信託終止後的股票移轉;9月F類交易則是公司扣留45,728股支付歸屬時稅款。兩者都應和主動出售分開辨認。[6][1]
基金會資產如何變成研究算力?
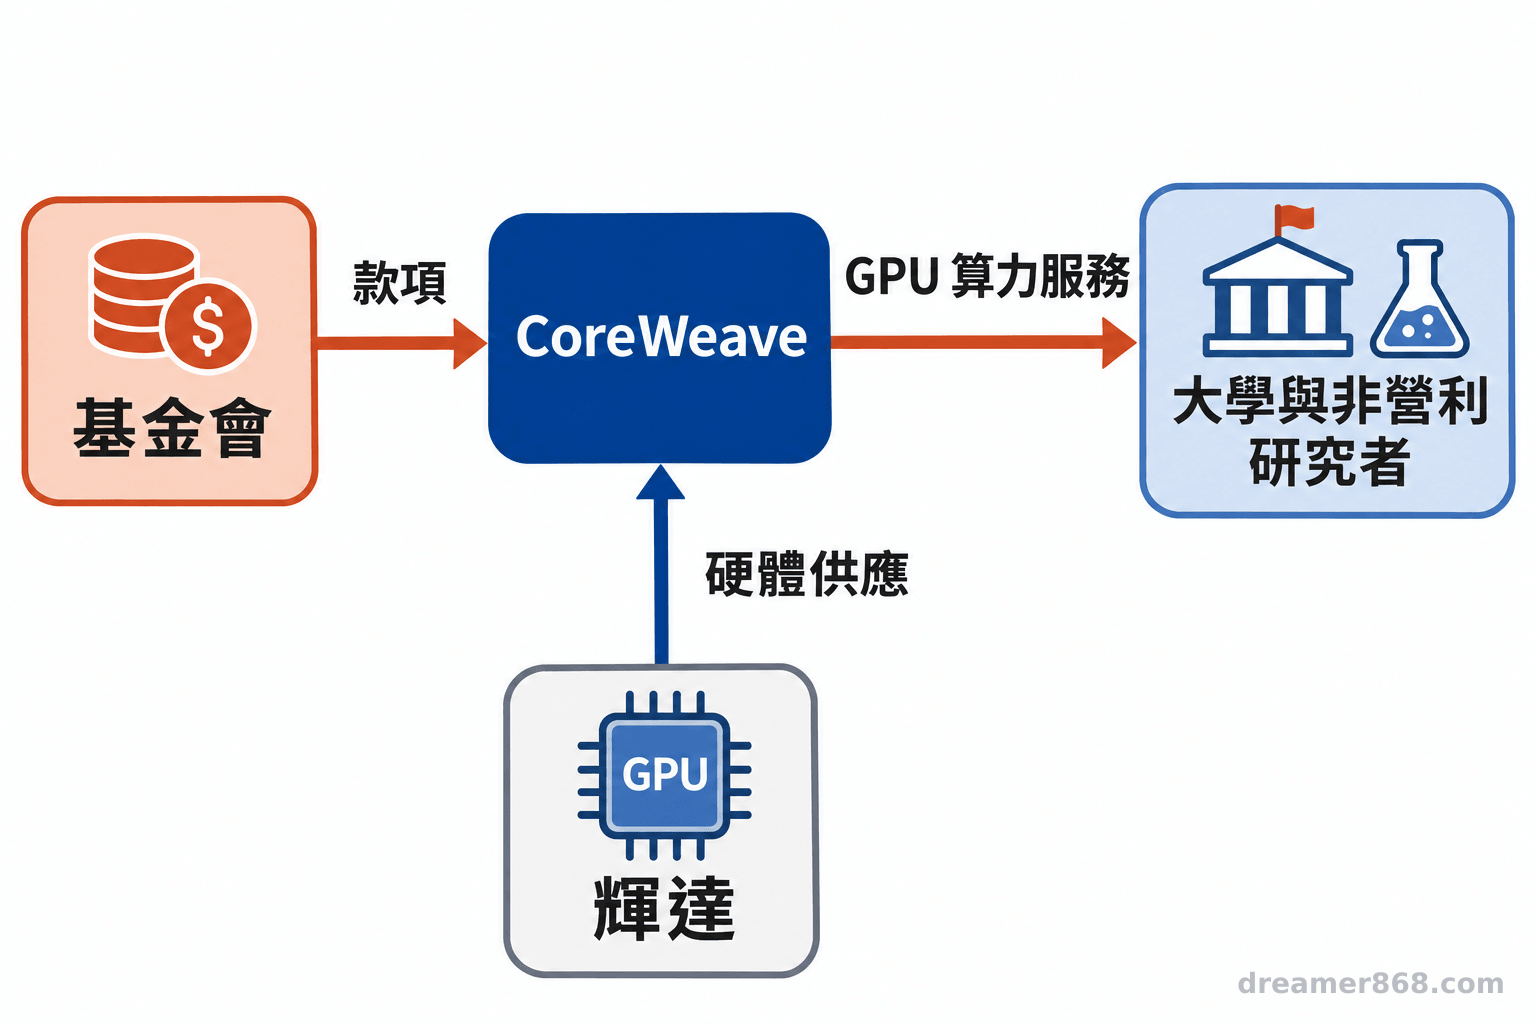
基金會付款給CoreWeave購買GPU運算時間,供大學及非營利機構研究使用。輝達委託書披露的已捐算力價值為1.083億美元,款項不能直接計為輝達營收。[2]
ProPublica彙整2024年度990-PF資料,基金會年底總資產約92.12億美元,淨資產約91.27億美元。總資產扣掉負債才是淨資產,兩者都不同於當年度實際捐助金額。[8]
這筆算力安排列在輝達關係人交易章節,揭露關係本身不構成違法認定。判讀時應沿著付款對象與服務接收者追蹤,避免把基金會、雲端業者及硬體供應商混為一體。
離任後沒有新申報,能證明沒有賣股嗎?
申報義務會隨職務及持股條件改變,資料空白不能證明沒有交易。應區分Form 4的變動申報、Form 144的擬售通知,以及公司8-K和委託書。[9][10][11]
輝達8-K載明,董事會於2026年11月11日接受黃仁勳辭去執行長、總裁及董事職務。文件未揭露未歸屬股權如何處理;委託書亦載明公司未與高階主管簽訂僱傭、遣散或控制權變更協議,獎酬仍須依相關條款判斷。[9][2]
離任後若有與任內相反方向、相隔不足六個月的特定非豁免交易,仍可能須申報。13D/13G通常適用實質持股超過5%的股東,前述兩組比例皆低於門檻。[10][12]
Form 144記錄符合條件的擬出售通知,股數不等於已成交量。[11] 投資決策還須回到自身資產集中程度;AI類股集中風險的判讀方式可協助檢視曝險,不能單憑創辦人交易決定買賣。
- 比較股數前,先核對日期與是否包含基金會。
- 分開記錄出售、捐贈、信託移轉及扣繳。
- 擬售通知與實際成交分開看,申報減少也不代表持股不變。
職務異動後續可參照輝達換帥與董事會專題。資訊僅供一般財務教育,不構成個別投資、法律或稅務建議;跨境信託與捐贈安排須依適用法規及契約評估。
常見問題
Q1:70,100,666股就是黃仁勳全部持股嗎?
這是9月申報的直接持股,尚有信託及LLC名下股票,須合併辨認且避免重複計算。[1]
Q2:基金會股票能算成個人可自由運用的財產嗎?
委託書載明黃氏夫婦沒有該批股票的經濟利益,納入實質持有揭露不代表可供個人使用。[2]
Q3:家族設立信託就能降低投資風險或稅負嗎?
信託規範管理與分配方式,效果取決於資產及契約內容;同一股票放入不同持有管道,仍須評估集中風險,稅務也要按適用規定判斷。
參考來源
- Huang JH(2026)。SEC FORM 4,9月18日申報。SEC
- NVIDIA(2026)。nvda-20260512:2026年委託書。SEC
- NVIDIA(2026)。Form 10-Q,季度截至7月26日。NVIDIA
- Huang JH(2025)。Form 4。SEC。相關申報:SEC FORM 4,10月10日申報、10月15日、10月20日、10月23日、10月28日、10月31日
- Huang JH(2026)。SEC FORM 4,6月18日申報。SEC
- Huang JH(2026)。Form 4,3月20日申報。SEC
- SEC(2022)。SEC Adopts Amendments to Modernize Rule 10b5-1 Insider Trading Plans and Related Disclosures。SEC
- ProPublica(2025申報)。Jen-hsun & Lori Huang Foundation - Nonprofit Explorer(2024年度990-PF資料)。ProPublica
- NVIDIA(2026)。nvda-20261111:Form 8-K,11月11日事件。SEC
- Office of the Federal Register/U.S. GPO(現行版)。17 CFR 240.16a-2:Persons and transactions subject to section 16。eCFR
- SEC(現行版)。Form 144:Notice of Proposed Sale of Securities。SEC
- SEC(2023)。Modernization of Beneficial Ownership Reporting。SEC


