手上同時有中國相關基金、亞洲債券和台股金融股,真的代表分散了嗎?如果這些資產的發行人、企業獲利或市場評價都仰賴相近的中國信用循環,帳面上的名稱不同,風險來源仍可能重疊。中國宣布對八家國有金融機構挹注約 3,600 億人民幣、約 540 億美元資本,正好是重新檢視海外資產配置與退休現金流的時點。這項措施可增厚機構資本緩衝,卻不能單獨創造借貸需求,也不能直接消除房地產與資產品質壓力。
一、不同名稱的資產,可能押在同一個信用循環
不一定,判斷分散程度要看底層發行人、地區營收和共同的信用來源,而不只看基金名稱或交易市場。若多項投資都受中國企業融資與景氣預期牽動,壓力可能同時反映在不同資產上。
基金可能持有中國企業債、區域銀行債,或營收高度仰賴中國市場的公司債;亞洲債券基金則可能跨國投資,但仍集中在同一產業、同一信用評等或少數發行人。台股金融股的公司設在台灣,也可能受到區域景氣、海外授信、投資部位和市場風險偏好影響。這些連結不代表它們必然同漲同跌,卻提醒投資人不能只用資產名稱推算風險分散。
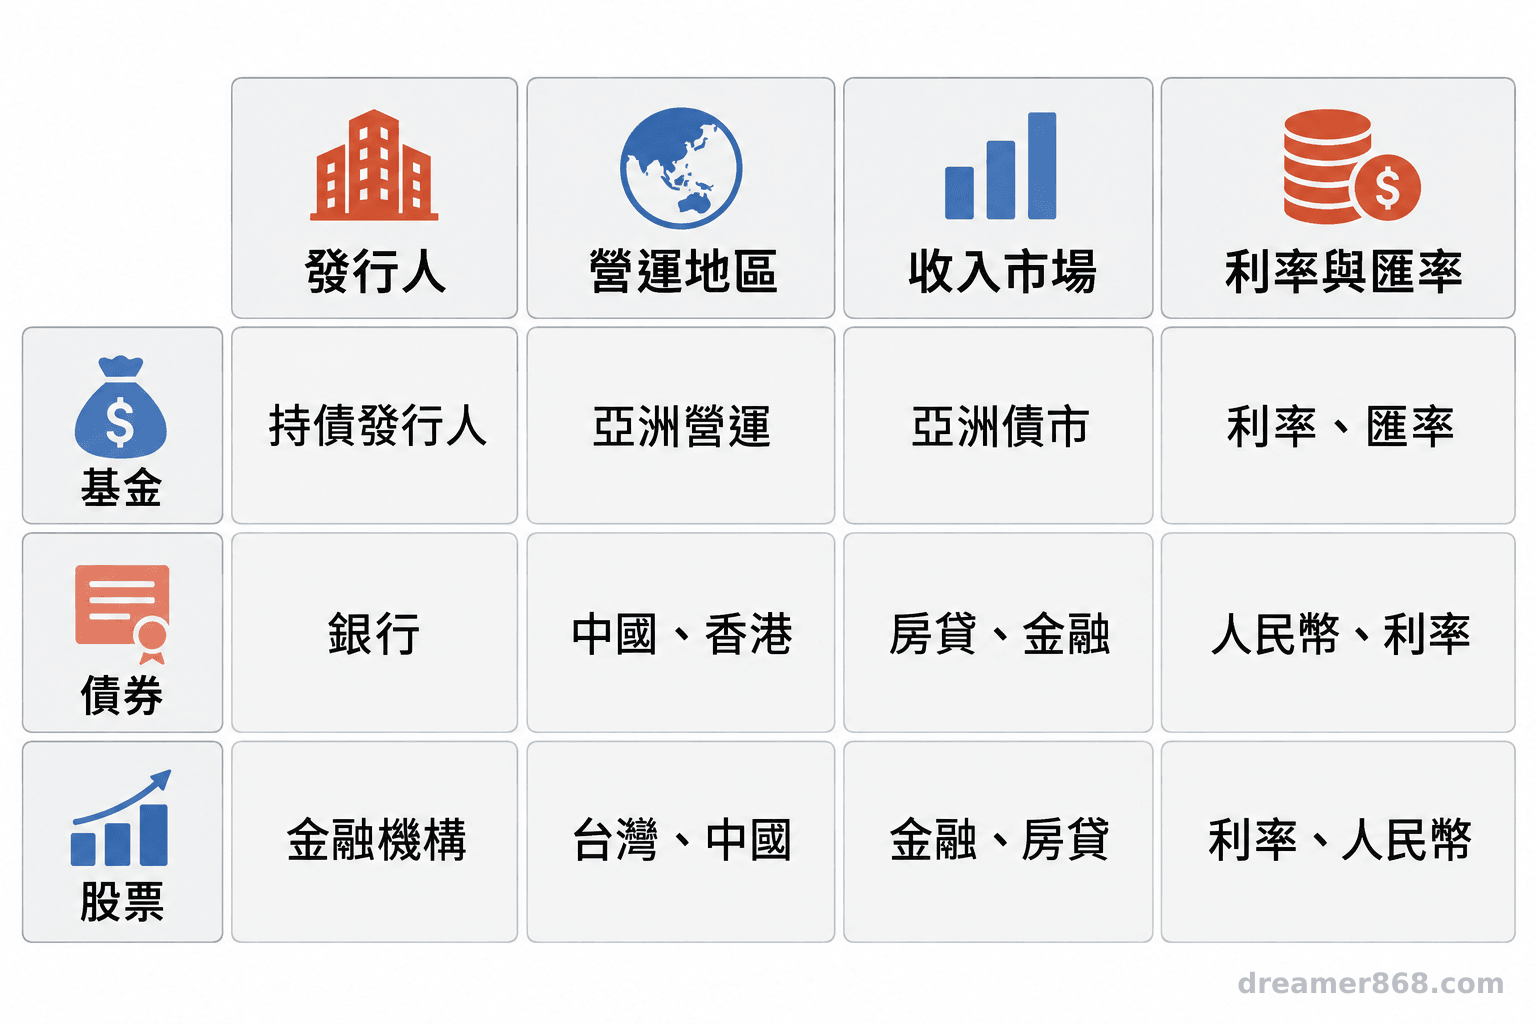
檢查時可以先把每項資產拆成四個問題:錢借給誰、發行人主要在哪裡營運、收入從哪些市場而來、價格受什麼利率或匯率影響。把基金持倉與直接持有的債券、股票放在同一張表,才看得出重複持有的企業或產業。若基金只揭露前十大持債,也要留意其餘部位是否集中於相似類型的發行人。
二、540 億美元資本挹注可補緩衝,信貸需求仍要觀察
資本挹注可提高金融機構吸收損失與維持資本比率的能力,但不會自動增加企業或家庭的借款意願,也無法單靠注資改善房地產相關資產的回收狀況。後續仍要看放款需求、利差與逾期及不良資產變化。
《南華早報》報導,中國計畫向八家國有金融機構注入合計 3,600 億人民幣,資金包括財政部提供的 3,000 億元與菸草業提供的 600 億元。這些機構涵蓋銀行與保險公司,因此 540 億美元是金融機構的整體資本挹注規模,不應誤讀成單筆房貸救助。報導引述分析指出,支撐資本只是其中一環,提振信貸需求仍需要其他政策配合。
銀行資本像承受損失的緩衝墊。緩衝加厚,遇到資產減值時比較有空間處理;但如果企業不想借、家庭延後買房,新增資本未必轉化為更多有效放款。若貸款需求疲弱、利率偏低,銀行也可能面臨利差收窄、獲利及內生補充資本能力受限等問題。檢視中國銀行風險,應把資本數字與貸款成長、資產品質、房地產曝險一起看。
房貸市場是觀察家庭借貸意願的一個窗口,但房貸需求也受房價預期、就業與收入、利率和地方政策影響。若房屋銷售與借款意願低迷,銀行可能更審慎評估不動產相關借款人的償債能力;反之,單一政策或單月數據改善,也不足以證明信用循環已全面反轉。這些變化可能影響市場對銀行資產品質的預期,影響幅度仍會因機構與政策而異。
“Capital boost strengthens buffers of financial institutions, but stronger fiscal support is needed to reignite credit demand.” —《南華早報》報導副標,2026 年 9 月 7 日
三、中國金融壓力可能經哪些路徑傳到台灣資產?
可能的傳導包括企業融資與獲利預期改變、亞洲債券信用利差調整,以及投資人重新評價區域資產;人民幣匯率也會影響外幣資產換回新台幣後的價值。這些是需要追蹤的路徑,不代表價格必然下跌或同步變動。
若中國信用供給收緊,部分依賴當地融資或需求的供應鏈企業,可能面臨資金成本提高、投資延後或訂單預期轉弱。投資人若因此要求較高風險補償,亞洲企業債的信用利差可能擴大,既有債券價格也可能受影響。不過,發行人財務體質、債券期限、美元利率和市場流動性各不相同,同一區域的債券表現不會完全一致。
台股金融股可從海外授信與投資曝險、利差變化、逾期與備抵呆帳趨勢,以及獲利對利率的敏感度來檢視。股價波動反映市場對未來的預期,也可能受台灣本地利率、股利政策和全球資金流向影響,不能只用中國單一事件判斷個股風險或買賣時點。
持有外幣基金或債券時,還要把標的報酬與匯兌結果分開。假設資產以美元或人民幣計價,計價幣別相對新台幣變化後,投資人實際換回新台幣的結果可能與原幣報酬不同。基金是否避險、避險成本及匯率波動也需一併確認。
美國利率數據提供的是另一個市場背景。美國財政部每日公債殖利率資料顯示,10 年期公債在 2026 年 9 月 4 日的殖利率為 4.78%;Freddie Mac 的 30 年期固定房貸平均利率在 2026 年 9 月 3 日為 6.71%。兩者反映美國公債與美國房貸市場,不是中國房貸利率或中國借貸需求。美元利率可影響全球債券評價與資金配置,但分析時應與中國金融事件分開辨識。
四、替退休現金流做一次海外資產健檢
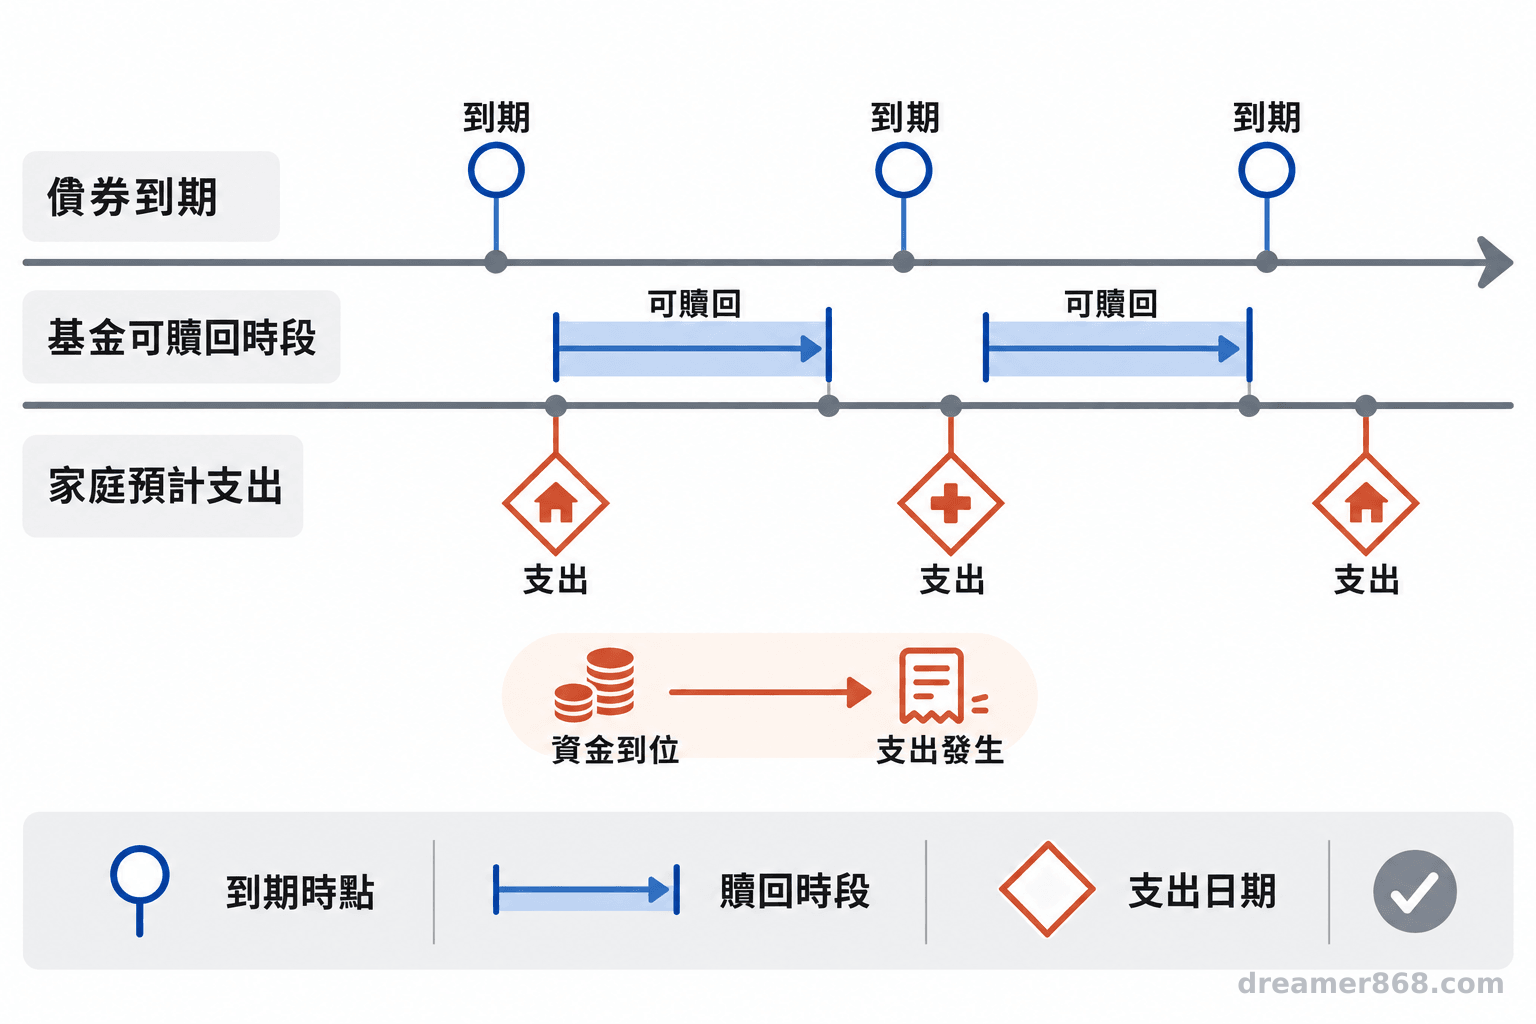
先查每項基金或債券的底層發行人、地區比重、信用評等、到期日與贖回規則,再把可動用時間與未來用款日期對齊。退休金仰賴投資現金流、接近退休且短期有固定支出者,尤其要確認市場波動時是否仍有足夠流動資金。
基金月報或公開說明書可以協助確認持債發行人、產業與國家比重、信用評等、存續期間及主要風險。也要讀清楚基金贖回頻率、付款時間、可能的費用或暫停贖回條件。若持有個別債券,記錄到期日、票息、發行人與評等;若是透過基金間接持有,則確認基金經理人如何管理到期與信用風險。
接著列出資產成本與現金流時間表:投入成本、累積配息或利息、幣別、預計退休年份、每年必要支出,以及已知的大額家庭支出。近期必須使用的生活費,不宜與可能需要折價出售、贖回時間較長的資產混為一談。配置要先看清楚哪些資產有時間承受價格波動,哪些資金必須按期可用,再依家庭需求安排。
家庭的照護與生活責任也會影響備用金需求。若家中有孕婦、兒童、慢性病患者或長期服藥者,可能需要預留較充足、容易動用的家庭支出資金;這項提醒只關乎家庭現金流規劃,不涉及醫療建議。金融機構資本、房地產及信貸需求變化可能影響區域市場情緒,但中國相關資產不一定同步波動;美元利率、人民幣兌新台幣匯率與基金贖回條件,則分別構成不同的評估因素。
五、調整單一曝險前,先訂出可檢查的判準
先決定家庭可承受的單一發行人、地區與幣別集中程度,再依用款期限安排流動性和到期分布。是否調整及如何調整,需配合個人目標、風險承受度與現金流,不宜由單一新聞直接推出交易指令。
可把盤點結果整理成一張曝險表,至少列出資產名稱、底層發行人、地區與產業比重、幣別、信用評等、到期分布、持有成本、贖回條件及預計使用時間。接著設定幾個定期追蹤的問題:單一市場或發行人是否超出家庭預設範圍?信用評等或利差是否明顯改變?資產到期或贖回時點能否對應支出?匯率變化後的新台幣資產比例是否仍符合需求?
分散可以從發行人、地區、幣別、產業和到期時間等面向檢視,但沒有一種分散方式能消除所有市場風險。若部位複雜、退休現金流仰賴配息,或基金資訊不足以辨認實際曝險,可帶著持倉與支出時間表,請合格財務專業人士協助檢視整體配置。先診斷集中在哪裡,再討論是否需要改變,判斷會比追著單一市場訊息操作更有依據。
- 540 億美元資本挹注可強化金融機構緩衝,後續信貸需求與資產品質仍需觀察。
- 海外資產要看底層發行人、區域曝險、幣別、到期日與贖回流動性,不能只看基金名稱。
- 美國公債與房貸數據屬美國市場指標,不可當成中國房貸或金融條件的證據。
- 退休配置要對照家庭未來用款時間,必要時尋求合格財務專業人士協助。
常見問題
Q1:中國銀行資本挹注代表銀行風險已解除嗎?
不代表。資本挹注可增加資本緩衝,但信貸需求、房地產相關曝險、逾期與不良資產仍要持續觀察。
Q2:亞洲債券基金名稱沒有「中國」,還需要檢查中國曝險嗎?
需要查看基金持有的發行人、企業營收來源與地區比重。基金名稱或註冊地不一定能完整說明底層經濟曝險。
Q3:Freddie Mac 的美國房貸利率可以拿來判斷中國房貸需求嗎?
不可以。Freddie Mac 的 30 年期固定房貸平均利率只反映美國市場背景,不能代表中國房貸利率或需求。
Q4:海外基金的報酬為正,換回新台幣也一定是正報酬嗎?
不一定。基金計價幣別與新台幣之間的匯率變化、避險成本及交易費用,都可能使換回新台幣後的結果不同。
Q5:退休族可以怎麼開始盤點?
先整理中國相關基金、亞洲債券與金融股的底層發行人、地區、幣別、到期時間、成本與贖回條件,再對照未來數年的退休及家庭用款需求。