退休家庭的債券利息、年金給付看似固定,家庭資產市價與貸款支出卻可能改變。美國 10 年期公債殖利率在 2026 年 9 月 10 日為 4.95%,前一交易日為 4.83%;美國 30 年期固定房貸週均利率在 9 月 10 日為 6.76%,前一週為 6.71%。兩組數字分別來自每日與每週序列,代表不同市場指標,均非台灣房貸報價。可在美國財政部每日公債殖利率資料及 Freddie Mac 房貸調查資料查看數據。
利率變化不會直接判定家庭資產得失。檢查時,對照債券到期與出售金額、匯率、房貸重訂價日期及可動用現金。
一、殖利率與債券價格,先分清持有和出售
先分辨債券持有期間收到的利息與到期本金,以及到期前出售時的市場價格。市場殖利率上升時,既有固定票息債券的市價通常承壓,長天期債券對利率變動也較敏感。
債券價格反映未來票息和本金折算到現在的價值。新債券殖利率提高後,舊債券原有票息相對不具吸引力,價格可能下修。若持有到期且發行人按約償付,現金流依債券條件支付;但若要在到期前變現,成交價可能低於買進價格。信用狀況、流動性及匯率也會影響實際結果。
因此,票面利率不能單獨代表退休資產可以支應生活多久。持有海外長債、但幾年內預計支付照護或生活費的家庭,應一起看債券到期日、目前市價與可能的出售折價。資金需求若早於到期日,市場價格波動就可能影響可用金額。
二、全球借款增加,債券市場還要看哪些因素?
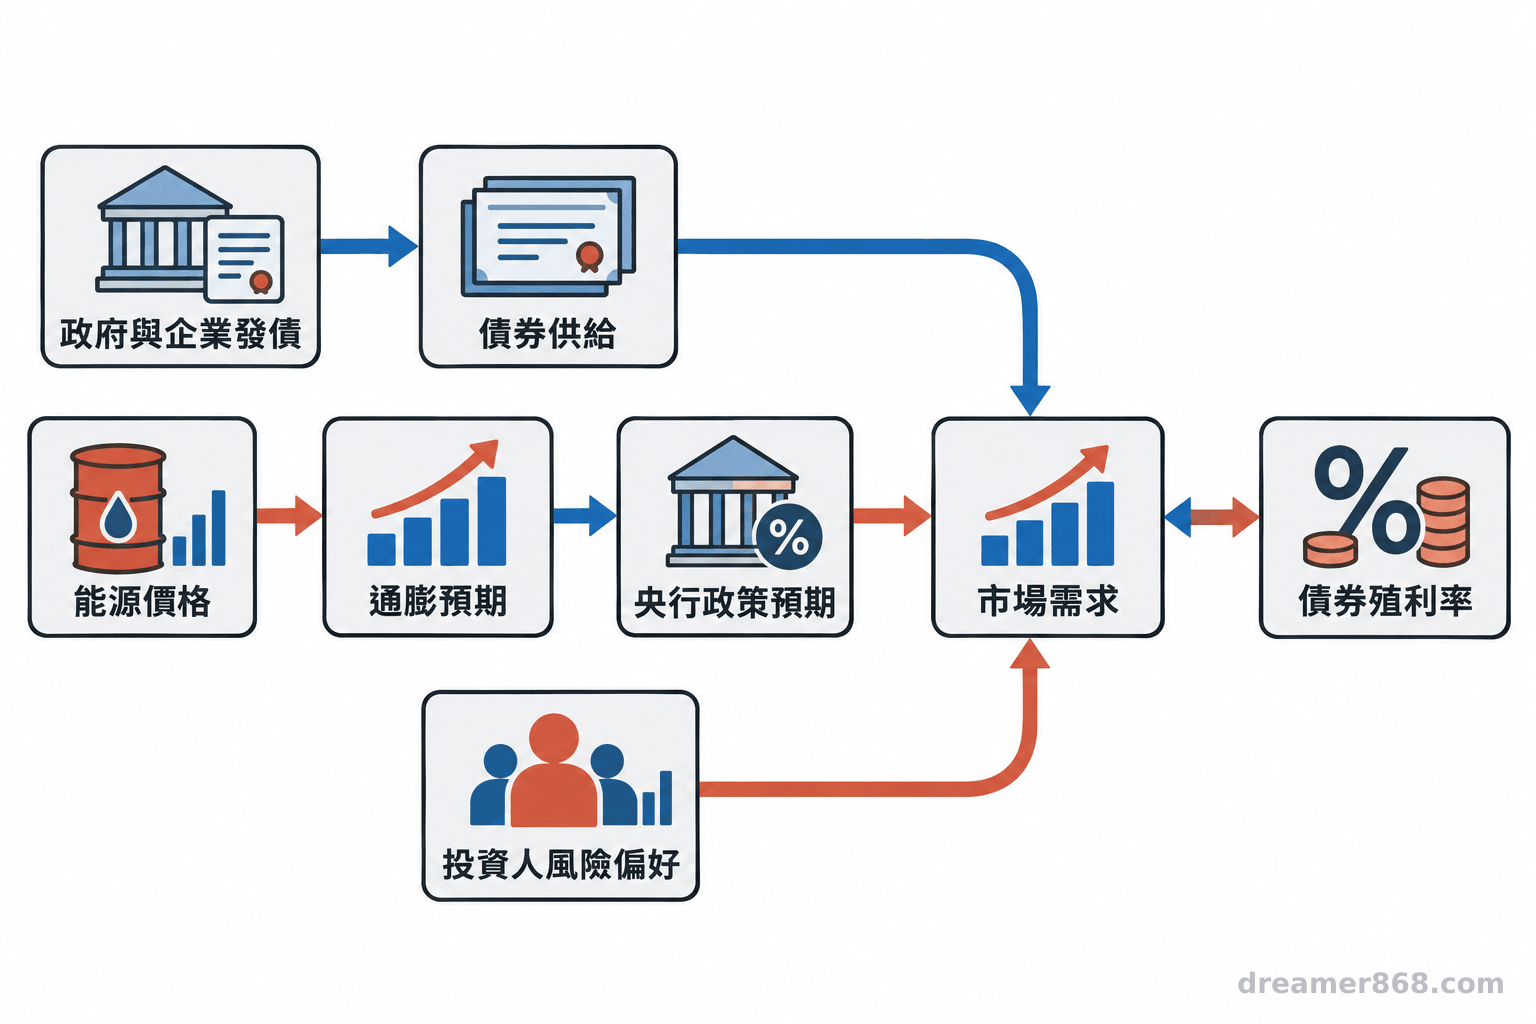
借款需求增加會提高市場需要承接的債券供給,但殖利率仍由供需、通膨預期、央行政策與投資人風險偏好等力量共同決定,其他因素也可能抵銷供給壓力。
OECD《Global Debt Report 2026》估計,政府與企業 2026 年將從市場借入 29 兆美元,比 2024 年多 17%;全球主權與企業債券市場規模合計約 109 兆美元。這些估計涵蓋報告界定的市場範圍,反映全球融資需求,不能直接推論每個國家的利率方向。報告也指出,發債者轉向較短年期籌資,可減輕長期利率上升對當前利息支出的影響,卻增加日後再融資風險。
「較短年期發債能緩和長期利率上升對當前借款成本的影響,同時提高再融資風險。」— OECD《Global Debt Report 2026》(編譯)
能源價格也會影響市場利率預期。IMF 2026 年 4 月《全球金融穩定報告》指出,中東衝突情境可能透過商品價格、通膨預期與金融條件影響市場,各國傳導程度不一。
三、海外債券與房貸,壓力會怎麼傳到家庭?
海外資產需同時考慮債券價格、美元匯率及避險成本;台灣房貸則應依自己的貸款契約評估,不能直接套用美國利率。
美元債的票息以美元計價,換回新台幣後的金額仍會受匯率影響。若使用避險工具,成本也可能隨利差、匯率與工具條件改變。長債市價、換匯結果和避險成本可能在同一期間變動,因此短期需要現金的家庭,應估算實際可動用的台幣金額,而非只看美元票息。
Freddie Mac 調查所列 30 年固定房貸利率是美國市場的週均數據,與台灣銀行房貸的指標利率、加碼方式和調整頻率不同。浮動利率房貸借款人可查明下一次重訂價日期、利率計算方式、剩餘本金與提前清償條件。收入來源單一、房貸支出占比偏高,或近期要再融資的家庭,應將月付增加的情境納入預算。
年金保單還要區分保證利率、宣告利率、解約價值與實際給付條件。它們各自依契約計算,市場殖利率不能直接說明保單將支付多少。涉及保險或信託的傳承安排,也須考慮費用、適用條件與資金何時能領取。
四、退休現金流壓力測試,要放進哪些數字?
將固定收入、必要支出、貸款還款、可動用現金和資產到期時間放在同一張表。情境幅度依自家貸款重訂價條件、近期必要支出與收入穩定性設定,不必套用通用百分比。若現金不足以支付測試期間的必要支出與還款,就有現金流缺口。
收入欄可列退休金、租金、債券票息與保單給付,並標明金額是否固定及何時入帳;支出欄則列生活費、醫療照護、保費與貸款。海外債券另列預計出售日期、可能折價、匯率假設及避險安排。如此可看出資產市價變動是否會與家庭支出時間撞在一起。
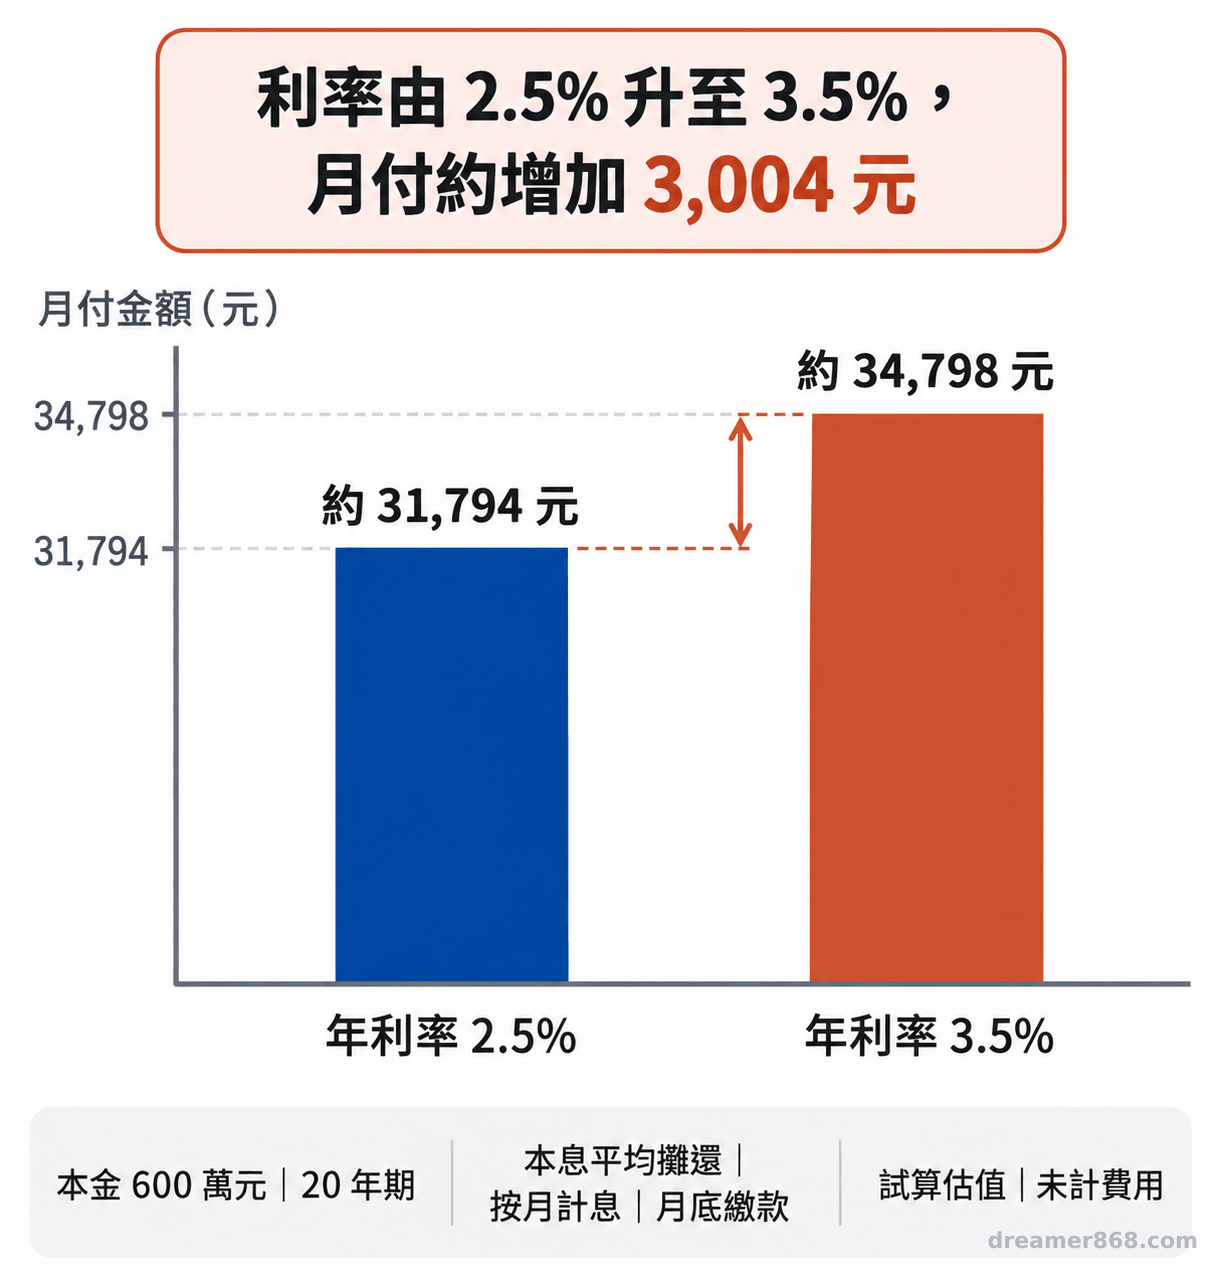
以剩餘本金 600 萬元、年期 20 年、本息平均攤還試算,年利率從 2.5% 升至 3.5%,按月計息、月底繳款,月付約由 31,794 元增至 34,798 元(四捨五入,未計費用)。實際金額依貸款契約為準。把增加額放回預算,檢查必要開銷與現金餘額是否足夠。
五、到期年限與保單給付,如何接上傳承安排?
對照債券到期日、房貸重訂價日、保單給付日和家庭預計支出日,可提早發現資金尚未到位的期間。到期年限分散與預留還款現金可納入盤點,但適用方式仍依家庭狀況而定。
例如家庭預計數年內支付照護費,應確認哪些資產可在支出前變現、出售價格可能如何波動,以及換回新台幣後是否足額。債券到期時間集中、房貸近期調整或保單解約限制,都可能影響可用資金的時點。檢視受益人、給付條件、解約限制與管理成本,也有助於確認傳承安排是否能配合家庭的實際現金需求。
以上屬一般財務教育資訊,不能取代依個人收入、支出、負債與風險承受能力所做的評估。
- 債券票息與中途出售價格是兩回事,長天期資產另有較高的利率敏感度。
- 美元資產須考慮市價、匯率與避險成本;美國房貸利率不可直接代入台灣貸款。
- 壓力測試要確認可動用現金是否足以支付情境期間的必要支出與還款。
常見問題
Q1: 殖利率上升,持有的債券一定會虧損嗎?
殖利率上升通常會使既有固定票息債券的市價承壓;是否實現損失,仍與持有期間、是否提前出售、信用狀況及匯率有關。持有至到期仍須留意發行人能否按債券條件還本付息。
Q2: 美國 30 年房貸利率可以用來估算台灣房貸月付嗎?
不可以直接代入。美國數字反映美國 30 年固定房貸週均利率;台灣房貸依銀行報價和貸款契約計息,應以自己的本金、利率調整條件及年期試算。
Q3: 年金保單的保證利率等於實際領到的報酬嗎?
應查閱契約中的適用範圍、計算基礎、費用、給付方式與解約價值。保證利率和宣告利率不是同一項條件,不能互相替代。
Q4: 退休家庭要先留多少還款現金?
沒有適用所有家庭的固定金額。可先以不同收入中斷期間及房貸月付情境檢查現金是否足以支應必要支出,再依家庭需求評估預備金安排。
參考來源
- U.S. Department of the Treasury. Daily Treasury Par Yield Curve Rates
- Freddie Mac. Primary Mortgage Market Survey (PMMS) Archive
- OECD (2026). *Global Debt Report 2026: Sustaining Debt Market Resilience Under Growing Pressure*. OECD Publishing
- International Monetary Fund (2026). *Global Financial Stability Report, April 2026: Global Financial Markets Confront the War in the Middle East and Amplification Risks