
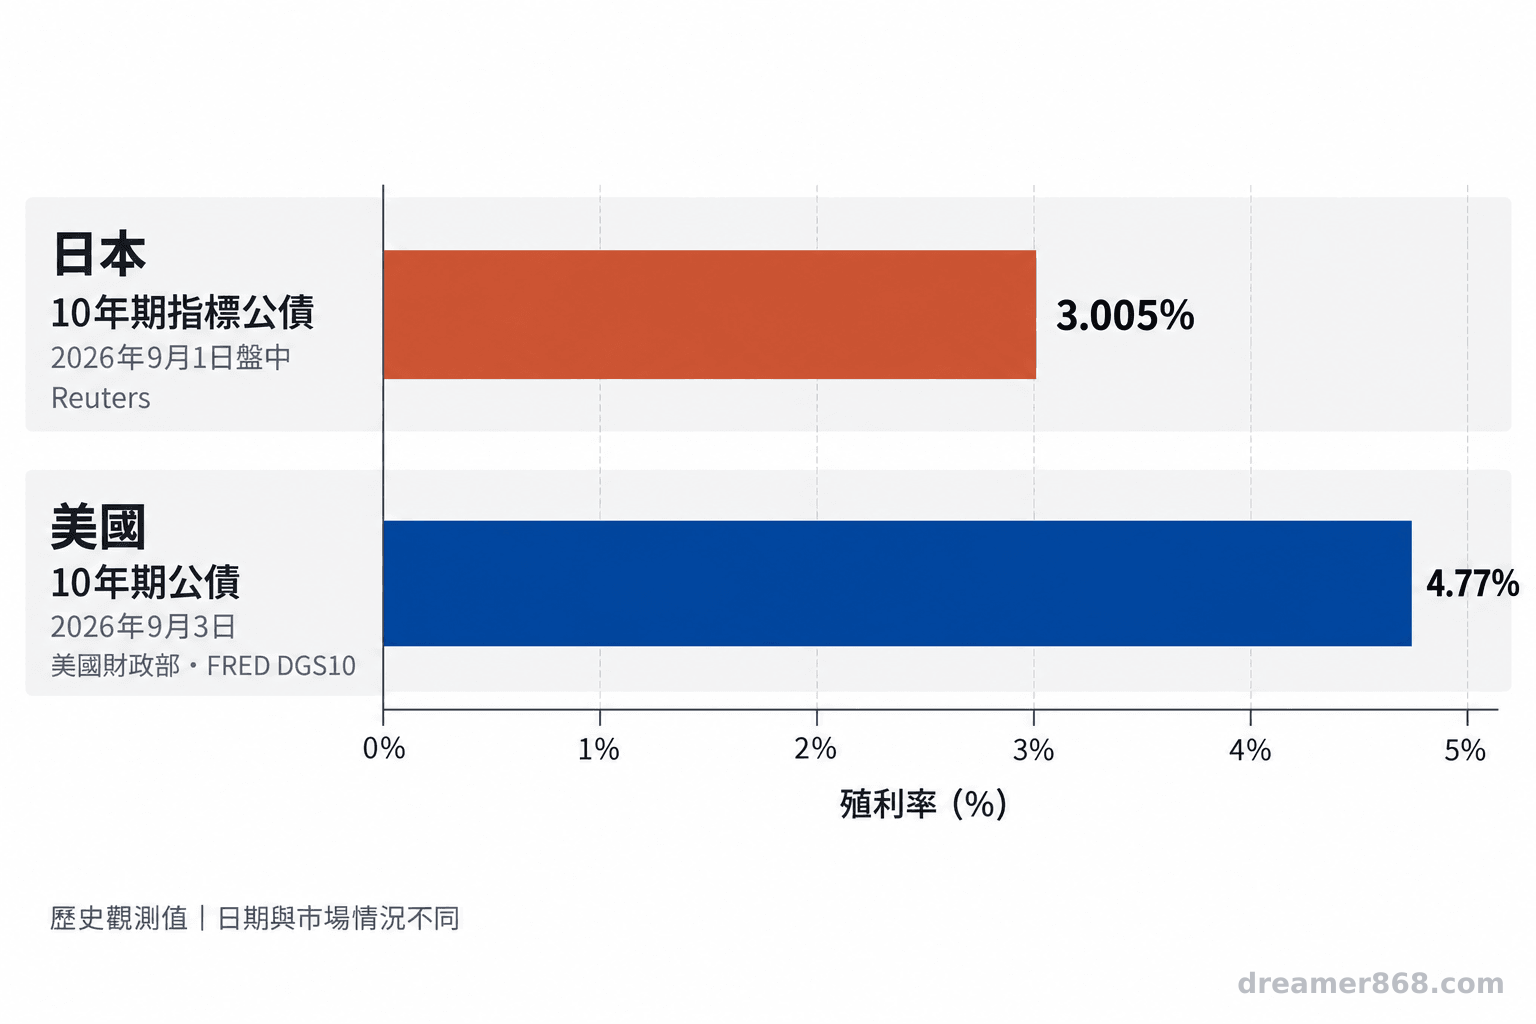
把日本公債、日圓保單或全球債券基金放進退休組合,常是希望降低整體波動;然而,固定收益資產仍會受利率、匯率與提領時點影響。日本 10 年期指標公債殖利率在 2026 年 9 月 1 日盤中升至 3.005%;美國財政部兩天後表列美國 10 年期殖利率 4.77%,兩者都是特定日期的市場資料,不代表目前報價。
退休規劃還要看變現時點、利率敏感度與換回新台幣後的金額。接近退休、短期內需提領、已依賴投資資產支應生活費,或持有高比例日圓與長存續期間債券者,都應先盤點現金流。
一、日本公債殖利率上升,反映市場要求的報酬改變
路透報導指出,日本 10 年期指標公債殖利率於 2026 年 9 月 1 日盤中觸及 3.005%,為 1996 年以來首次達到 3%;這是當日市場觀測值,不能代表所有期限公債或後續行情。
殖利率是依債券價格、票息與到期條件計算的報酬指標。當市場要求較高報酬,既有固定票息債券通常須降價,才有機會和新債競爭。路透當時將升勢連結到通膨疑慮、財政狀況及日本央行政策預期,這些背景無法單獨預告未來利率。
同一時期,FRED DGS10 序列記載,美國 10 年期公債殖利率於 2026 年 9 月 3 日的觀測值為 4.77%;美國財政部每日利率表同日也列為 4.77%。日本與美國數據日期不同,發行人、貨幣及市場條件也不同,適合呈現當時長期利率環境受到關注,不能直接據此比較哪一國債券較安全。查詢利率數字時,應同時確認日期、期限,以及資料是次級市場指標或標售結果。
二、殖利率與債券價格相反變動,存續期間影響幅度
在其他條件相近時,市場利率上升,固定利率債券價格通常下跌;債券期限較長或存續期間較長,對利率變動往往更敏感。
美國證券交易委員會的投資人公告說明,固定利率債券價格與市場利率通常朝相反方向變動。原因是舊債的票息固定,當新債提供較高收益,舊債若要在到期前出售,價格可能需要調低。價格下跌反映市場估值改變,本身不等於發行人已違約,也不直接代表持有人必須賣出。
存續期間衡量債券價格對利率變動的敏感度,與剩餘年限並不相同。存續期間較長的債券,遇到相同利率變化時價格反應通常較大,實際結果仍受票息、信用狀況及殖利率曲線影響。基金月報可查平均存續期間、持債期限與主要幣別,不宜只憑「短債」或「全球債」名稱判斷波動。
美國證券交易委員會指出,固定利率債券價格通常會隨市場利率上升而下跌。
個別債券若持有至到期,中途報價下跌不必然成為已實現損失,但前提是持有人不需提前出售,且發行人依約償付。期間仍有通膨、信用、流動性、再投資及匯率風險。債券基金則持有一籃子資產並持續調整,基金投資人沒有單一本金到期日可按面額領回的安排。
三、日圓匯率、基金淨值與保單價值要分開看
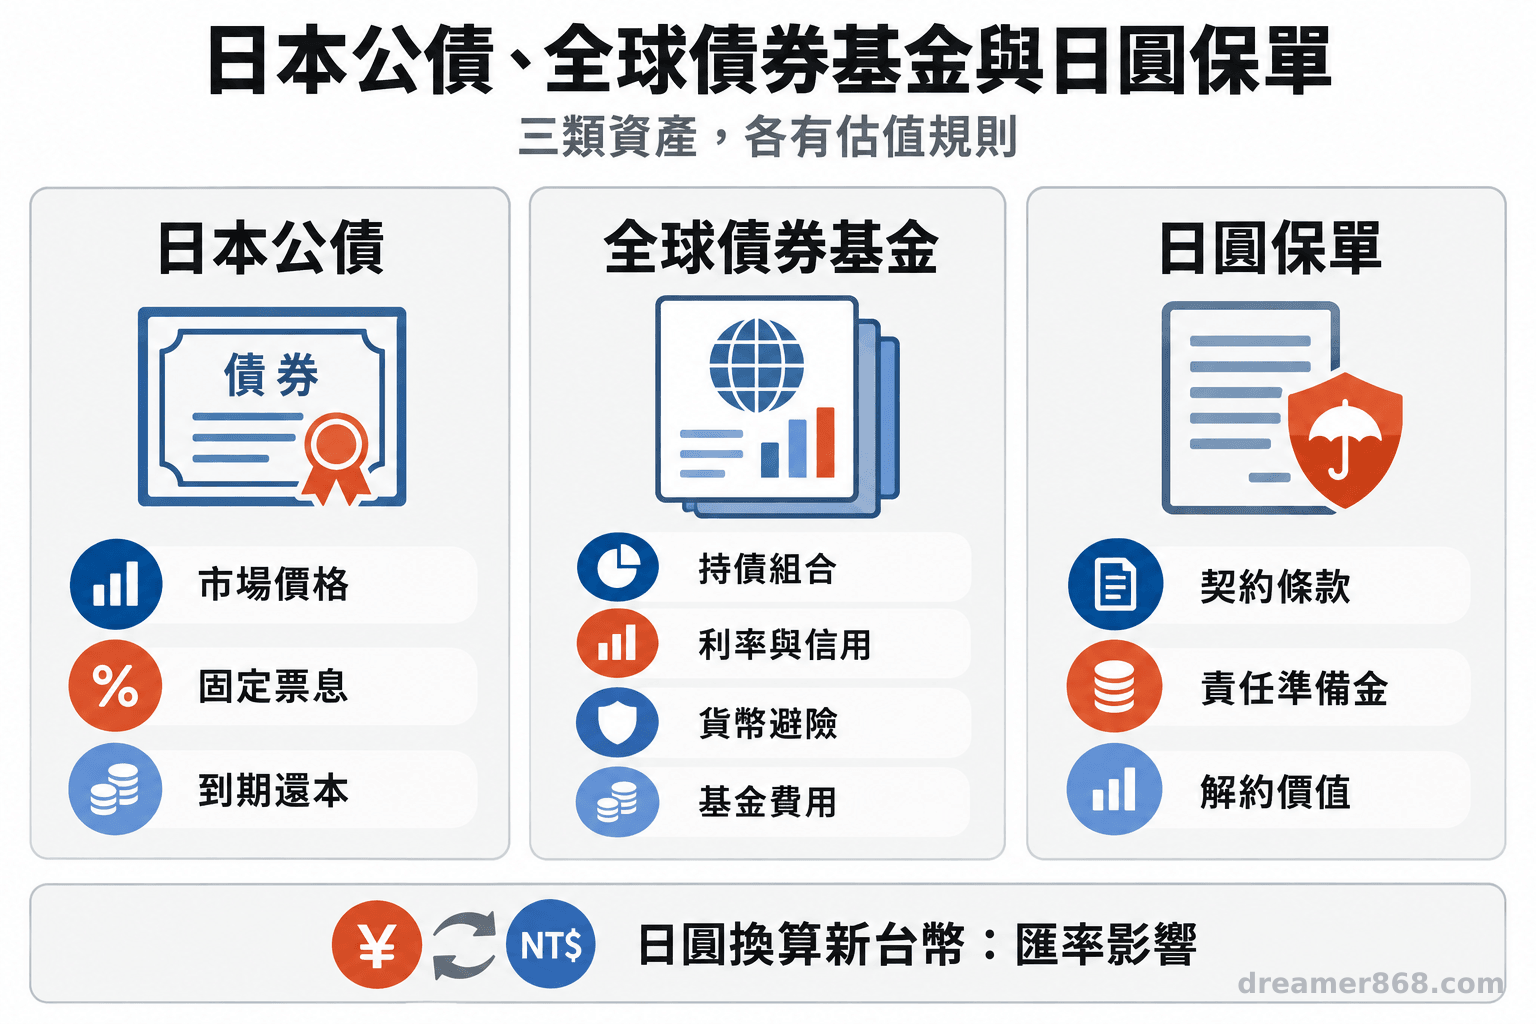
三者的計價與價值計算方式不同;利率風險可能影響債券或基金估值,匯率變動影響換算新台幣的金額,保單價值則依契約與相關規則計算。
以日圓計價的債券即使價格不變,若日圓兌新台幣走弱,換算後的台幣價值仍可能下降。相反地,日圓升值也可能抵銷部分原幣價格變動。若基金有匯率避險,避險比例、成本與策略也會影響結果。因此,應把原幣資產價格變動和匯率換算效果分列,避免只看基金的單一淨值或日圓帳面數字。
全球債券基金可能持有不同國家、期限與信用等級的公債或公司債,淨值受利率、信用風險、幣別、避險方式及費用影響,不能等同日本公債。日圓保單屬保險契約,保單價值準備金是契約與監理計算概念,不等於可立即領取的金額。解約、部分提領及借款條件須按契約確認;若要保人終止保險契約且保險費已付足一年以上,依《保險法》第 119 條,保險人應於接到通知後一個月內償付解約金,金額不得少於要保人應得保單價值準備金的四分之三;解約金償付條件及金額也應載明於契約。
所以,利率風險和匯率風險雖可能同時影響新台幣計價結果,評估方式仍要分開。保單持有人若要估算可領金額,應以保險公司提供的個別試算和契約文件為準,不能由日本債券市場價格直接推算準備金或解約金變化。
四、退休提領安排決定波動何時變成現金流壓力
先列出資金動用時間,再對照幣別、存續期間與契約條件;短期內需要生活費的人,應特別留意是否可能在市場價格不利時被迫變現。
可把未來支出分成近期、幾年內及較長期資金,對照資產到期或贖回時間。若市場下跌時仍須出售資產支付生活費,價格波動就會影響可用現金;接近退休、已開始提領及持有高比例日圓或長存續期間債券者應優先檢查。
再盤點各部位的計價幣別、利率敏感度、避險方式與費用。基金持有人可查閱公開說明書和定期報告;保單持有人可核對準備金、解約金及提領條件。對照家庭支出與資產流動性,單一市場數字不能取代完整財務評估。
- 日本公債殖利率與美國殖利率數據都要連同日期、期限及市場口徑閱讀。
- 利率、匯率、基金淨值與保單契約價值是不同風險來源,需分開檢視。
- 退休前先比對預計提領時間、資產流動性與契約條件,避免把市場波動誤當成所有商品相同的損益。
常見問題
Q1:日本公債殖利率走高,代表退休族應該賣出嗎?
單一殖利率變化不足以形成個人買賣結論。還要看資產用途、提領時點、持有方式、存續期間、匯率與家庭現金流。
Q2:債券持有到期就沒有風險嗎?
持有個別債券至到期,可降低中途出售價格波動對已實現損益的影響,但仍可能面臨信用、通膨、流動性、再投資及匯率風險;若提前需要資金,也可能得按市場價格出售。
Q3:日圓保單準備金等於解約可領金額嗎?
不等於。準備金與解約金依不同契約規定及計算方式處理,實際金額須依保單條款、契約年度及保險公司個別試算確認。
Q4:這些內容可以當作個人投資建議嗎?
本文提供一般財務資訊,不構成個別投資、保險或退休規劃建議。資產配置與提領安排須依個人完整財務狀況、契約條款及風險承受能力判斷。
參考來源
- Reuters (2026). Japan's benchmark bond yield rises to 3% for first time in 30 years. *MarketScreener*(路透稿)
- U.S. Department of the Treasury (2026). Daily Treasury Rates. *U.S. Department of the Treasury
- U.S. Securities and Exchange Commission (2013). Investor Bulletin: Fixed Income Investments: When Interest Rates Go Up, Prices of Fixed-Rate Bonds Fall. *Investor.gov
- 全國法規資料庫。《保險法》
- Board of Governors of the Federal Reserve System (2026). Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity, Quoted on an Investment Basis (DGS10). *FRED, Federal Reserve Bank of St. Louis


