
退休試算若只填投資報酬率,慢性病可能帶來的持續治療、保費變化與照護時間就容易被漏掉。你不必先猜退休金要多留多少,先把年金等穩定收入、日常開銷、醫療支出、保費與家庭支援分開列,再用不同照護情境重算現金流,才能看出缺口落在哪裡。
一、退休現金流先盤點哪幾格?
先列出可預期收入與必要支出,再把醫療、保費和家庭支援獨立成項,避免用預期投資報酬填補所有缺口。
收入端可整理勞保、國民年金、職業退休金、租金或其他穩定現金流;支出端則列住房、飲食、交通、扶養支出與貸款。勞保與國民年金的資格和金額各依制度及個人年資計算,符合條件時可能分別請領,應以勞保局資料核對自己的年資與給付,不宜用他人的月領金額代替試算。勞保局老年年金注意事項
接著把醫療支出拆成固定追蹤、藥物與耗材、交通陪診、部分負擔或未納入給付的服務。這些項目會隨健康狀況和治療方式變動,適合用家庭現有收據、保單條款與醫療團隊提供的資訊估算,不應套一個全台通用的醫療通膨率。照顧者減少工時或家人代墊的費用,也要列入家庭現金流。
二、OECD 慢性病模型的疾病別數字代表什麼?
OECD 估計 2026 至 2050 年間,心血管疾病與糖尿病各自造成的潛在 GDP 損失平均約 1.2%,癌症與慢性阻塞性肺病各約 1%;這是跨國總體模型,不是台灣家庭的醫療帳單或退休金缺口。
報告涵蓋 49 個 OECD、歐盟及 G20 國家,以勞動參與、缺勤、在職生產力下降、工作年限縮短及醫療支出等路徑,估算疾病負擔對經濟與公共財政的影響。
不同國家的疾病負擔與人口結構有差異,GDP 損失一般落在 0.8% 至 1.5% 左右,部分國家超過 2%。OECD 研究報告 PDF
「勞動市場效果占疾病經濟成本的 83% 至 90%。」這是 OECD 對四類疾病模型估算的總體觀察,涵蓋勞動參與、缺勤、在職生產力與工作年限。
報告另以降低疾病負擔的情境估計公共支出變化:許多國家心血管疾病、慢性阻塞性肺病與糖尿病情境下,每人每年可少支出數百美元,部分超過 1,000 美元;癌症情境則從每人每年公共支出增加約 600 美元,到節省逾 700 美元都有。
這些是模型對各國醫療、年金及其他公共支出的情境結果,不能直接乘上家庭人口,當成個人應存的金額。它提醒的是健康會同時牽動工作收入、醫療資源與長壽後的年金支出,未指出單一家庭該準備多少。
三、醫療與長照預備金怎麼重算?
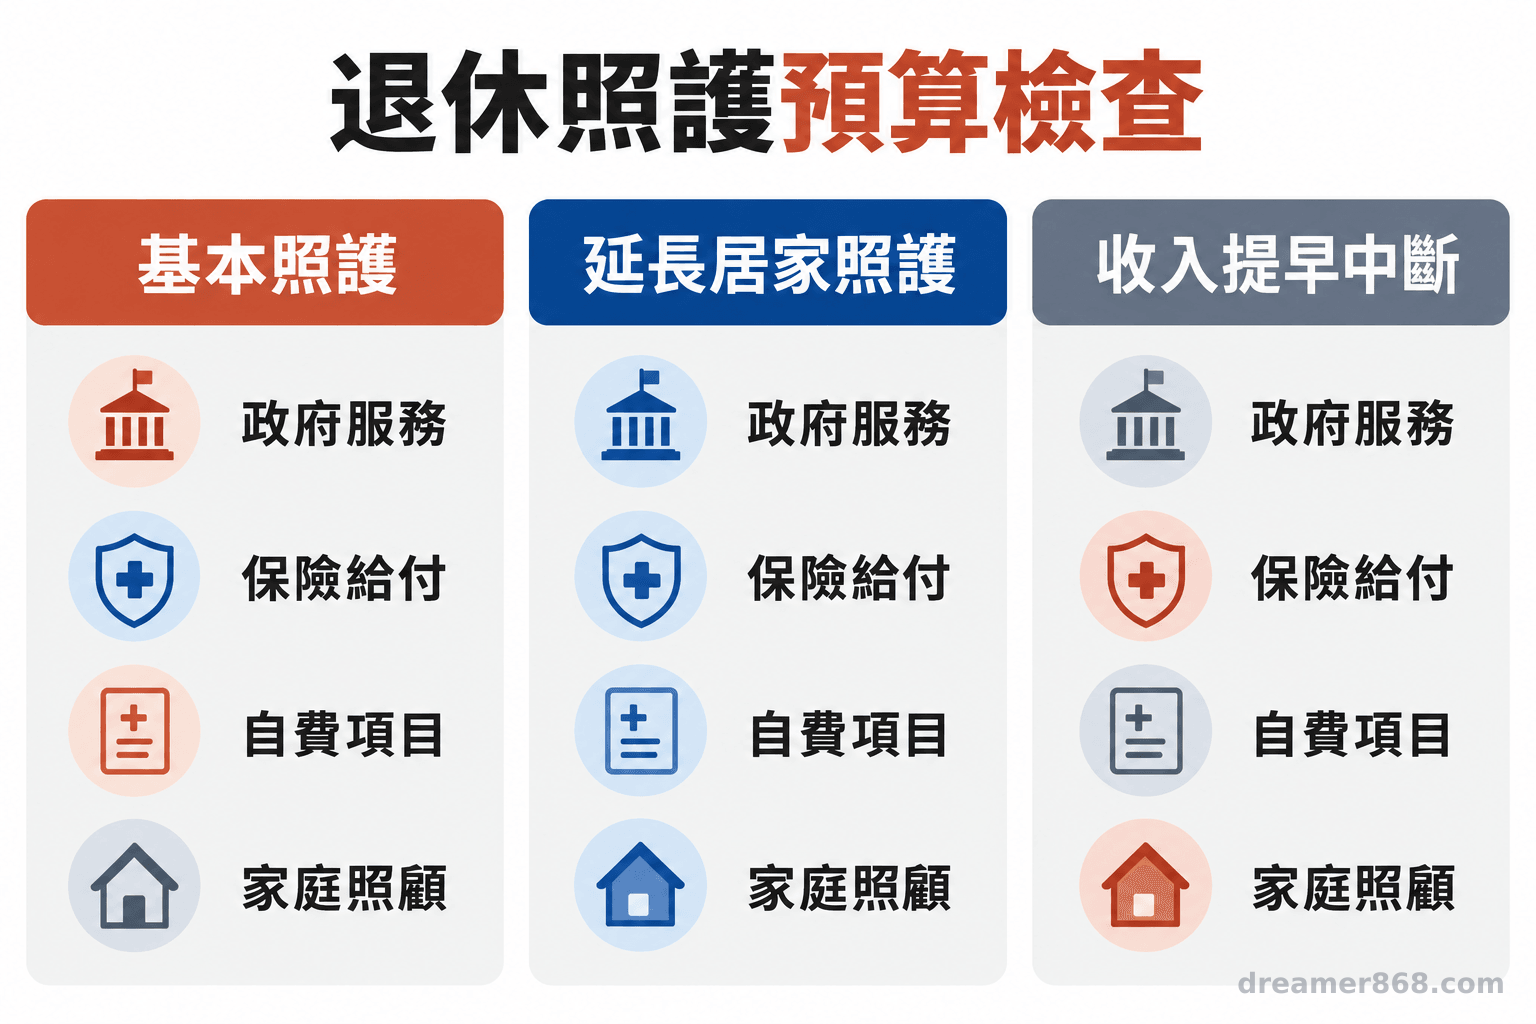
沒有一個適用每個家庭的固定金額;可按現有治療需求、可用服務、自付費用與可能照護時間,分別建立基本、延長照護及收入中斷情境。
第一種情境可用目前支出和可申請服務估算;第二種延長照護情境,增加需要陪診、喘息服務、輔具或居家環境調整時的費用;第三種則假設本人或配偶收入提早中斷,或家人需要減少工作提供照顧。每種情境都分清政府給付、保險理賠、自費服務和家庭照顧投入,並列出使用資格、等待時間及所在地服務供給等前提。
台灣長照服務項目與適用資格會依政策及個案評估調整。衛福部公告長照服務申請及給付辦法修正,分階段調整服務對象、項目與給付內容;家庭可向縣市長期照顧管理中心或 1966 專線確認目前可用服務,再將核定額度與自付項目寫入試算。衛福部長照服務辦法修正公告 PDF
四、保險、現金部位與資產配置如何檢視?
逐張整理既有保障、除外責任、等待期、續保條件與理賠範圍,並確認現金及投資資產各自負責哪一段支出,再依個人風險承受度檢查配置。
既有慢性病、健康狀況與長期服藥可能影響投保核保、承保範圍及保費;實際結果須依保單條款和保險公司核保確認,不能預設一定能補足保障。家庭若有孕婦、兒童、慢性病患者或長期服藥者,應分別盤點各自的醫療需求與保障條件;相關健康資訊也不等於可以自行判斷核保結果。
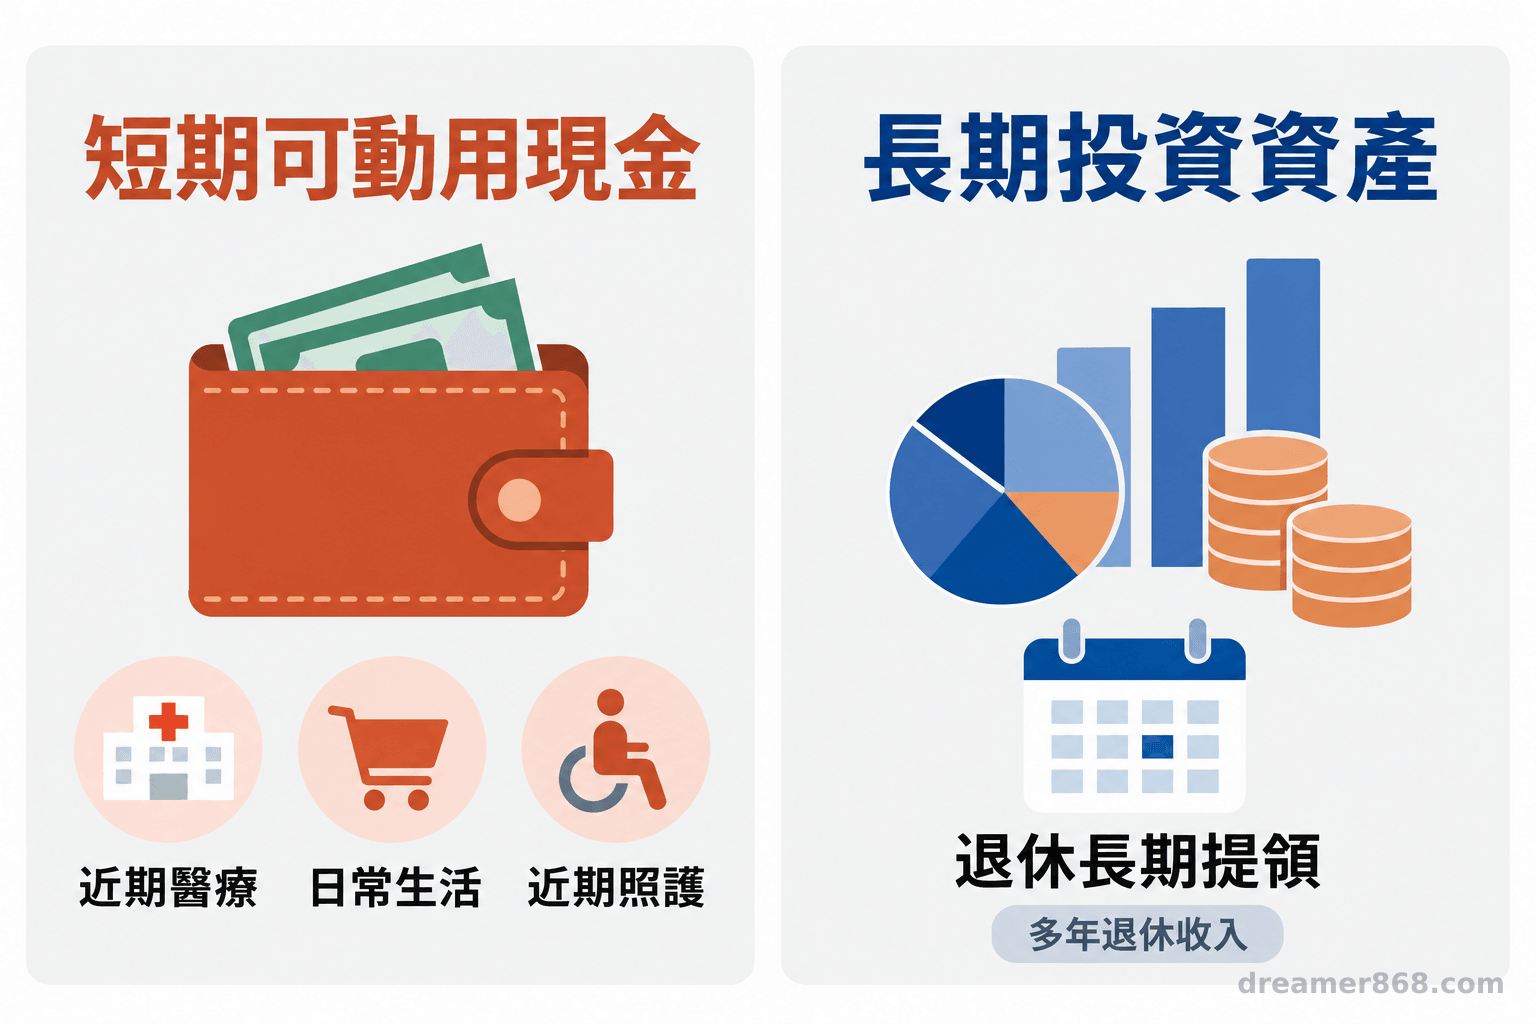
可動用現金要能支應短期醫療、生活費和照護安排,投資資產則需檢查波動時是否仍符合提領時程。若退休支出上升,先看哪些項目可調整、哪些資產需保留流動性,再重算退休提領率;投資配置不應建立在報酬必然實現的假設上。沒有單一保險、信託或投資工具適合所有家庭,工具要依資產期限、保障缺口及家庭責任評估。
五、醫療照護支出如何影響稅負與財富傳承?
先確保本人與配偶有可持續使用的照護資金,再確認資產所有權、受益安排與傳承意向;涉及遺產稅、贈與稅或信託時,按最新規定個別核對。
家庭常先討論要留多少資產給子女,卻未先確認若照護時間拉長,資金從哪裡支應。可把自有存款、投資資產、年金收入與保險給付分開列,標示用途和動用條件,再討論哪些資產希望保留、哪些可用於照護。這會讓傳承意向和退休支出在同一張表上,而非各做一套互相衝突的假設。
稅務效果取決於資產種類、所有權、家庭關係和當時法規。財政部主管法規系統公布《遺產及贈與稅法》,規劃前應核對現行條文,並由合格稅務或法律專業人士檢視申報義務與文件;文章中的預算檢查不能替代個別稅務或法律評估。財政部《遺產及贈與稅法》
六、家庭可以先完成哪五項檢查?
先更新穩定收入、醫療與長照情境、保險保障、可動用資產及傳承安排,再依資料重算提領率與預算缺口。
- 列出勞保、國民年金、職業退休金及其他穩定收入,核對個人資格與金額。
- 整理生活費、醫療支出、保費和家庭支援,找出目前未納入的現金流。
- 以基本照護、延長照護和收入中斷等情境估算自付支出,向長照管理中心確認服務資格與供給。
- 對照保單條款、核保結果、現金部位與投資提領安排,重算退休提領率。
- 把本人照護資金、資產所有權與希望留給子女的安排放在同一份盤點表,遇到投資、保險或稅務問題時,帶資料向合格專業人士確認。
- OECD 的疾病別 GDP 與公共支出數字是國家層級模型情境,不能換算成台灣家庭固定要存的金額。
- 退休規劃要把收入、日常支出、醫療、保費、長照及家庭支援分開列,並用不同照護期間重算現金流。
- 長照服務資格與自付額須依家庭狀況、照顧需求及所在地供給確認;投資、保險和稅務安排也要個別評估。
常見問題
Q1:OECD 的 1% 至 1.2% GDP 數字,代表退休金要多存 1% 嗎?
不代表。這是四類慢性病在跨國模型中的潛在 GDP 損失估算,與個人收入、醫療帳單或退休金缺口不是同一種數字,不能直接套用到家庭預算。
Q2:退休長照預算可以先抓一個固定月費嗎?
不宜只用單一月費推估。居家服務、家人照顧或機構安排的費用與可用服務不同,應先確認資格、所在地供給、給付額度和自付項目,再按照護期間做情境試算。
Q3:有慢性病或長期服藥,還能調整保險嗎?
能否投保、承保範圍及保費要看健康資料、商品條款與保險公司核保結果。先盤點現有保障和除外責任,再向保險公司或合格專業人士確認,不以通用文章替代個人核保判斷。


