
準備退休時,美元債殖利率高於新台幣存款,未必足以支應日常開銷。債券價格、匯率和換匯成本都會影響實際金額。BIS《2026年9月季刊》記錄長期公債殖利率與市場槓桿交易變化,可作為檢視風險的背景,不能直接當成個人損失預測。
一、退休現金流先對照幣別與用款時間
先列出美元債、債券ETF和外幣保單各自的金額、用途及預計動用日期,再對照退休生活會在哪種幣別支出。殖利率必須放進家庭現金流安排中,才看得出收益是否配合實際需要。
若生活費或照護支出以新台幣支付,美元利息須換匯後使用,匯率、銀行價差及匯款費都會影響入帳金額。若也有美元支出,則把收入與付款日期一併列出。
票面利率或到期殖利率不等於持有期間總報酬。中途出售價格、ETF淨值、保單費用與解約限制都會影響結果,可分列利息、價格變化、匯兌和成本。
二、BIS利率數據提醒留意債券久期
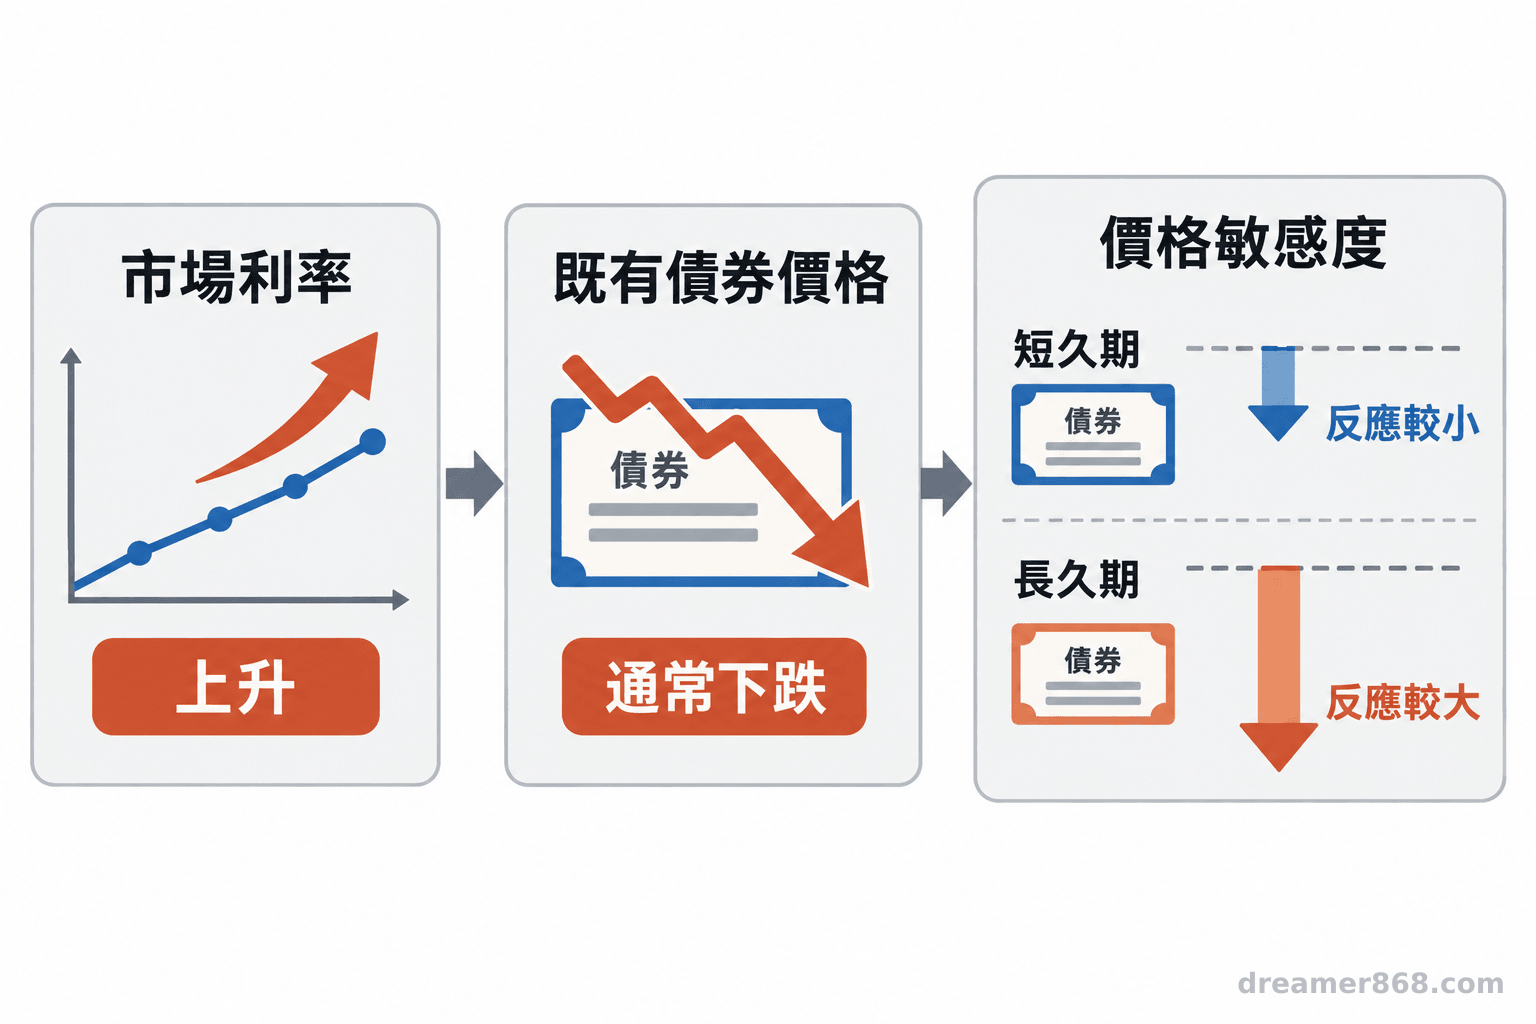
BIS觀察2026年6月1日至9月3日,美國10年期公債殖利率升31個基點,期限溢酬約增10個基點,約占升幅四成。利率上升時,既有債券價格通常承壓,長久期部位較敏感。
期限溢酬是持有長期債券所要求的額外補償。BIS指出,當期長端殖利率也受利率政策預期與財政壓力影響;這些因素不能用來判斷未來利率,或推算單一債券價格。
久期衡量債券價格對殖利率變化的敏感度,較長通常代表價格反應較大,票息、信用利差和市場狀況也有影響。債券ETF可查月報中的有效久期、持債與費用。
「美國10年期公債殖利率在觀察期間上升31個基點,期限溢酬約增加10個基點。」這是BIS對2026年6月1日至9月3日市場變化的估算,描述的是整體市場,不是個人投資報酬預測。
三、市場槓桿數字是流動性線索,不是個人損失預告
不代表個人必然虧損。BIS估計,美國公債現券與期貨基差交易在2025年第三季達8,300億美元;利率交換交易估值則在一年內由1,000億美元增至3,000億美元。這些是機構市場的槓桿部位規模,不能換算成台灣家庭持有債券或ETF的損失。
基差交易運用現券與期貨價差,利率交換交易涉及債券和交換合約。BIS指出,這類策略常以短期回購融資和槓桿操作;融資轉緊或保證金需求升高時,交易者可能調整部位,影響市場承接力,但不能據交易規模推算個人損益。
個人流動性也關乎急用資金時能否以合理價格成交。債券要確認提前出售方式,ETF要看成交量、價差和折溢價,保單要查解約金、提領規定與費用。短期生活費應先確認資金可動用日期。
四、美元廣義指數不能代替美元兌新台幣
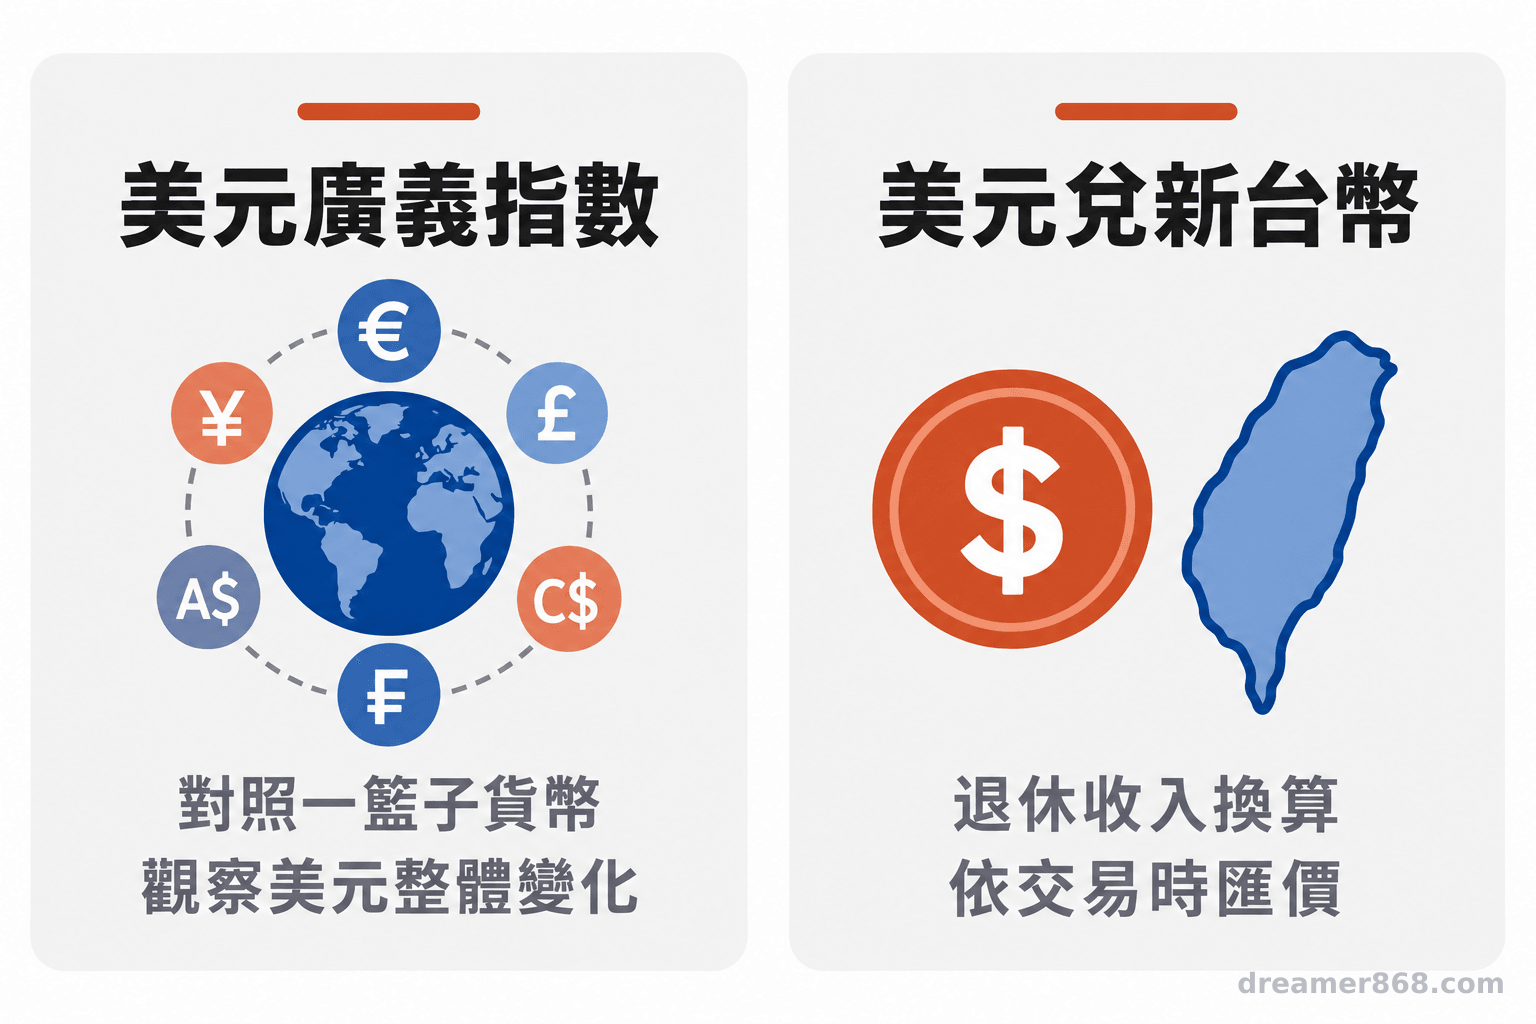
不能。美元廣義指數衡量美元相對一籃子貨幣的變化,不是美元兌新台幣匯率。相關FRED數值也來自不同觀察日期,應分別理解,不能併成同一天的市場快照。
FRED資料顯示,DGS10於2026年9月10日為4.95%,DFF於9月8日為3.63%,DTWEXBGS於9月4日為118.0732。三者分別代表10年期公債殖利率、聯邦資金有效利率及美元廣義指數,日期不同、用途各異。
換匯結果應以交易時的美元兌新台幣匯價、銀行價差和手續費估算。若退休支出以台幣為主,將換匯時間、金額和成本列入現金流;若有美元支出,也要比對收入和付款日期。
五、債券、ETF與保單要按各自條件檢視
三種工具的現金流和退出方式不同,需分別核對信用、久期、費用與可動用條件。直接債券有到期日但仍有信用和匯率風險;ETF淨值與持債會變動;保單依契約約定解約及提領方式。
| 持有方式 | 需確認的資料 | 可能影響可用金額的因素 |
|---|---|---|
| 直接持有債券 | 發行人、信用條件、票息、到期日 | 利率、信用利差、提前出售價格、匯率 |
| 債券ETF | 基金持債、有效久期、費用、交易方式 | 淨值變化、折溢價、買賣價差、匯率 |
| 外幣保單 | 契約類型、解約金、提領條件、相關費用 | 保障成本、契約限制、解約時間、匯率 |
債券持有至到期和中途出售的現金流不同,仍有信用與匯率風險。ETF可能持續調整持債,沒有單一到期還本日;保單解約或提領金額則依契約而定。
即將退休或近期需要用款者,可整理幣別、占比、久期、信用、費用及退出時間,再對照未來支出。條款不清楚時,可向合格金融專業人士確認,並依個人目標與風險承受度評估配置。
- 退休資產的收益要對照支出幣別和用款時間,名目殖利率無法單獨代表可用現金。
- BIS的長端利率和市場槓桿資料是市場層級觀察,不能直接推算個人損益。
- 檢視外幣部位時,分別核對幣別、久期、信用、費用和退出限制。
- 列出外幣部位的幣別、占比、久期或到期日及信用條件。
- 按幣別與日期整理退休支出。
- 查明債券、ETF或保單的退出規則,再評估配置。
常見問題
依未來支出幣別和用款時間,並列檢查收益、久期、信用、匯率及退出條件。
常見問題
Q1:高殖利率美元債適合退休族嗎?
還要看發行人信用、久期、匯率成本、用款日期與提前出售條件,確認現金流是否配合退休支出。
Q2:債券ETF會在到期時還本金嗎?
不能假設ETF有單一到期日並返還本金,持債和淨值可能變動。
Q3:美元廣義指數118.0732代表美元兌新台幣匯率嗎?
不是。該數字是FRED名目美元廣義指數在2026年9月4日的觀察值,衡量美元相對一籃子貨幣的變化,並非USD/TWD匯率。
免責聲明
本文提供一般金融教育與市場資訊,不構成個別化投資建議,也不推薦特定金融商品。外幣債、債券ETF及保單的收益、價格波動、費用與退出條件各有不同;實際配置應依個人財務目標、資金使用時間與風險承受度評估。
參考來源
- Bank for International Settlements (2026). *BIS Quarterly Review, September 2026
- Board of Governors of the Federal Reserve System (2026). *Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity, Quoted on an Investment Basis [DGS10]* (2026-09-10 observation). FRED, Federal Reserve Bank of St. Louis
- Board of Governors of the Federal Reserve System (2026). *Federal Funds Effective Rate [DFF]* (2026-09-08 observation). FRED, Federal Reserve Bank of St. Louis
- Board of Governors of the Federal Reserve System (2026). *Nominal Broad U.S. Dollar Index [DTWEXBGS]* (2026-09-04 observation). FRED, Federal Reserve Bank of St. Louis


