
網銀存款遭盜轉,銀行不一定要全額賠償,客戶也不必因收到「驗證成功」的說明就認定只能自行承擔。金管會的個人網路銀行契約範本,要求依通知時間、驗證資料保管、銀行系統安全及雙方過失等證據判斷;發生爭議可先向銀行申訴,再循金融消費評議程序處理。可先看網銀遭盜轉的銀行責任與賠償規則及帳戶遭盜轉後的通報與攔截步驟。
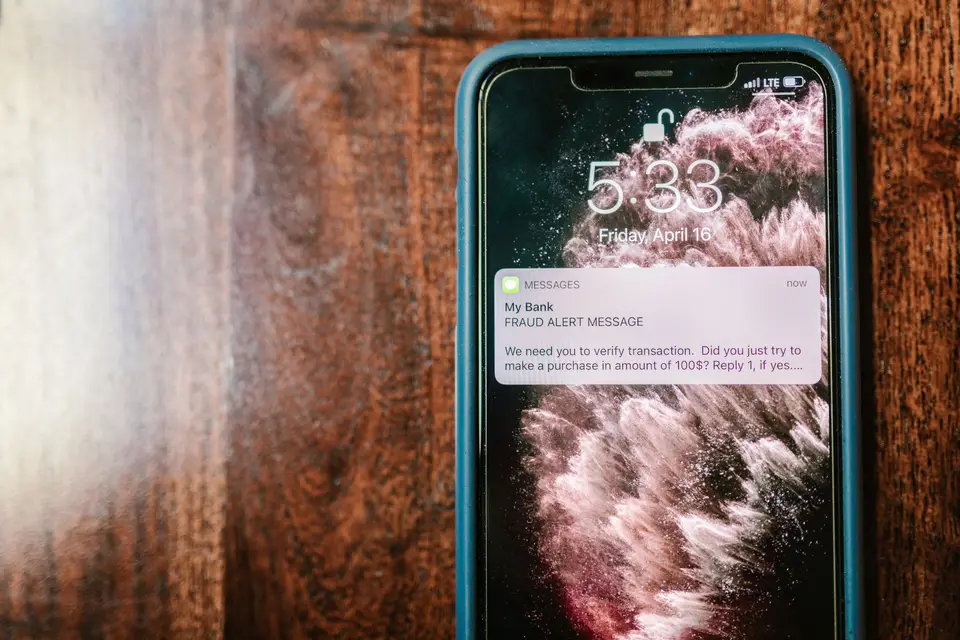
責任判斷看哪些證據
金管會契約範本第十四點規定,發現第三人冒用或盜用網銀代號、密碼、憑證等資料,銀行與客戶都應立即通知對方停用服務並採取防範措施。銀行接獲通知前已發生的第三人交易,原則上由銀行負責;銀行若能證明客戶有故意或過失,或客戶收到交易核對資料後超過契約約定期限才提出異議,則可能適用例外。範本要求約定的核對期限不得少於45日。若爭議涉及第三人破解銀行防護或利用系統漏洞,範本另規定由銀行就「該事實不存在」負舉證責任;盜用事實調查所需鑑識費用也由銀行負擔。契約範本第十四、十五點

評議案例顯示,銀行端和客戶端的責任可能同時存在。金融消費評議中心公布的一宗案例中,客戶依詐騙指示分享螢幕,OTP因此遭他人取得;評議仍檢視銀行對境外裝置及線上貸款的風險控管,認定銀行也應負擔部分責任。評議中心案例 另一案例中,客戶13時53分致電銀行通報遭詐,約6分鐘後仍有兩筆款項轉出;評議認為銀行接獲通報後未及時阻止交易,應適當補償。通報前轉出的前三筆則依當時證據不予返還。通報後仍遭轉帳的評議案例 賠償結果沒有固定比例,須依交易時間、雙方作為與個案證據判斷。

發現盜轉後先做三件事
第一,立即從銀行官網或金融卡上的客服電話通報,要求停用網銀、變更驗證方式或限制轉帳,並記下通報時間、受理編號及客服回覆。第二,截存交易明細、推播與簡訊、登入通知、裝置異動、銀行往來訊息及報案資料;不要刪除可疑簡訊或重置手機,以免失去調查線索。第三,向銀行提出書面申訴,逐筆列出爭議交易與發現時間,請銀行調查登入IP、裝置綁定、驗證方式、交易指示及異常監控紀錄,並提供書面處理結果。若涉及款項仍可能在收款端,依盜轉通報與攔截流程同步聯絡銀行及警方。
向銀行申訴後,金融機構應在收到申訴起30日內適當處理並回覆。若不接受回覆,或銀行逾期未處理,可於收到處理結果或30日期限屆滿起60日內,向金融消費評議中心申請評議;申請時要附上銀行申訴、回覆及支持主張的文件。評議中心申請流程 PTT Bank_Service 與 MobileComm 近期討論分別聚焦銀行與客戶如何分擔責任,以及手機品牌能否降低風險;實際求償仍要回到契約、銀行調查紀錄和個案證據,手機品牌本身不能決定賠償結果。Bank_Service 討論串|MobileComm 討論串
常見問題
網銀被盜轉,銀行一定要全額賠嗎?
不一定,責任依個人網銀契約及交易證據判斷。銀行接獲停用通知前的第三人交易原則上由銀行負責,但客戶有故意或過失、延遲核對,或銀行系統控管是否有疏失,都可能影響結果。
把OTP告訴別人,銀行就完全不用賠嗎?
交付OTP或分享螢幕可能被認定為客戶有過失,但銀行端仍須依個案說明交易驗證及風險控管情形。金融消費評議中心曾在客戶OTP外洩的案例中,仍檢視銀行端作業並認定銀行應負擔部分責任。
銀行拒絕賠償後,可以向哪裡申訴?
先向銀行提出書面申訴並保留受理紀錄,銀行應在30日內回覆。若不接受結果或逾期未回覆,可在收到結果或期限屆滿起60日內向金融消費評議中心申請評議,並附上交易明細、申訴資料及銀行回覆。
參考來源
- 個人網路銀行業務服務定型化契約應記載事項 (金融監督管理委員會)
- 網路交易分享螢幕?小心是詐騙! (金融消費評議中心)
- 已經告訴銀行被詐騙,錢還是被轉走了? (金融消費評議中心)
- 金融消費爭議如何申請評議 (金融消費評議中心)
- 網銀被盜都是銀行客戶的錯? (PTT Bank_Service 板)
- 網銀頻傳盜轉 iPhone 手機會比較安全嗎 (PTT MobileComm 板)


