現在才開始投資股票,仍有機會靠報酬率、每月投入金額與持續時間累積資產。這三個變數可以放進複利公式試算,不需要用別人幾年前的買進價格判定自己是否來不及;本題取自PTT Stock板關於晚進場的提問,可先從個人財務基本功主題頁整理現金流,再看定期定額與不定期定額的扣款比較。
先把複利公式拆開
本文用簡化條件示範:每月底投入1萬元、年化報酬率5%、月報酬率以5%除以12,沒有初始本金,未扣稅費與通膨。公式是「終值=每月投入 × [((1+月報酬率)^投入月數-1) ÷ 月報酬率]」。這組公式讓讀者可以替換每月金額、年期與報酬率,重算自己的情境。
晚5年開始,差距從哪裡來?
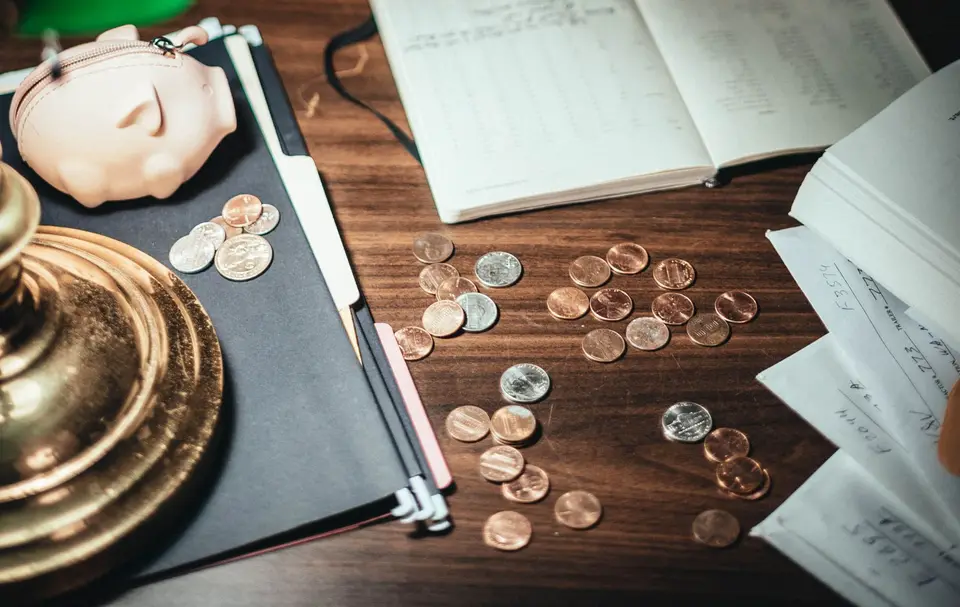
相同每月1萬元,早5年投入25年,累計投入300萬元,終值約595.5萬元;晚5年投入20年,累計投入240萬元,終值約411.0萬元,差距約184.5萬元。差距中有60萬元來自早投入多存5年,另外約124.5萬元來自這些較早投入的資金多了複利時間。這是固定假設下的數學比較,不能當作股票或ETF的報酬承諾。
定期定額怎麼用,才不會變成追高?
FINRA的定期定額投資人教育資料說明,定期定額是在固定間隔投入相近金額,價格低時買到較多單位,價格高時買到較少單位;它可能降低一次押注單一進場點的壓力,也可能因部分資金等待而錯過上漲,分次交易還可能增加費用。對每月才形成投資資金的受薪族,固定日期投入通常比較符合現金流;手上已經有一筆錢的人,則要另外比較立即投入與分批投入的機會成本。
開始前的三個檢查
先決定每月不影響生活支出的金額,再設定扣款日與檢視週期。FINRA的資產配置與分散投資說明指出,資產配置要配合投資期限與風險承受度,分散到不同資產與產業可降低單一部位拖累整體的風險;若打算買大盤ETF,也可參考指數ETF集中度與前十大持股的計算方式。執行上保留緊急預備金、避免借錢或融資追價,並把「暫停投入」的條件先寫下來,比臨時看盤決定更容易維持規則。
常見問題
現在才開始投資股票,還有機會累積資產嗎?
有,結果取決於每月投入金額、假設報酬率與持續時間。本文示範每月1萬元、年化5%時,投入20年約411.0萬元,投入25年約595.5萬元。
定期定額可以避免買在高點嗎?
定期定額無法消除市場下跌,也不保證獲利。它把投入拆成固定節奏,降低一次把全部資金放在單一日期的壓力,代價是部分資金可能等待較久。
晚進場要不要一次把資金全部投入?
先分清楚資金是每月才形成,還是已經有一筆現金。前者可依現金流設定固定投入;後者要比較立即投入與分批投入的風險、費用和等待成本,並依投資期限與可承受波動決定。
參考來源
- [請益] 現在才買股票的是不是沒救 追不上別人了 (PTT Stock板) 讀者提問脈絡,非投資績效研究。
- The Benefits and Limitations of Dollar-Cost Averaging (Financial Industry Regulatory Authority) 說明固定間隔投入的可能好處、機會成本與交易費用。
- Asset Allocation and Diversification (Financial Industry Regulatory Authority) 說明投資期限、風險承受度、資產配置與分散投資的關係。