
目錄(5 節)
輝達董事出售大筆股票,投資人常有兩個疑問:是否構成內線交易?自己要不要跟著賣?沒有10b5-1交易計畫不等於違法,董事的賣股紀錄也無法直接替家庭資產配置作決定。判讀時,先查成交內容、再看事前安排,最後核對消息時間軸。
第一個重點:Form 4與Form 144揭露的事情不同
Form 4用來申報持股變動;Form 144則是擬出售通知,其中股數與估計市值不能直接當成最終成交結果。[13][14]
閱讀Form 4,先看交易日期、交易代碼、數量與交易後持股,再讀註腳。出售、贈與、移轉或扣股繳稅,代表的資金與持股變化不同;只看「減持」二字容易混淆。[13]
台灣投資人還要區分「公告時間」和「交易時間」。判斷輝達營運,可搭配輝達財報的AI需求與供貨觀察重點檢視,董事個人的交易則另行分析,避免用單一申報取代營運判斷。
美國Rule 10b5-1以交易當時是否知悉重大未公開資訊,判斷是否依該資訊交易;完整責任仍涉及信賴或保密義務的違反等要件。「重大」是足以影響合理投資人決策,「未公開」是尚未廣泛向市場揭露。買進、賣出都可能受到規範。[1][2]
第二個重點:輝達董事賣股金額須連同時間軸閱讀
交易金額只能顯示規模,還須核對消息何時形成、何時公開及交易人何時知悉;日期接近也不能單獨證明違法。
Vanegas股東代位訴訟起訴書整理的部分董事交易如下,涵蓋2025年末至2026年9月。原告對違法的指控屬訴訟主張,尚待法院認定。[5]
| 董事 | 交易月份 | 賣出股數 | 金額約數(美元) |
|---|---|---|---|
| Mark A. Stevens(家族信託) | 2025/12–2026/9 | 6,915,922 | 14.96億 |
| Harvey C. Jones | 2025/12 | 250,000 | 4,433萬 |
| Aarti Shah | 2026/3 | 19,000 | 336萬 |
| Stephen C. Neal | 2026/6 | 15,500 | 334萬 |
| A. Brooke Seawell | 2025/12 | 12,728 | 234萬 |
| John O. Dabiri | 2025/11–2026/5 | 4,255 | 80萬 |
表列數字出自起訴書交易表,Jones與Neal的交易亦可對照SEC個別申報。[6][7]
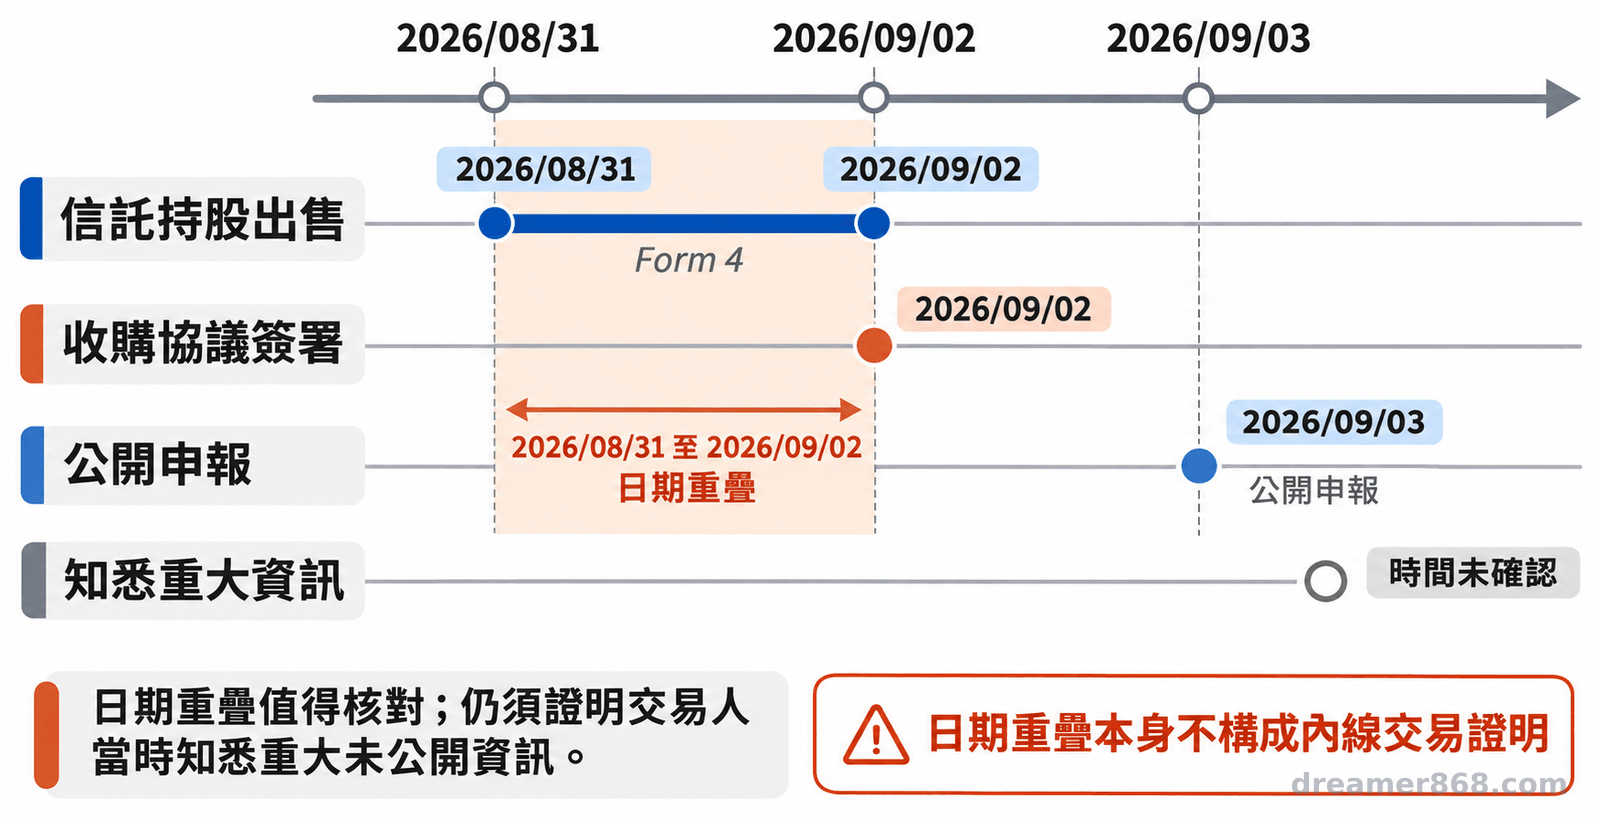
Stevens於2026年9月2日提交的Form 4,列出8月31日至9月2日的信託持股出售,未勾選10b5-1安排。[8] 沒有計畫不違法,信託持有也不能作為違法依據。
同一個9月2日,NVIDIA簽署約119億美元收購Hugging Face的協議,隔日申報。[9] 日期重疊值得核對,仍須分別證明消息重大性與Stevens交易時的知悉情況。截至2026年11月21日,沒有機關或法院認定上述董事買賣股票違法。
第三個重點:10b5-1計畫與公司核准各有適用條件
符合條件的10b5-1安排可提供積極抗辯,也就是由交易人提出符合規則的證據;公司預先核准則是內部控管,兩者都不能僅憑名稱判定免責。[1][2]
計畫須在知悉相關重大未公開資訊前訂立,預定交易數量、價格、日期或決定方式,且不能任意事後干預。董事與高管須作相關聲明,訂立及執行也須維持善意。[1][3]
董事與高管的冷卻期,取「訂立後90天」與「訂立所在季度財務結果以Form 10-Q或10-K揭露後兩個營業日」較晚者,但法定要求最長為訂立後120天。變更數量、價格或交易時間,原則上視為採用新安排。[1]
例如黃仁勳2025年10月29日的Form 4,當日出售合計25,000股,註腳記載依3月20日訂立的計畫執行。讀者可用這類註腳追溯安排日期。[4]
NVIDIA《內線交易政策》規定,受Section 16規範的董事與高管,任何公司股票交易都須先取得公司法務預先核准。(依政策意譯)[2]
政策另設指定人員的季度封閉窗口:季度結束前五週開始,通常在財報公布後第二個交易日重新開放;符合要求的既有10b5-1計畫有執行例外。開放窗口內仍可能有重大未公開資訊或特別限制,公開申報也通常不附核准紀錄。[2]
台灣18小時、轉讓申報與財報封閉期怎麼分?
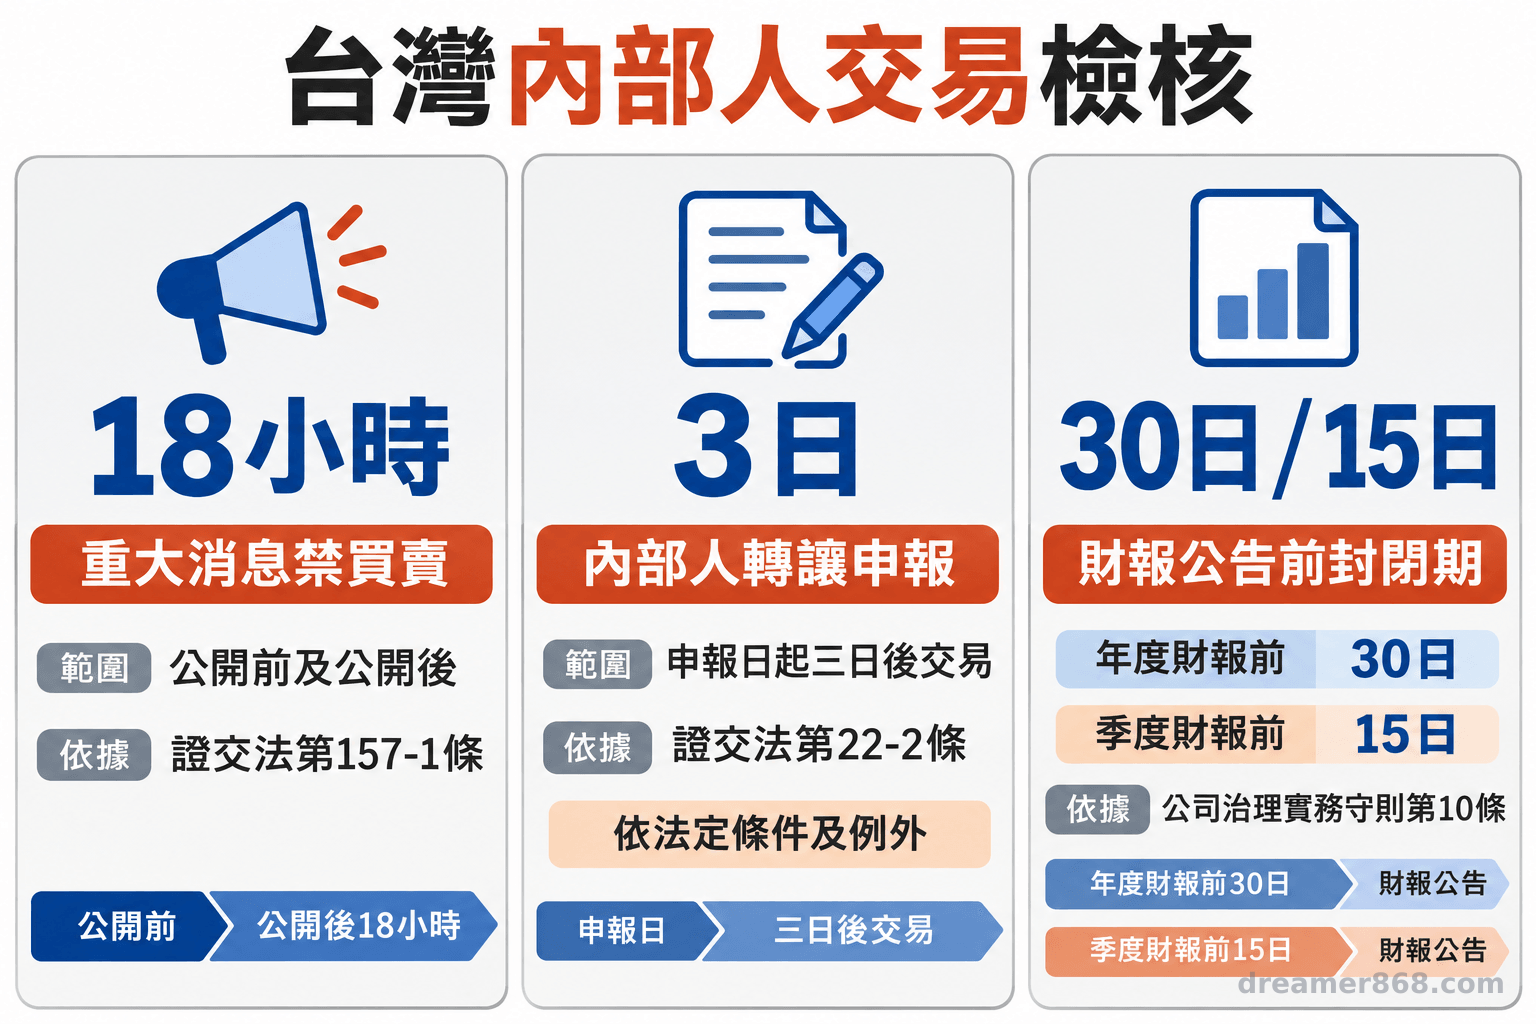
《證券交易法》第157-1條對法定對象,禁止於重大消息明確後、未公開前或公開後18小時內買賣相關股權證券,前提包括實際知悉消息。[10]
適用對象含董事、監察人、經理人、持股超過10%的股東、基於職業或控制關係獲悉消息者,以及消息受領人等。一般投資人從法定對象取得消息,也可能受到規範。[10]
第22-2條第1項第2款是另一項轉讓程序:適用內部人循集中市場等方式轉讓,原則須於申報日起三日後進行,並遵守持有期間與數量限制;每日轉讓未超過一萬股可免申報,仍受內線交易禁令約束。[11]
《上市上櫃公司治理實務守則》第10條要求公司訂內部規範,並建議納入董事年度財報公告前30日、季度財報公告前15日的封閉期。實際交易還須核對公司規範,不能把三套期間互相替代。[12]
家庭投資決策要回到哪些數字?
先盤點單一股票占可投資資產的比例、近期現金需求,以及價格下跌時可承受的損失,再評估配置。
賣股可能涉及分散資產或現金需求,申報本身無法說明全部動機。若家庭已有預定支出,可先整理付款日期與可動用資金,避免到急需現金卻遇股市下跌時才被迫決定。
- 分清預告出售與持股變動,再讀計畫日期及註腳。
- 交易規模、公司核准與法律責任,分別判讀。
- 台灣18小時禁買賣、轉讓申報及封閉期,各自核對。
金融與法律資訊僅供一般知識參考,不構成個別投資、法律或稅務建議;具體交易應依適用法規、公司規範及專業意見評估。
常見問題
Q1:董事沒有10b5-1計畫就不能賣股嗎?
仍可能合法交易;須檢查知悉資訊、公司限制與其他適用規則。[1][2]
Q2:在公司開放交易期內得知重大消息,還能下單嗎?
開放窗口不排除重大未公開資訊禁令,應停止自行決定的交易並向公司法務確認。[2]
Q3:台灣內部人每天賣不到一萬股,就沒有內線交易問題嗎?
免事前申報不代表免除第157-1條的責任,仍須檢查資訊與時間要件。[10][11]
Q4:美國10b5-1安排可以直接套用台灣股票嗎?
不能直接作為排除台灣法律責任的依據,須另依台灣規定與具體事實判斷。[10]
參考來源
- 美國聯邦法規電子版(2026,查閱). Trading “on the basis of” material nonpublic information in insider trading cases, 17 CFR §240.10b5-1. eCFR
- NVIDIA(2025,更新;2026,申報). Document(Insider Trading Policy,Exhibit 19.1). SEC EDGAR
- 美國證券交易委員會(2022). SEC Adopts Amendments to Modernize Rule 10b5-1 Insider Trading Plans and Related Disclosures. SEC
- Huang, Jen-Hsun(2025). SEC FORM 4(2025年10月29日交易,10月31日申報). SEC EDGAR
- Vanegas, Flor Angela(2026). Verified Shareholder Derivative Complaint, Vanegas v. Huang et al., No. 3:26-cv-13596. 美國加州北區聯邦地方法院訴訟文件,Kehoe Law Firm提供副本,11月11日提起
- Jones, Harvey C.(2025). Document(Form 4,12月15日交易,12月17日申報). SEC EDGAR
- Neal, Stephen C.(2026). SEC FORM 4(6月3日交易,6月5日申報). SEC EDGAR
- Stevens, Mark A.(2026). Form 4,8月31日至9月2日交易,9月2日申報. SEC EDGAR
- NVIDIA(2026). nvda-20260902(Form 8-K,9月2日收購協議,9月3日申報,Item 8.01). SEC EDGAR
- 法務部全國法規資料庫(2026,查閱). 證券交易法第157-1條
- 法務部全國法規資料庫(2026,查閱). 證券交易法第22-2條
- 臺灣證券交易所、證券櫃檯買賣中心(2026). 臺灣證券交易所 法規分享知識庫(上市上櫃公司治理實務守則第10條). 證交所法規分享知識庫
- 美國證券交易委員會(2026,表格版本). Form 4: Statement of Changes in Beneficial Ownership. SEC
- 美國證券交易委員會(2026,查閱). Form 144: Notice of Proposed Sale of Securities. SEC


