越南部分房產的總價優勢,可能被較高海外房貸成本抵銷。2026 年 9 月 10 日《The Business Times》轉載 Bloomberg 報導,並引述越南建設部資料指出,近期房貸利率約 12% 至 14%,浮動最高約 15% 至 16%。這是不同銀行/方案與時間條件的區間,非單一市場平均;12% 至 16% 可作壓力測試,不代表所有借款人的報價。2025 年銀行曾向 35 歲以下購屋者提供 5% 至 7% 優惠利率。
一、越南房貸為何成為南向置產的新壓力
優惠期結束後的利率重定價,可能推高月付金、壓縮可負擔總價,也讓租金支付貸款的計畫出現缺口。
簽約前要核對優惠期利率、固定期後公式、調整頻率與提前清償費。Freddie Mac 資料顯示,2026 年 9 月 3 日美國 30 年固定房貸為 6.71%,僅作參照,不能直接和越南浮動利率相比。
「高端住宅的興建明顯偏多,與人們正在尋找的社會住宅需求並不相符。」— Fitch Ratings 資深董事 Willie Tanoto(《The Business Times》2026 年 9 月 10 日報導引述)
二、利率上升如何改變月付金、貸款成數與持有年限
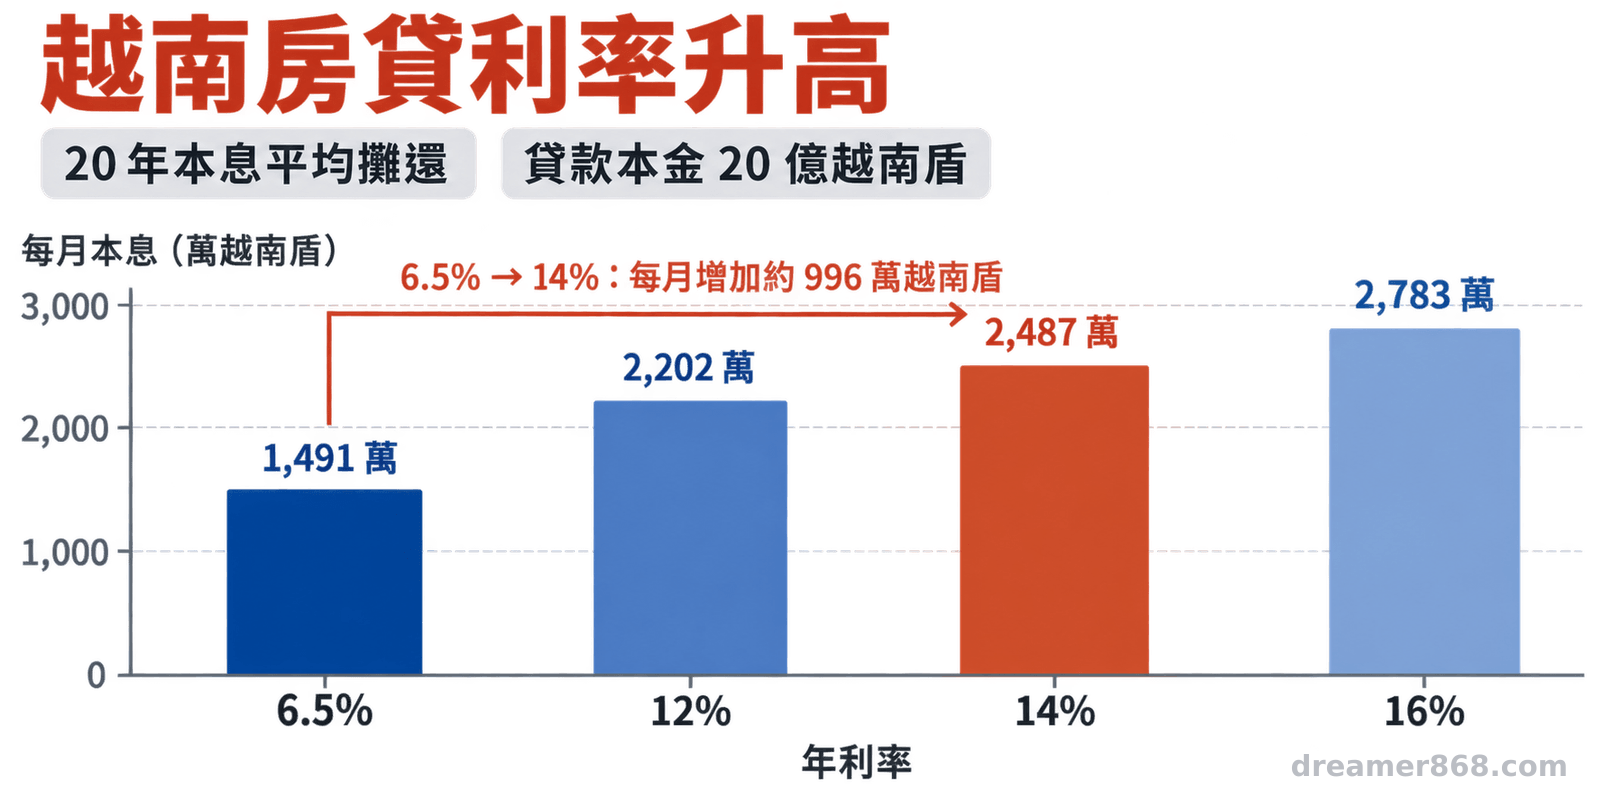
以貸款本金 20 億越南盾、20 年本息平均攤還的示範情境來看,利率由 6.5% 升至 14%,每月本息約由 1,491 萬升至 2,487 萬越南盾。
這是同一筆越南盾貸款的示範試算,不等同個人化建議。12% 至 16% 是報導轉述區間的壓力測試值,不代表統一報價。計算採年利率除以 12、共 240 期本息平均攤還;條件取決於借款人、物件與銀行。
試算未計管理費、稅費、保險、匯款與匯率:
| 年利率 | 每月本息約 | 比 6.5% 增加 |
|---|---|---|
| 6.5% | 1,491 萬越南盾 | 基準 |
| 12% | 2,202 萬越南盾 | 711 萬越南盾 |
| 14% | 2,487 萬越南盾 | 996 萬越南盾 |
| 16% | 2,783 萬越南盾 | 1,292 萬越南盾 |
若物件總價 30 億越南盾、自備款 10 億越南盾,銀行降低貸款成數會增加自備款並擠壓緊急預備金。延長年限可降低月付金,卻會增加總利息。
三、房價、交易量與租金殖利率要放在同一張表
房價、交易量、供給結構與租金收入要合併評估,單一租金殖利率無法反映利息、空置、管理與出售流動性。
《The Business Times》轉述越南建設部特定口徑數字:2026 年第二季住宅交易量年減 36%;同篇轉述越南房地產經紀人協會另一特定口徑數字:上半年高端公寓占新增供給逾 70%。兩者不可外推為越南全市場,仍須按城市及產品核對。
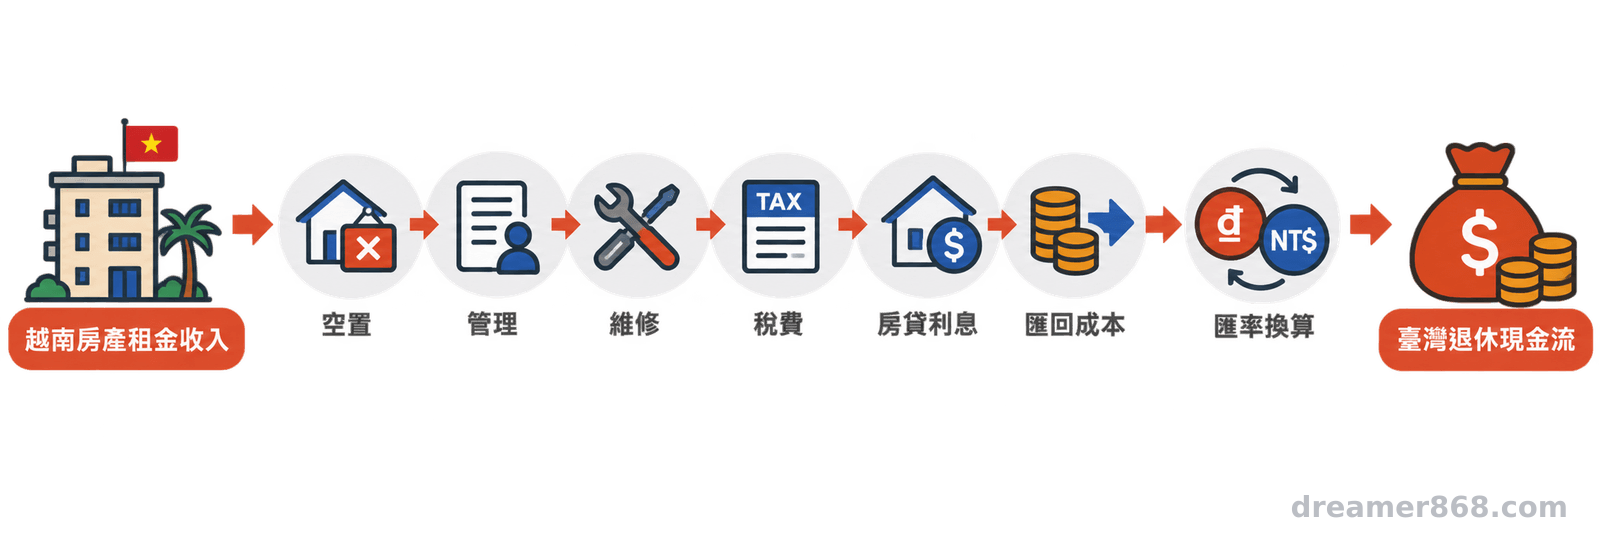
租金殖利率只算年租金除以買入總價,試算還要扣除空置、代管、修繕、稅費、利息、匯款與出售折價,折算成新臺幣。
四、臺灣投資人不可忽略的匯率與跨境稅務
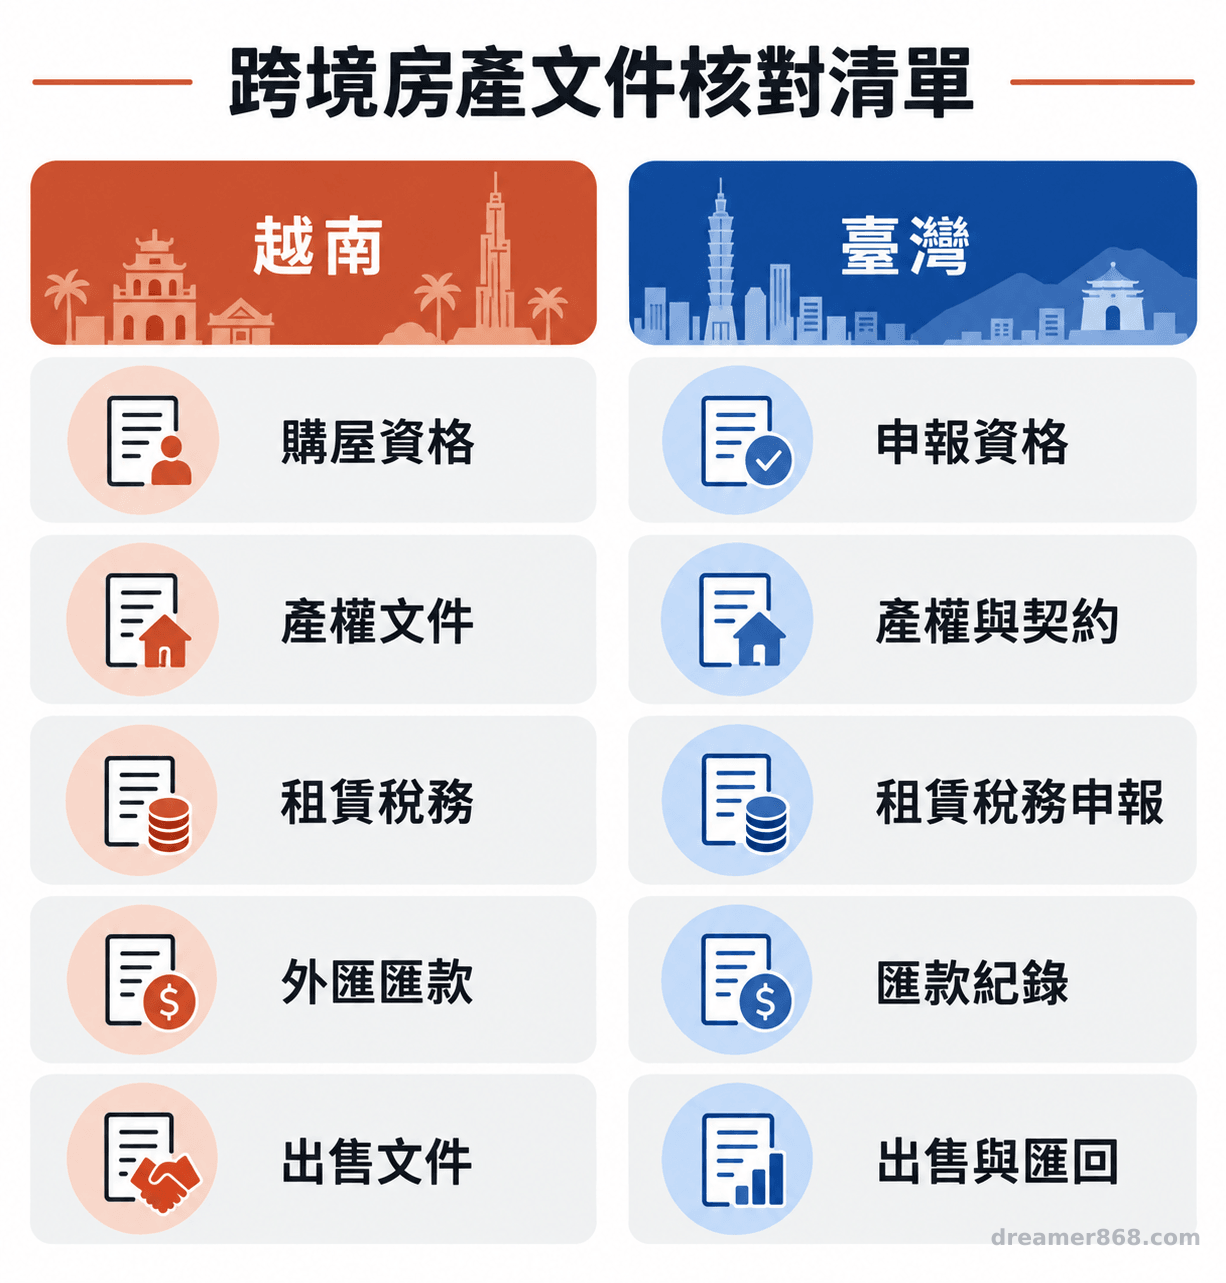
越南盾貸款與租金要和新臺幣收入、退休支出分開追蹤;買進、出租、出售及匯回均須分階段核對文件。
假設每月租金 3,000 萬越南盾,若越南盾相對新臺幣貶值 10%,折算金額可能減少約 10%。這是敏感度測試,結果還受價差、匯款費與交易日期影響。
越南《住宅法》2023 年第 27/2023/QH15 號,官方頁標示自 2025 年 1 月 1 日生效。外國人購屋的項目、身分、數量限制與所有權期限,應由越南律師按項目及簽約日核對最新法規。
租賃稅負、付款管道、資金匯出入與臺灣端申報,須向兩地主管機關、銀行及合格專業人士確認,不宜由住宅法推定。
五、退休現金流要做四組海外房產壓力測試
分別測試利率、匯率、空置率與維修費,並把月付金與家庭必要支出放入同一張現金流表。
測試框架如下:
| 項目 | 基準情境 | 壓力情境 |
|---|---|---|
| 利率 | 銀行實際報價 | 重算至 14% 或 16% |
| 匯率 | 簽約日匯率 | 越南盾不利變動 10% 至 15% |
| 空置率(以一年 12 個月計) | 依同類物件紀錄 | 一年內空置 3 至 6 個月(約 25% 至 50%) |
| 維修與出售 | 依估價與市場報價 | 維修增加、出售折價 10% |
先單項測試,再疊加利率 14%、空置率 25%、匯率不利變動與出售折價。這是示範情境;若缺口侵蝕生活費,應降低貸款成數或暫緩簽約。
- 索取完整貸款條件,填入優惠、固定與浮動利率。
- 以不同貸款成數與利率重算月付金、總利息及剩餘本金。
- 將空置、管理、維修、稅費、匯款、匯率及出售折價放入試算。
- 確認越南購屋資格、產權、出租、出售、匯出與匯回文件;付訂金前請兩地法律、稅務與金融專業人士核對最新規定。
- 優惠期利率不能代表越南房貸的長期成本。
- 租金殖利率要扣除空置、利息、稅費、匯款與出售成本。
六、先算能否承受,再評估是否值得買
先確認壓力情境下仍付得起貸款與家庭必要支出,再評估房價增值或租金報酬是否值得承擔。
常見問題
Q1:5% 至 7% 可作越南房貸試算基準嗎?
只能作優惠期參考,仍須試算重定價利率。
Q2:美國 6.71% 能作越南房貸比較嗎?
不宜直接比較,6.71% 是美國固定房貸,越南數字含浮動利率。
Q3:租金殖利率高於房貸利率就划算嗎?
不一定,應扣除空置、利息、稅費、匯款及出售成本。
參考來源
- Bloomberg(由 The Business Times 轉載) (2026). *Vietnam’s mortgage rate surge putting homeownership out of reach
- Freddie Mac (2026). *Mortgage Market Survey Archive
- 財政部臺北國稅局 (2021). 海外所得專區:非中華民國來源所得及香港澳門來源所得計入個人基本所得額申報及查核要點
- 中央銀行 (2019). 有關央行對資金匯出、入之相關規定為何?
- 越南政府入口網站 (2023). *Luật số 27/2023/QH15 của Quốc hội: Luật Nhà ở