
網銀盜轉後,退款要等多久,會直接影響家庭能否支付生活費與貸款。2026年11月永豐銀行先行返還款項,另4家銀行案件截至11月19日仍待釐清。海外經驗顯示,退款、法律責任與主管機關處置,各有不同進度。
永豐當天返還,另4家銀行為何仍待調查?
永豐於事發當天代墊全額返還;中信、玉山、台北富邦與華南合計5人的案件,截至11月19日賠償未定,原因仍待警方調查。
永豐11月3日事件涉及418人、4,176萬元,客戶未登入新版App也遭轉帳。銀行表示問題涉及供應商安全設定,先返還款項,再向系統商求償。金管會約談高層、限期提交報告,處分尚未公布;北檢另依妨害電腦使用等罪嫌分案。[2–5]
另4家銀行初查顯示,交易均使用原綁定手機並通過雙重驗證,銀行系統未發現遭入侵。這些紀錄不能直接證明客戶授權,也不能認定原因是釣魚或手機中毒。[6]
對家庭而言,先返還或等待調查,差別是眼前的資金缺口由誰承擔。可先核對每月必要支出與扣款日期;銀行是否應全額負責,另見網銀盜轉賠償須看哪些責任條件。
亞洲案例:全額退款也有不同條件與速度
BDO承擔損失並退款,OCBC採全額善意補償;日本券商則有半額補償及符合條件的原狀回復,不能視為各國統一賠付標準。
菲律賓BDO於2021年12月14日宣布處理近700名客戶退款,總金額未公布,實際開始退款日期未確認。央行後續對BDO與收款端UnionBank施以制裁,銀行宣布處理退款時,監理調查仍在進行。[7–8]
新加坡OCBC從2022年1月8日開始個案善意補償,17日公告逾30人已收到。金管局表明考慮監理行動後,銀行19日宣布全額補償安排,30日確認790人、1,370萬新幣的安排完成。[9–10、19]
同年5月,新加坡金管局因應變等缺失,另要求OCBC增加約3.3億新幣監理資本,意即增加承擔風險的資本。這筆錢與客戶補償金用途不同。金管局公告。
日本SBI、樂天曾以被害額50%為補償基礎;大和對特定期間、未認定客戶有相關過失的案件採全額補償。SBI後續案件改按個案處理,樂天也依使用狀況決定最終補償。政府國會答辯表示比例由各社決定,不能解讀為全面強制全額賠付。[13–16]
| 國別 | 銀行 | 人數 | 金額 | 預設誰負責 | 賠款 | 反應速度 | 主管機關 |
|---|---|---|---|---|---|---|---|
| 台灣 | 永豐(2026/11) | 418 人 | 4,176 萬台幣 | 銀行 | ✅ 全額 | 當天 | 限期報告、約談高層 |
| 台灣 | 中信、玉山、北富、華南(2026/11) | 5 人 | 56.7 萬台幣 | 銀行(可舉證客戶過失而免責) | ⏳ 未定 | 未定 | 限期報告 |
| 菲律賓 | BDO(2021/12) | 約 700 人 | 未公布 | 不由單一案例推定 | ✅ 全額 | 12月14日宣布處理退款;開始退款日期未確認 | 專案小組、制裁 |
| 新加坡 | OCBC(2021/12) | 790 人 | 1,370 萬新幣 | 不由單一案例推定 | ✅ 全額 | 2022/1/8起支付 | 加提資本 |
| 日本 | SBI、樂天(2025補償方案) | 全體統計另列 | 全體統計另列 | 各家條款 | ◐ SBI曾採50%,後續案件個案處理;樂天以50%為基礎,依個案決定 | 數月 | 要求妥善補償,比例各社決定 |
| 日本 | 大和(2025補償方案) | 全體統計另列 | 全體統計另列 | 各家條款 | ✅ 2025年1月至7月5日、無相關過失者全額;其後依個案條件處理 | 數月 | 要求妥善補償,比例各社決定 |
| 馬來西亞 | Maybank(2021/2026 判決) | 1 人 | 16.6 萬令吉 | 法院審 | ✅ 判賠全額 | 約 5 年 | 不適用 |
圖例:✅ 全額 ◐ 部分 ⏳ 未定 不適用表示該欄無適用資訊
(表格記者持續追蹤中)
反應速度=從出事或事件曝光到開始退款或判賠的時間。
金融廳2025年1月至2026年10月統計為全體券商合計10,782件、賣出交易額4,419億日圓,不能分配至表中的具名券商方案。「件」為不正交易件數,不能當作不重複帳戶或人數;賣出交易額也不能當作客戶損失。表列補償條件僅適用於各該券商,不代表同類業者一律採用。[13–16]
驗證通過,與銀行能否免責要分開判斷
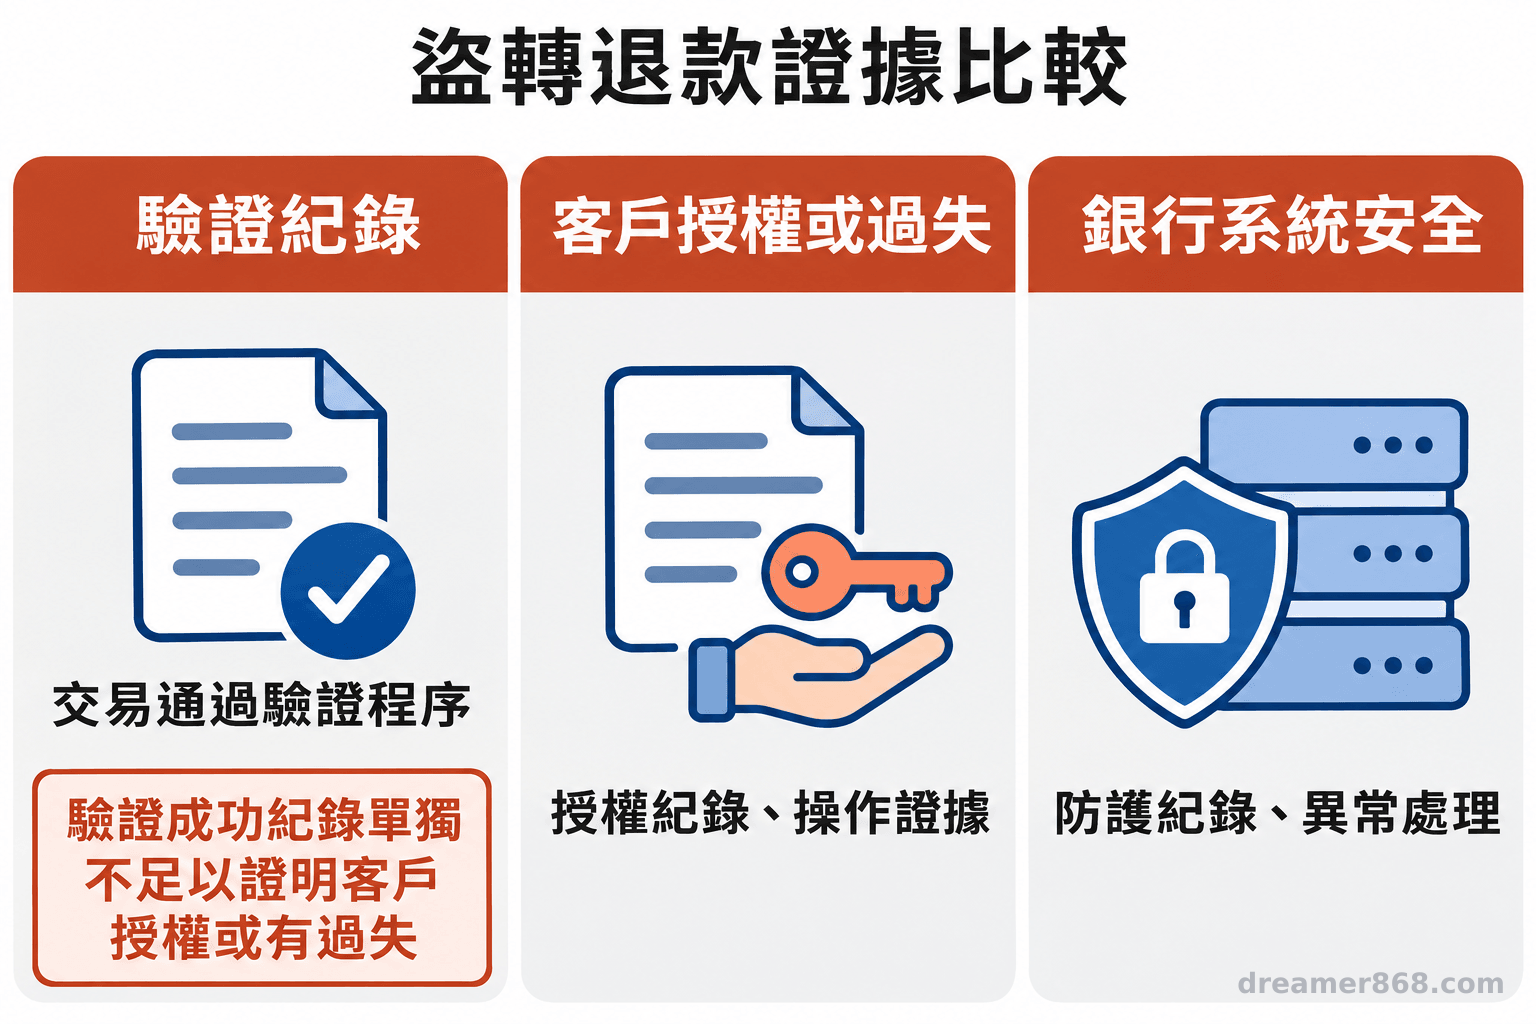
台灣契約先列銀行負責,再列例外及舉證要求;驗證通過本身不足以取代客戶過失的證明。
馬來西亞Maybank一宗2021年事件,銀行稱帳密正確、驗證通知已送出。法院檢視電信紀錄差異及異常交易模式後,於2026年判賠16.6萬令吉。這是約5年後的個案裁判,不能直接決定台灣案件結果。[17]
非亞太參考:歐盟C-70/25的2026年3月法務官意見,主張未授權交易原則先立即退款,之後再依故意或重大過失追究;合理懷疑詐欺且書面通知主管機關者例外。法務官意見不等於法院判決,也不適用於台灣。[18]
台灣《個人網路銀行業務服務定型化契約應記載事項》第14點第3項原文為:
「銀行接受前項通知前,對第三人使用該服務已發生之效力,由銀行負責。但有下列任一情形者,不在此限: (一)銀行能證明客戶有故意或過失。 (二)銀行依雙方約定方式通知交易核對資料或帳單後超過○○日(此空白填載日不得少於四十五日)。惟客戶有特殊事由(如長途旅行、住院等)致無法通知者,以該特殊事由結束日起算○○日(此空白填載日不得少於四十五日),但銀行有故意或過失者,不在此限。」
第14點第4項:
「針對第二項冒用、盜用事實調查所生之鑑識費用由銀行負擔。」金融監督管理委員會。
第15點第2項:「第三人破解銀行資訊系統之保護措施或利用資訊系統之漏洞爭議,由銀行就該事實不存在負舉證責任。」
第15點第3項:「第三人入侵銀行資訊系統對客戶所造成之損害,由銀行負擔。」
4家銀行案件公開說法著重等待警方釐清,與契約先列銀行責任、再由銀行主張例外的順序有別。不過,契約也未要求一切爭議當天退款,不能把永豐做法當成通案期限。
退款未定前,家庭先確認哪些事?
立即通知銀行停止相關服務、保存交易與通知紀錄,並確認調查回覆及款項安排,同時盤點近期必要支出。
詳細文件與程序可依網銀盜轉申訴及資料準備方式辦理,並要求銀行說明責任認定的具體證據。
- 分別確認退款時間、責任依據與後續改善。
- 保留通知紀錄,勿把驗證成功直接當成客戶過失。
- 海外補償可供比較,求償仍依台灣契約與個案事證。
常見問題
Q1:永豐退款代表已遭裁罰嗎?
不代表。先行代墊與行政處分分開,所述進度中處分尚未公布。
Q2:OCBC全額補償能直接套用台灣嗎?
不能。這是特定事件的善意補償,與台灣契約責任須分別判斷。
Q3:日本4,419億日圓全是損失嗎?
這是受盜用帳戶賣出交易額,並非最終損失或應賠總額。
國外案例不構成台灣求償結果的保證;個案權利義務仍須依契約、事證與適用法規判斷。
參考來源
- 金融監督管理委員會(2012)。個人網路銀行業務服務定型化契約應記載事項。金管會主管法規共用系統
- 呂晏慈(2026)。永豐銀新網銀APP釀資安危機 還原遭駭時間軸、向系統商求償。中央社
- 蘇思云(2026)。永豐銀遭駭客盜轉 金管會找銀行高層說明、要求全面釐清。中央社
- 林長順(2026)。永豐銀行帳戶爆異常轉帳 北檢分案偵辦。中央社
- 王孟倫(2026)。永豐銀行資安事件今送報告 金管會全面調查缺失。自由財經
- 廖珮君(2026)。存款疑遭盜轉誰來賠?4銀行驗證全過關 金管會說話了。經濟日報
- Royandoyan R(2021)。BDO 'processing' reimbursements of 700 hacked accounts。Philstar.com
- Bertillo S(2022)。BSP to Impose Sanctions on BDO and UnionBank over 2021 Hacking Incident。BitPinas
- OCBC(2022)。Goodwill Payouts For Scam Victims。OCBC
- OCBC(2022)。Media-statement-30-Jan-phishing-scam。OCBC
- Monetary Authority of Singapore(2022)。MAS Imposes Additional Capital Requirement on OCBC Bank for Deficiencies in Response to Spoofed SMS Phishing Scams。MAS
- 日本金融廳(2026)。インターネット取引サービスへの不正アクセス・不正取引の発生状況。金融廳
- SBIホールディングス(2025)。SBI証券におけるフィッシング詐欺等による不正取引の補償に係る損失の見込みについて。SBI
- 楽天証券(2025,2026更新)。フィッシング詐欺等による不正アクセス被害に関する補償方針について。楽天証券
- 大和証券(2025)。今般のフィッシング詐欺等による不正アクセス等の被害補償について。大和証券
- 日本眾議院(2025)。第219回国会 財務金融委員会 第2号(令和7年11月21日)。國立國會圖書館國會會議錄
- TechNave(2026)。Maybank was ordered to pay RM166000 to the scam victim due to the bank's negligence - Court。TechNave
- Court of Justice of the European Union(2026)。Advocate General’s Opinion in Case C-70/25 | Tukowiecka,Press Release No 31/26。CURIA
- Dobberstein L(2022)。Singapore probes bank after massive phishing scam。The Register


