代幣化股票把傳統證券的價格曝險放到區塊鏈上,可能降低交易門檻或延長交易時段。但鏈上買賣不等於直接持有原股,臺灣投資人要先確認代幣代表股東權利、受益權、契約請求權,還是只連結股票價格。
2026年9月1日,倫敦證券交易所集團(LSEG)與 Payward 公布合作方向。Payward規劃在數週內推出前100大倫敦上市股票的 xStocks;LSEG則表示,取得監管核准後,預計2027年讓 xStocks於 LSE 24 交易。每一檔英股代幣的最終條款仍待公布。
一、代幣化英股目前走到哪一步?
目前可確認的是合作公告、首批標的範圍與預計時程;近期推出的 xStocks 與2027年規劃中的 LSE 24 交易,仍要分開看待。
Payward公告指出,首批產品預計涵蓋100家在倫敦證券交易所上市的最大公司,並透過 Kraken 及其他支援平台提供。這是產品計畫,臺灣投資人仍須確認地區資格、身分審查、標的範圍與正式文件。
LSE 24 是LSEG另行規劃的24/5交易場域,與倫敦證券交易所主市場分開運作。該場域先規劃交易所交易產品,之後才可能擴大到股票,並須通過監管程序。延長交易時間也不代表休市時段有足夠買賣盤。
合作角色也不同:Payward負責 xStocks 框架與數位原生分銷;LSEG探索受監管市場基礎設施;LSEG Digital Securities Depository(DSD)規劃發行、記錄、移轉、資產服務與結算;Digital Settlement House(DiSH)處理支付網路間的程式化結算。這仍是合作方向,不能視為已完成的法律責任分配。
二、代幣化股票給的是股權,還是價格曝險?
不能只看「1:1支持」判斷權利內容;投資人必須以發行條款、託管協議、贖回方式與適用法律確認自己能主張什麼。
「1:1」通常說明發行方宣稱以相應資產支持代幣,不代表持有人登記為原股股東。現有美國股票與 ETF xStocks 揭露顯示,持有人取得的是經濟曝險,沒有原股投票權、分派請求權或清算剩餘資產請求權。這份揭露不能直接套用到英股產品,仍應逐項閱讀 Final Terms。
股息處理、公司行動、贖回能否交付股票,以及自託管轉移,都會影響實際權利。現有 xStocks 揭露提到股息可再投資為更多代幣,贖回可能收費;英股版本仍須以該檔文件為準。
| 核對面向 | 直接持有原股 | 代幣化股票可能的安排 |
|---|---|---|
| 權利來源 | 股東登記與託管制度 | 代幣條款、發行人及託管協議 |
| 股息與公司行動 | 依市場及券商流程處理 | 可能現金、增加代幣或另行結算 |
| 破產追索 | 依帳戶與保管制度主張 | 依發行人、平台、託管人及適用法律判斷 |
| 退出方式 | 依市場賣出或券商流程 | 可能在平台賣出,或向指定對象贖回 |
「代幣化必須在發展過程中保留受監管市場的信任、權利與角色。」— LSEG執行長 Julia Hoggett,2026年9月1日
三、海外資產要多看四層風險
需要分開檢查法律所有權與破產追索、資產隔離與錢包控制、價格與流動性,以及匯款換匯與平台費用,四者不能混成單一的市場風險。
第一層是法律與追索。若代幣持有人只有對發行人的契約請求權,出現違約時能否取得原股或賠償,要看破產程序、資產隔離與司法管轄。第二層是保管與技術,應查明股票保管人、託管協議關係、私鑰控制者,以及轉帳錯誤能否追回。
第三層是價格與成交。參考市場休市時,沒有新成交價可校準,報價會更依賴做市商、平台定價、匯率、預言機與鏈上深度。代幣有價格,不代表隨時有對手方,也不表示與原股維持固定差距。
第四層是總成本。臺灣投資人要合併計算銀行電匯與入金、出金費、英鎊匯差、平台價差、鏈上轉帳費及贖回費。現有 xStocks 揭露以市場價格加1%價差為例,英股費率仍須逐檔確認。
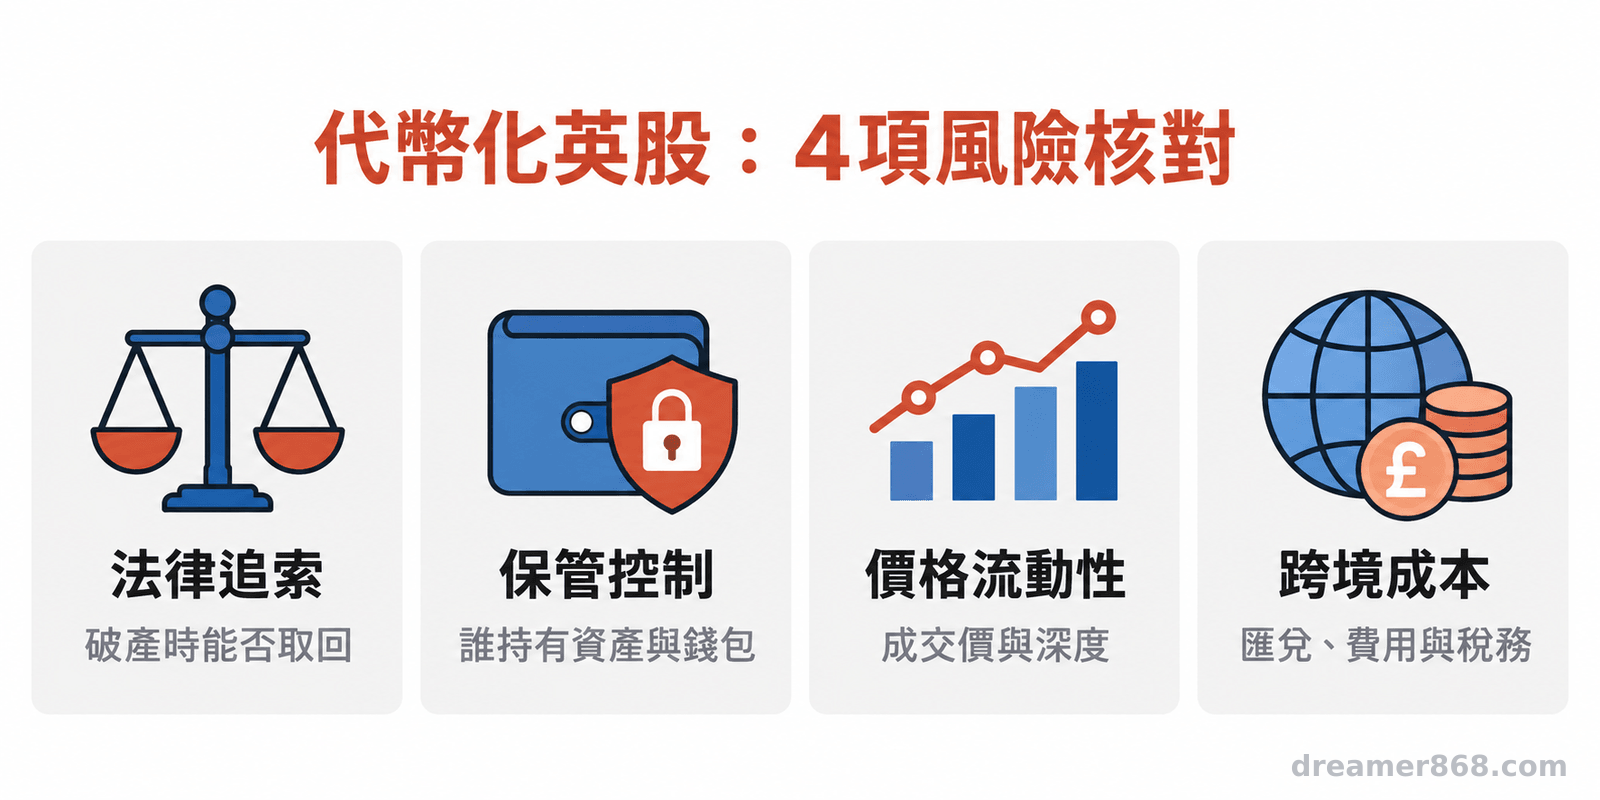
- 1:1支持描述,不能取代股東權利與破產追索確認。
- 延長交易時段增加可用時間,仍不代表任何時點都能以合理價格成交。
- 總成本要合併計算銀行費用、匯差、平台價差、鏈上費用與贖回費。
四、英國股息規則與臺灣申報是兩件事
英國來源端對直接股息的規則,不能直接推論代幣產品分派的稅務性質;臺灣居住者仍要依產品文件及當年度規定檢視海外所得申報責任。
HM Revenue & Customs說明,2026至2027課稅年度起,英國股息對多數非英國居民仍不課英國所得稅,但可能有例外。這項規則談的是英國公司直接支付的股息,代幣產品的分派、扣款與再投資仍要看契約。
臺灣財政部賦稅署指出,境外股票、基金、債券或結構型商品所得,未必出現在綜合所得稅查詢或試算資料中,納稅人應自行檢視。該署對114年度的說明是,同一申報戶全年海外所得達新臺幣100萬元時,應全數計入個人基本所得額;後續年度以當年度法規為準。
投入前要保存成交、成本、分派或再投資、匯率、平台費用與年度稅務文件。產品分類不同,申報方式也可能不同,應向平台及合格稅務專業人士確認。
五、投入前先完成四項核對
先取得正式產品文件,再確認法律權利、資產隔離、退出安排與稅務紀錄;平台頁面的便利性描述不能取代這四項檢查。
- 法律權利:確認代幣是原股、受益權、證券型產品或契約請求權,並查明投票、股息與清算請求權。
- 保管與追索:記下發行人、託管人、存託機構、平台及錢包服務商,確認資產隔離與倒閉時的主張順位。
- 贖回與停牌:確認贖回對象、交付股票或現金、費用、時間,以及平台、鏈上或原股停牌時的處理方式。
- 成本與稅務:索取價格、匯率、價差、銀行與鏈上費用、分派明細及年度稅務文件。
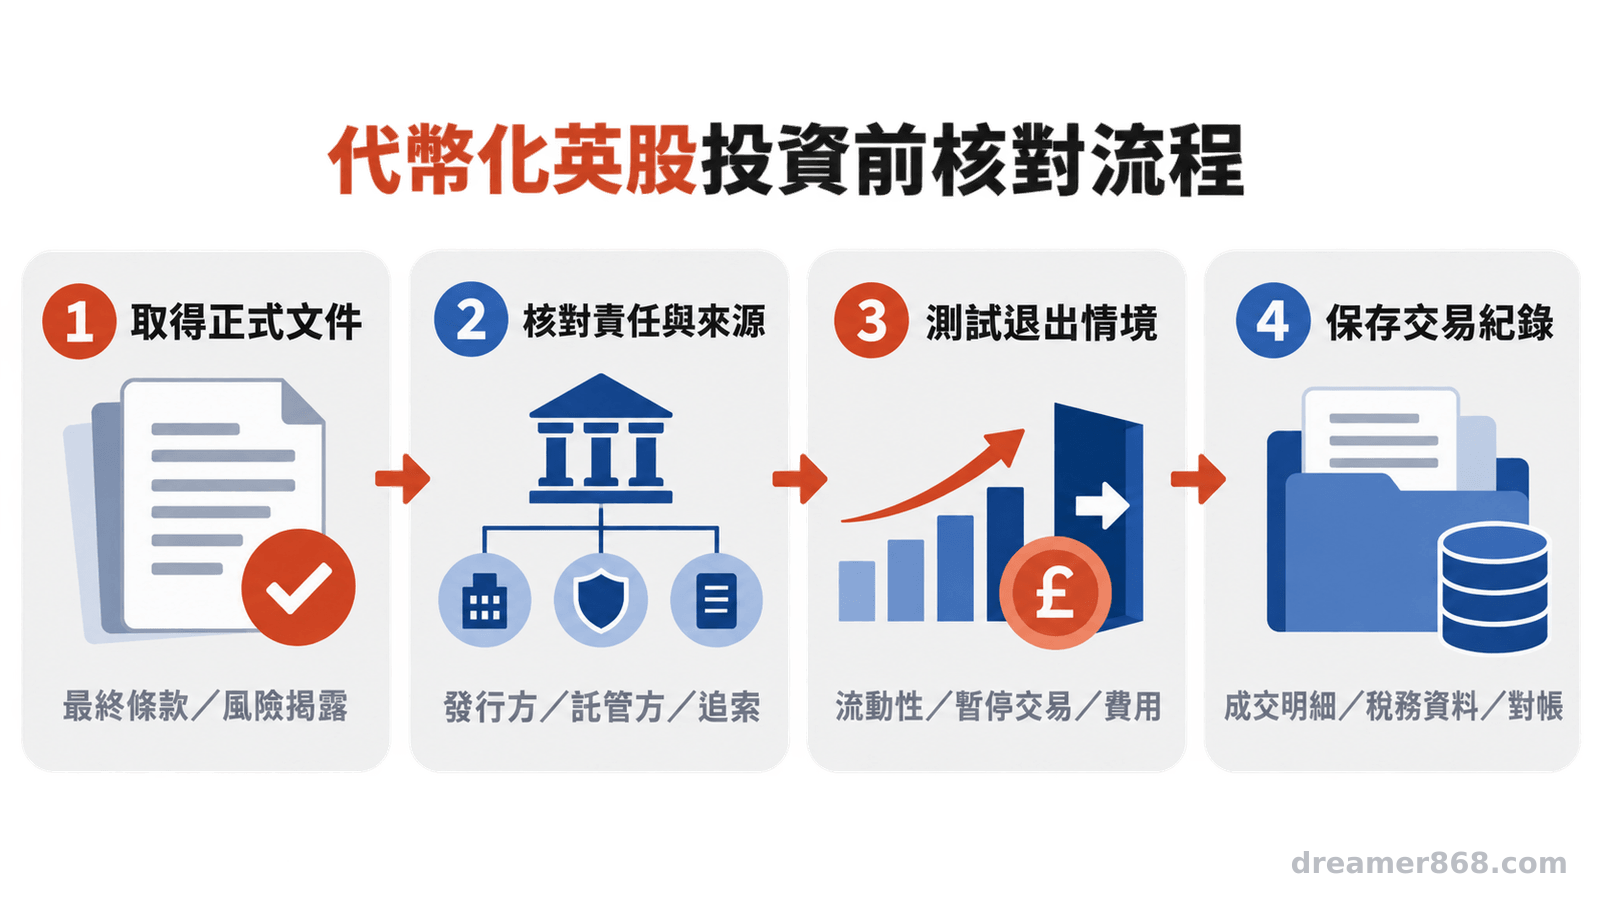
LSEG與Payward讓英股多了一條區塊鏈接觸路徑,法律權利、保管責任與稅務紀錄仍要逐層確認。臺灣投資人應先問清楚持有標的與追索對象,再評估交易便利性及配置適合度。以上內容不構成買賣或投資建議。
常見問題
Q1:代幣標示1:1支持,就等於持有原股嗎?
不一定。1:1描述與原股支持資產的比例,實際投票權、股息權、清算請求權與贖回權仍要看產品文件。
Q2:LSE 24規劃推出後,代幣化英股是否隨時都能成交?
不代表。交易時段延長後,成交仍受買賣深度、參考市場是否開市、價差與平台規則影響。
Q3:英國直接股息通常沒有預扣稅,臺灣還要申報嗎?
英國來源端規則與臺灣海外所得申報分開處理。代幣分派的性質、交易所得與當年度申報規定,都應個別確認。
Q4:平台或託管機構出問題時,可以直接拿回股票嗎?
不能預先保證。能否取得原股或其他賠償,取決於代幣條款、資產隔離、破產程序與適用法律。
參考來源
- London Stock Exchange Group (2026). London Stock Exchange to launch UK tokenised equity structures and announces partnership with Payward to explore tokenised public equity markets. *LSEG
- Payward (2026). Press release | Payward and London Stock Exchange to Partner on Equity Tokenization. *Payward
- London Stock Exchange Group (2026). London Stock Exchange to launch LSE 24. *LSEG
- Kraken (2026). xStocks Risk Disclosure. *Kraken
- HM Revenue & Customs (2026). SAIM5120: Dividends and other company distributions: tax treated as paid on distributions received by non-UK resident persons. *GOV.UK
- 財政部賦稅署 (2026). 民眾透過金融機構投資境外金融商品產生之海外所得,應注意依規定自行申報個人基本所得額. *財政部賦稅署