
美國消費信用資料近期改用新的信用評分模型,讓次貸風險與低分人口占比出現落差。對持有美股、金融股、高收益債或美元資產的台灣投資人來說,第一個問題是確認數字能否和過去比較。口徑若換了,圖表跳動可能只是統計斷點,不能單獨當成信用週期轉折。
一、為什麼次貸風險數字突然需要重算?
紐約聯邦準備銀行自 2026 年第 1 季起,將信用評分資料由 Equifax Risk Score 3.0 改為 VantageScore 4.0,主因是原模型正由資料提供者逐步淘汰。
紐約聯準銀行的 Consumer Credit Panel 以 Equifax 信用報告為基礎,原先使用 Equifax Risk Score 3.0,新報告改用 VantageScore 4.0。兩者範圍同為 300 至 850,整體分布高度相關,但個別分數不能視為相等,例如新模型的 720 分,不代表舊模型也是 720 分。
新模型也納入趨勢型信用資料,以及租金、水電等部分付款紀錄。技術說明估計,約 3,300 萬名過去沒有分數的借款人因此被納入,其中約 83% 分數低於 660。分子與分母都可能改變,不能只看比率升降判斷信用突然改善或惡化。
FRED Blog 以紐約郡為例,改版後 2025 年第 4 季低於 660 的人口占比為 17.72%,改版前同季舊口徑曾呈現 30.27%。這個差距提醒讀者,圖表變化可能來自模型和受評估人口擴大,不等於金融體系違約風險短期大降。
「兩種模型的分數範圍相同且高度相關,但個別分數不會相同。」—紐約聯邦準備銀行技術說明(中文翻譯)
二、新舊數據能不能直接比較?
不能把改版前後的單季數字當成同一條無縫時間序列;應先確認門檻、分子、分母、樣本人口與資料日期。
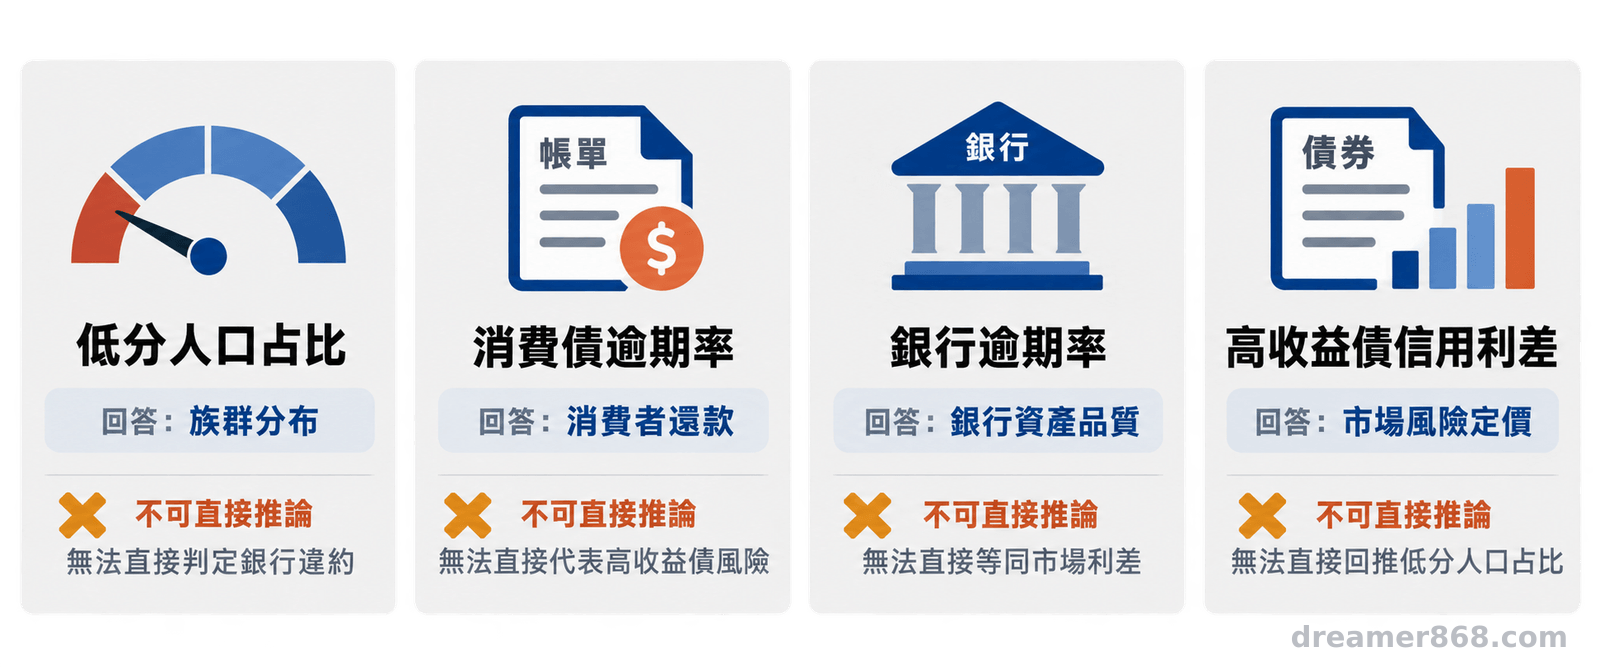
先分清楚四個概念。低分人口占比是信用評分分布;逾期率是債務或帳戶進入逾期狀態的比率;銀行逾期率依資產負債表與認列方式計算;高收益債信用利差則反映市場對企業信用與流動性的定價。四者不能視為同一指標。
FRED 的 Equifax Subprime Credit Population 系列,標示信用報告人口中分數低於 660 的估計比例,樣本來自 Consumer Credit Panel。它不等於全體人口,也不等於銀行逾期率。
紐約聯準銀行提醒,90 天以上逾期存量可能包含銀行已沖銷、但仍在信用報告上追收的餘額,因此和銀行逾期率可能不同。
看到 2025 年第 4 季到 2026 年第 1 季的跳動,應先標註模型切換,再觀察後續數季。單季大幅變動應視為統計斷點;資料修訂、報告規則、樣本與分母擴大,都可能造成表面轉折。
| 指標 | 主要回答的問題 | 不能直接推論 |
|---|---|---|
| 低分人口占比 | 受評估人口的低分比例 | 金融體系違約率 |
| 消費債逾期率 | 債務是否逾期 | 高收益債價格 |
| 銀行逾期率 | 銀行資產的逾期狀況 | 個人信用分布 |
| 高收益債信用利差 | 市場的信用與流動性補償 | 金融股同幅度反應 |
三、這項變化如何傳導到投資市場?
信用數據改版先影響解讀,再可能透過利率、信用利差與獲利預期影響資產價格;不同標的的傳導幅度不同。
美國消費信用若在同一口徑下持續惡化,可能提高市場對消費需求、金融機構資產品質與企業獲利的疑慮。金融股還要看放款組合、資本與備抵;美股大盤受產業結構、估值與獲利預期影響。信用風險上升,不必然讓所有標的一樣變動。
高收益債直接面對企業違約、再融資與信用利差風險。利差擴大或利率上升時,久期較長、現金流較弱的部位可能承受更多波動。單看次貸比率下降就加碼,可能忽略模型改版及標的的產業、評級與到期結構。
對台灣投資人而言,美元資產還要換算回新台幣。美元貶值可能抵銷資產上漲,且要計入換匯、交易、管理、保管與跨境稅務成本。Investor.gov 也提醒,匯率變動會增加或減少報酬。
四、退休投資人應做的壓力測試
先測試退休現金流能否承受資產下跌與匯率反向變化,再決定配置;單一信用指標不適合直接觸發換倉。
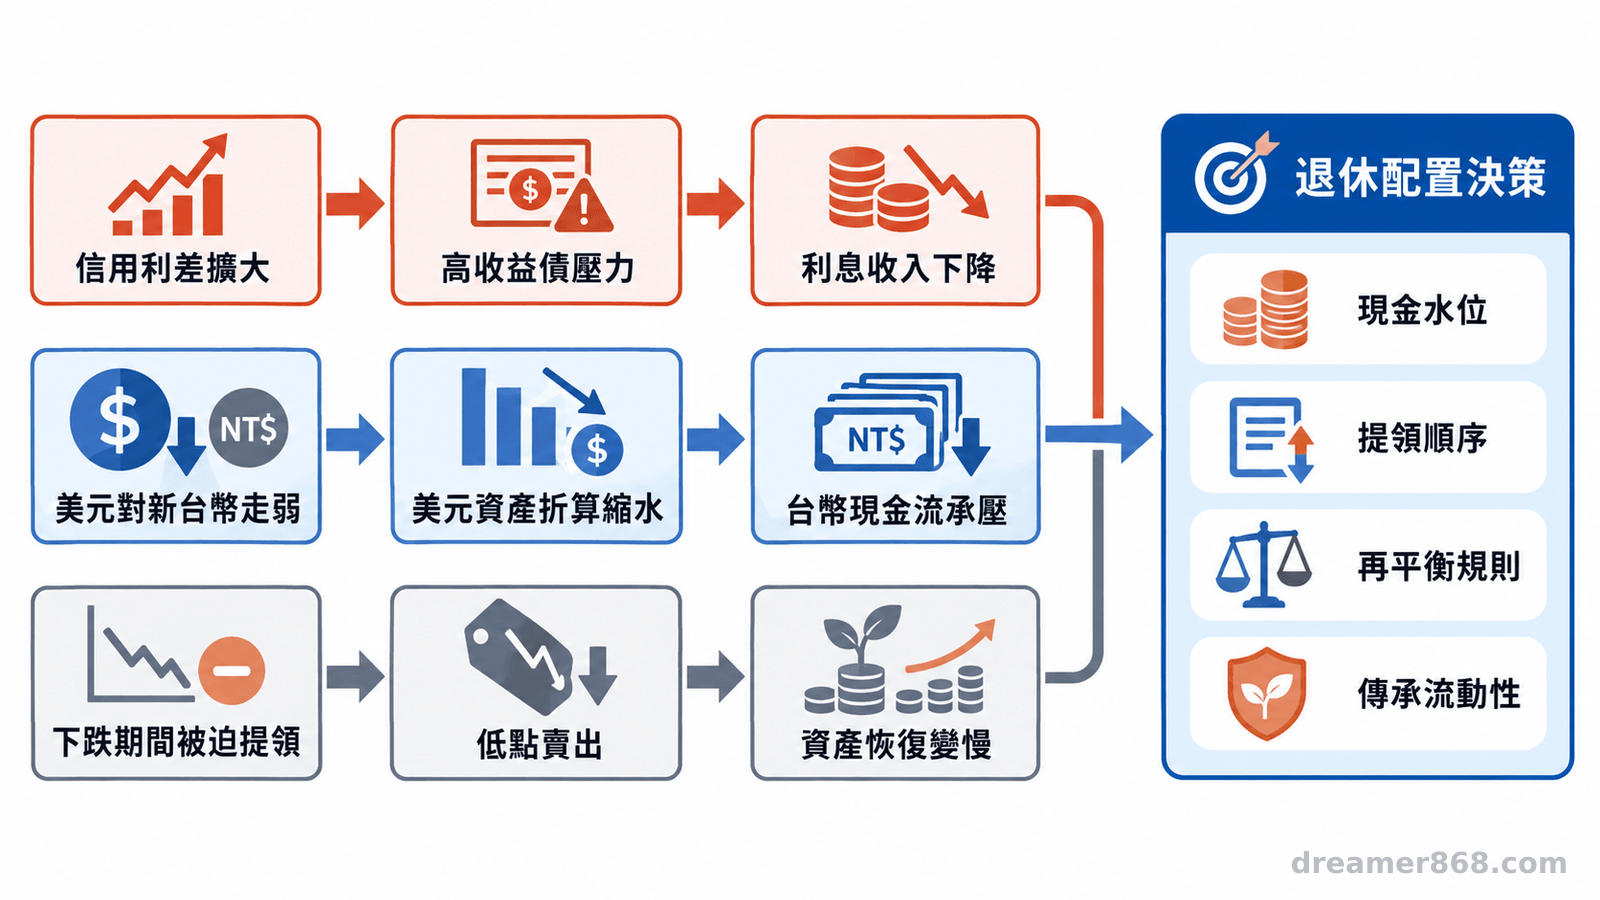
壓力測試可拆成三層:市場情境是消費信用惡化、利差擴大、利率高檔;匯率情境是資產價格不變但美元對新台幣走弱;現金流情境則是在下跌期間固定提領,計算需賣出多少部位及是否打亂提領順序。
高風險族群包括退休前後投資人、以投資收益支應生活費者、集中持有美股、高收益債或美元資產者,以及要穩定提領或保留傳承流動性者。應檢查生活費是否綁在高波動資產,並以比重偏離、現金水位或連續數季資料設定再平衡規則。
傳承資產還有跨境處理問題。美國國稅局說明,非美國公民且非美國居民的遺產,部分美國境內資產可能涉及遺產稅申報,美國公司股票是需檢查的範例。適用情形要看身分、資產型態與稅務協定。
五、換倉前的資料核對清單
至少核對方法版本、資料日期、原始資料、分母定義、修訂紀錄與替代指標,並讓配置決策通過退休現金流壓力測試。
- 確認方法版本:記下 Equifax Risk Score 3.0 或 VantageScore 4.0,並確認低分門檻是 620、660 或其他定義。
- 確認分子與分母:判斷數字是低分人口占比、帳戶逾期率、餘額逾期率或逾期流量,並確認是否納入原先未評分者。
- 保留同時期版本:把改版前後與回溯重算資料並列,對 2026 年第 1 季斷點加註,不用單季數字推導信用週期。
- 交叉看替代指標:搭配同口徑的逾期轉入、銀行資產品質、信用利差、失業與消費資料,觀察是否出現一致訊號。
- 回到個人財務處方:檢查提領順序、美元需求、資產集中度、交易與跨境成本,以及傳承時的流動性安排。
研究限制是:本文依據以 FRED Blog、紐約聯準銀行技術說明與 FRED 系列為主,並非完整學術回顧。新舊模型高度相關但不可逐筆對應;FRED 系列是信用報告人口估計,不等同全體人口或銀行逾期率。再發布前要確認 Equifax 轉載授權。
- 次貸比率、逾期率與信用利差必須分開解讀。
- 模型改版造成的統計斷點,不足以單獨支持換倉;美元資產還要納入匯率、交易與跨境成本。
- 退休投資的判斷順序是先確認資料,再測試現金流,最後才討論配置調整。
結論:先確認訊號,再決定配置
把資料版本與退休現金流放在同一張健檢表裡,才能判斷風險是統計口徑變化,還是市場基本面真的轉弱。
這次重算提醒,信用指標必須有穩定定義、一致分母與可追溯日期。調整美股、高收益債或美元資產前,請核對方法版本與壓力情境;涉及退休現金流、稅務或傳承時,應請合格專業人員依個人條件評估。本文僅供一般性資訊與風險教育參考,不代表個別標的一定漲跌。
常見問題
Q1: VantageScore 4.0 和 Equifax Risk Score 3.0 是同一種分數嗎?
兩者都以 300 至 850 為範圍,且整體分布高度相關,但計算方式不同,個別分數不能直接一一換算。
Q2: 低於 660 的人口占比就是次貸逾期率嗎?
不是。它是信用報告人口中低於特定分數門檻的估計比例,不能直接當成消費債、銀行資產或高收益債的逾期率。
Q3: 數據改版後看到比率下降,可以增加高收益債嗎?
不能只依一項比率決定。還要看同口徑逾期資料、信用利差、利率、投資標的的評級與到期結構,以及個人的現金流承受度。
Q4: 台灣人持有美股,為什麼要把傳承成本放進壓力測試?
美國境內資產可能涉及跨境申報、稅務協定、文件與處理時間。身分與資產型態不同,應在持有與傳承前取得專業意見。
參考來源
- Federal Reserve Bank of New York (2026). *Methodology Update: Switching Credit Score Measures in the Consumer Credit Panel
- Federal Reserve Bank of New York (2026). *Center for Microeconomic Data: Consumer Credit Panel Frequently Asked Questions
- Federal Reserve Bank of St. Louis (2026). *A new calculation for subprime credit risk
- U.S. Securities and Exchange Commission (n.d.). *International Investing*. Investor.gov
- Internal Revenue Service (n.d.). *Estate tax for nonresidents not citizens of the United States


