
印度外匯存底截至2026年9月4日升至7857.06億美元,單週增加449.03億美元,創下新高。這像一個家庭緊急預備金變厚,能提高面對外部付款壓力時的緩衝;但你持有的印度基金或ETF是否因此少了匯率風險,仍要看資產內容、計價幣別和避險安排。國家的外匯存底,不會直接變成個人帳戶的報酬。
一、印度外匯存底創高,這筆緩衝代表什麼?
印度外匯存底截至2026年9月4日為7857.06億美元,單週增加449.03億美元。存底規模擴大可增加央行因應外部資金壓力的能力,不能單獨判定盧比或印度基金接下來會上漲。
存底是央行持有的外幣資產、黃金、特別提款權等外部資產總和,功能之一是在外匯市場波動或外部支付需求增加時提供緩衝。
印度這次單週增加主要來自外幣資產;《經濟時報》引述印度央行週報,外幣資產增加474.98億美元,黃金存量的美元估值則減少25.94億美元。總額變動因此同時包含資金流入與資產估值變化,不能只看一個總數就推斷市場方向。印度央行每週統計資料、《經濟時報》對該週數據的報導
存底也不等於可供投資人分配的基金資產。央行持有外匯,是為了管理國家外部流動性與市場波動;基金淨值則由其持有的股票或債券價格、匯率、股息利息、費用與負債共同決定。兩者有經濟上的關聯,卻不是一對一的報酬公式。
二、資金流入如何牽動盧比與市場流動性?
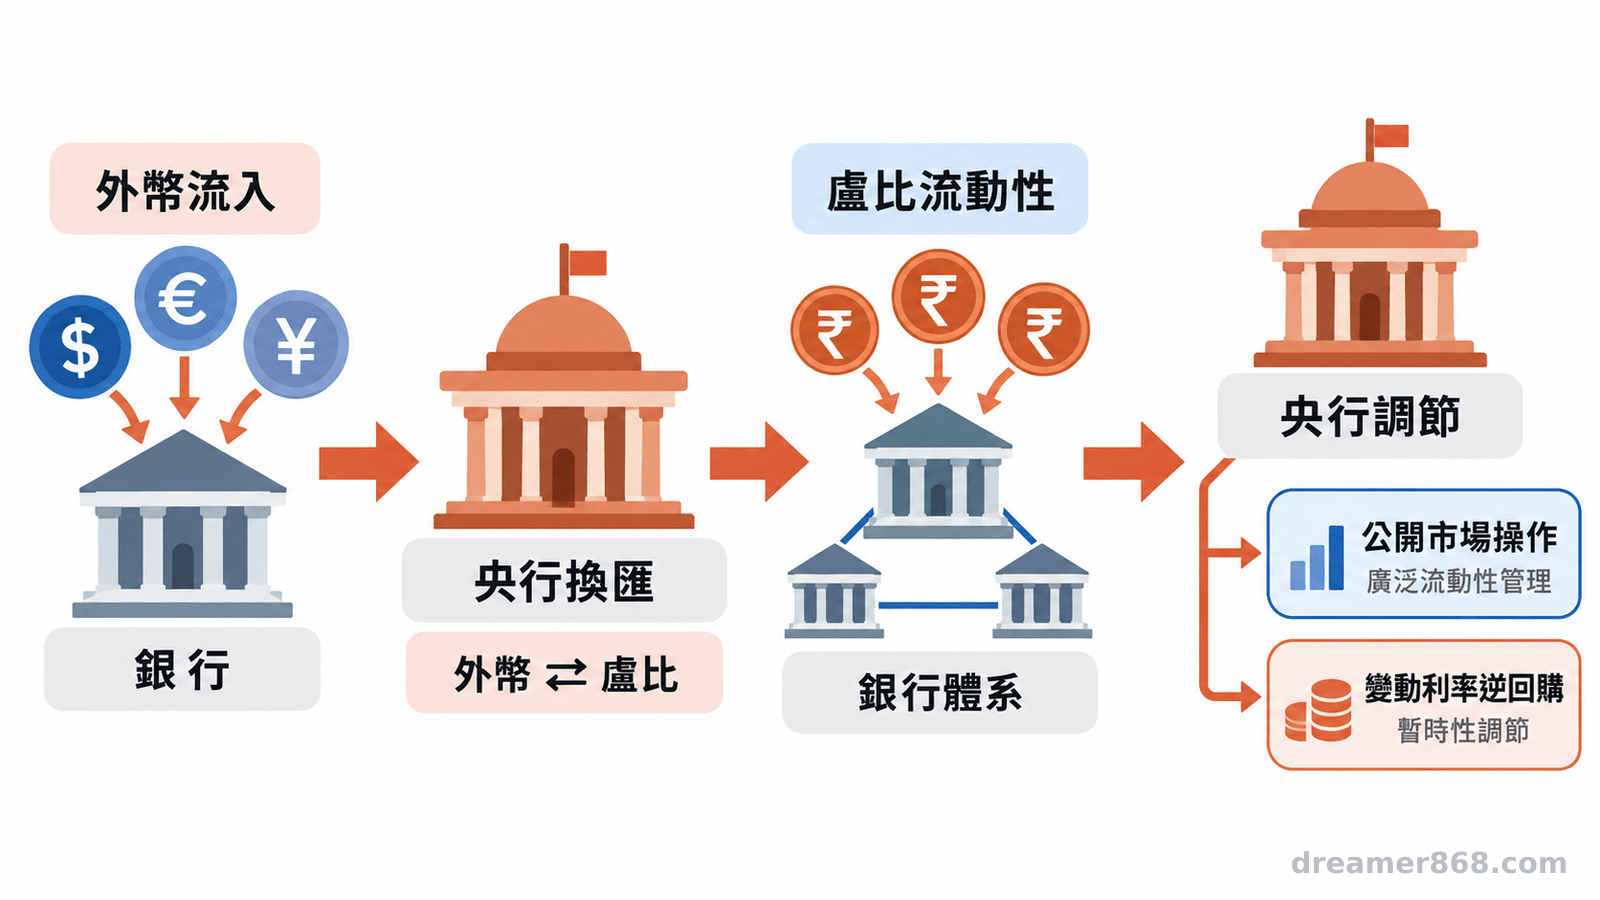
資金流入可能增加外匯供給,並推升銀行體系的盧比流動性;央行可以透過外匯干預與貨幣市場操作管理波動。盧比走勢仍取決於美元、油價、資金流向、通膨和利率等因素。
印度央行先前為吸引外幣資金,推出銀行美元與盧比換匯安排,涉及非居民外幣存款(FCNR(B))及其他外幣借款來源。《經濟時報》報導指出,FCNR(B)相關換匯窗口已於9月11日結束,其他外幣借款動員方案則延續至年底。銀行透過換匯取得美元,並依安排在未來反向交易;對銀行而言,外幣資金可增加外匯來源,對央行而言,外匯存底與盧比流動性也會隨操作改變。此類資金帶有期限與後續交割安排,不能當成永久流入或企業獲利。
資金換成盧比進入銀行體系後,流動性可能變得寬裕。央行可用公開市場操作買賣政府債券,調節較持久的流動性;也可透過變動利率逆回購,讓銀行以資金換取央行證券,暫時收回多餘資金。若銀行系統短缺,方向相反的操作則可提供資金。這些工具是在管理貨幣市場條件,不是替盧比設定保證價格。IMF 印度 2024 年 Article IV 報告
IMF 印度 2024 年 Article IV 報告記錄,印度當局表示盧比匯率由市場決定,外匯干預旨在抑制過度波動、維持市場有序運作,不鎖定特定匯率水準;報告也指出,印度央行可運用多種流動性管理工具。IMF 印度 2024 年 Article IV 報告
「外匯干預旨在抑制過度波動、維持市場有序運作,不鎖定特定匯率水準。」— IMF 印度 2024 年 Article IV 報告所記載的印度當局說法
即使央行能動用存底買賣外匯,政策也會在匯率波動、國內流動性和資金成本之間取捨。國際投資者是否匯入或撤出、美元強弱、印度原油進口成本,都可能改變盧比供需。
盧比即使相對美元走強,印度股票或債券也可能因利率、企業獲利、估值或信用風險下跌。反過來,企業獲利改善也可能被盧比貶值抵銷。閱讀財經新聞時,應把外匯存底、匯率、利率和市場價格當成不同指標觀察。
三、持有印度基金或ETF,先做幣別健檢
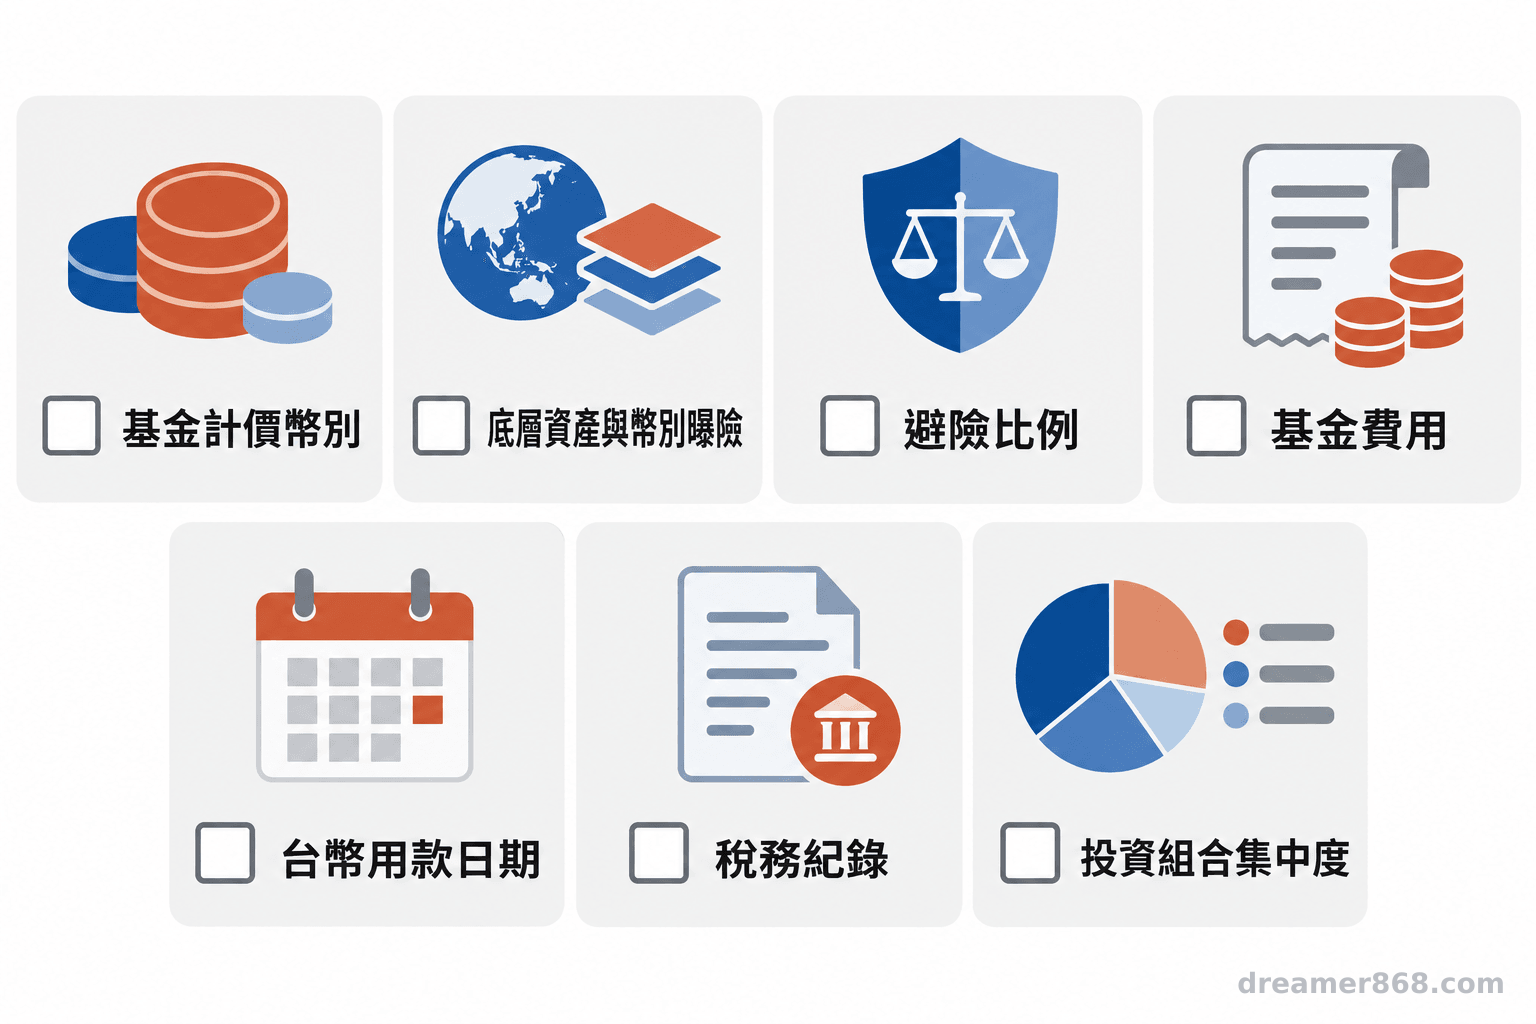
先確認基金計價幣別、底層資產實際曝險,以及是否進行匯率避險。計價幣別不一定等於投資標的的貨幣曝險,最後換回台幣的價值還會受匯率和費用影響。
例如,一檔以美元報價、持有印度股票的基金,報價單位是美元,但其股票價值主要受印度企業股價及盧比相關因素影響。若投資人用台幣買進或賣出,還要計入美元兌台幣的變動。基金若使用遠期契約等工具避險,可能降低部分匯率波動,也可能產生避險成本、追蹤差異與未完全避險的曝險。不要只看商品名稱或交易平台顯示的幣別,應讀公開說明書、月報及基金文件。
可以把台幣報酬拆成幾項檢查:底層股票或債券價格、盧比或美元兌台幣變化、避險比例與成本、基金內扣費用,以及買賣和換匯價差。
國際投資的匯率變動能增加或減少投資報酬,基金的投資組合價值及費用也會反映在淨值中。美國證券交易委員會投資人教育資料:國際投資與匯率風險、基金淨值與費用說明
再把匯率風險和用款時間放在一起看。近期要支付台幣生活費、準備退休金提領或有其他確定支出的人,應留意資產價格下跌時是否剛好需要換回台幣。退休資產若集中在印度或其他外幣資產,單一市場波動可能同時影響未來現金流與資產價值。這些情況適合先檢視整體配置與可承受損失,再評估是否需要調整曝險。
四、加碼前檢查稅務、期限與退休資產集中度
除投資波動外,還要確認換匯與匯回成本、資金預計使用時間,以及境外所得申報情形。海外所得是否須納入基本所得額,需依申報戶全年所得及當年度規定判斷。
財政部說明,境內居住個人透過金融機構投資境外金融商品產生的股利、利息與證券交易所得,應自行檢視海外所得並依規定申報。同一申報戶全年海外所得達新台幣100萬元時,須全數計入個人基本所得額,再與其他應計項目合併判斷是否達到基本稅額門檻。
所得門檻與免稅額可能隨年度調整,計算方式也要看申報戶全體狀況,應以財政部當年度資料或稅務專業人士確認。財政部:境外金融商品海外所得申報說明、財政部稅務入口網:海外所得與基本稅額問答
可以把帳戶健檢整理成一張表:產品名稱與持有比例、計價幣別、底層資產區域與幣別、避險比率、總費用、買賣與匯回成本、預計用款時間,以及可能涉及的海外所得。先辨認資產曝險,再對照退休支出和緊急預備金;如果印度或外幣資產佔比過高,將再平衡條件寫清楚,通常比看到單週存底創高就急著加碼更能支持長期規劃。
- 印度存底創高增加央行的外部緩衝,但不代表盧比必然升值或基金報酬必然改善。
- 台幣投資人應同時盤點底層資產、計價幣別、避險成本、費用、稅務與用款時間。
常見問題
Q1:印度外匯存底增加,盧比一定升值嗎?
不一定。存底增加可能代表外部緩衝變厚,但盧比仍受美元、油價、資金流動、央行操作及經濟條件影響。
Q2:印度基金報酬會跟著外匯存底增加嗎?
不會直接連動。基金報酬主要反映底層資產價格、匯率、股息或利息,以及費用和避險結果。
Q3:買印度ETF要看哪一種幣別?
同時看ETF交易與計價幣別、持有資產的市場與幣別曝險,以及基金是否避險。最後仍要換算成你未來實際支出的台幣。
Q4:盧比避險適合所有投資人嗎?
不一定。避險能降低部分匯率波動,但有成本、追蹤差異與期限限制,是否需要應依資產用途、持有時間與整體配置評估。
Q5:有海外投資所得就一定要繳基本稅額嗎?
不一定。須合併判斷同一申報戶的海外所得、其他基本所得額項目及當年度門檻;應查閱財政部最新規定或請稅務專業人士確認。
參考來源
- Reserve Bank of India. Weekly Statistical Supplement
- Atmadip Ray. (2026). India's forex reserves surge $44.9 billion to record $785.7 billion, fourth largest globally. *The Economic Times
- International Monetary Fund, Asia and Pacific Department. (2025). India: 2024 Article IV Consultation—Press Release; Staff Report; and Statement by the Executive Director for India. *IMF Staff Country Reports*, 2025/054
- U.S. Securities and Exchange Commission. International Investing
- U.S. Securities and Exchange Commission. Mutual Funds
- 財政部 (2026)。民眾透過金融機構投資境外金融商品產生之海外所得,應注意依規定自行申報個人基本所得額
- 財政部稅務入口網。海外所得達100萬元者,是不是就必須繳納基本稅額?


