
作者:wu-fang-jun
電價、交通成本或投資帳面波動讓人擔心時,先分清楚家庭承受風險的入口:每月支出、工作收入、投資持倉,以及退休後要使用的現金。能源轉型需要大量資金,但全球投資需求並不能直接換算成台灣家庭要多付多少錢。
能源轉型的融資需求,與家庭財務有什麼關係?
它可能透過能源價格、企業營運與資本市場影響家庭,不過傳導幅度會受利率、匯率、政策和合約條件左右,不能由全球融資數字直接推算個人損失。
OECD 報告轉述國際能源總署(IEA)的淨零排放情境估算,2024 年全球清潔能源投資約 2 兆美元;若按該情境推進,2026 至 2030 年年均投資需求約 4.1 兆美元。這是全球能源轉型的情境需求,不是台灣政府預算,也不是家庭電費或投資報酬預測。
報告另估計,若公私部門氣候投資延續近期成長趨勢,中國以外新興市場與開發中經濟體到 2050 年仍可能有約 10 兆美元的累積投資缺口。這項估算有明確的地區、期間與情境限制,不能套用成台灣的融資缺口。它反映的重點是資金取得與成本會影響轉型速度,而非某一種能源或金融資產必然漲跌。
資金成本提高時,能源建設和企業轉型可能面臨較高融資支出;企業能否吸收成本、調整售價或改變投資計畫,會因產業與合約而異。利率上升也可能壓低部分長期現金流資產的估值。這些是可能的傳導路徑,並不代表電價、物價或特定產業股價必然上升或下跌。
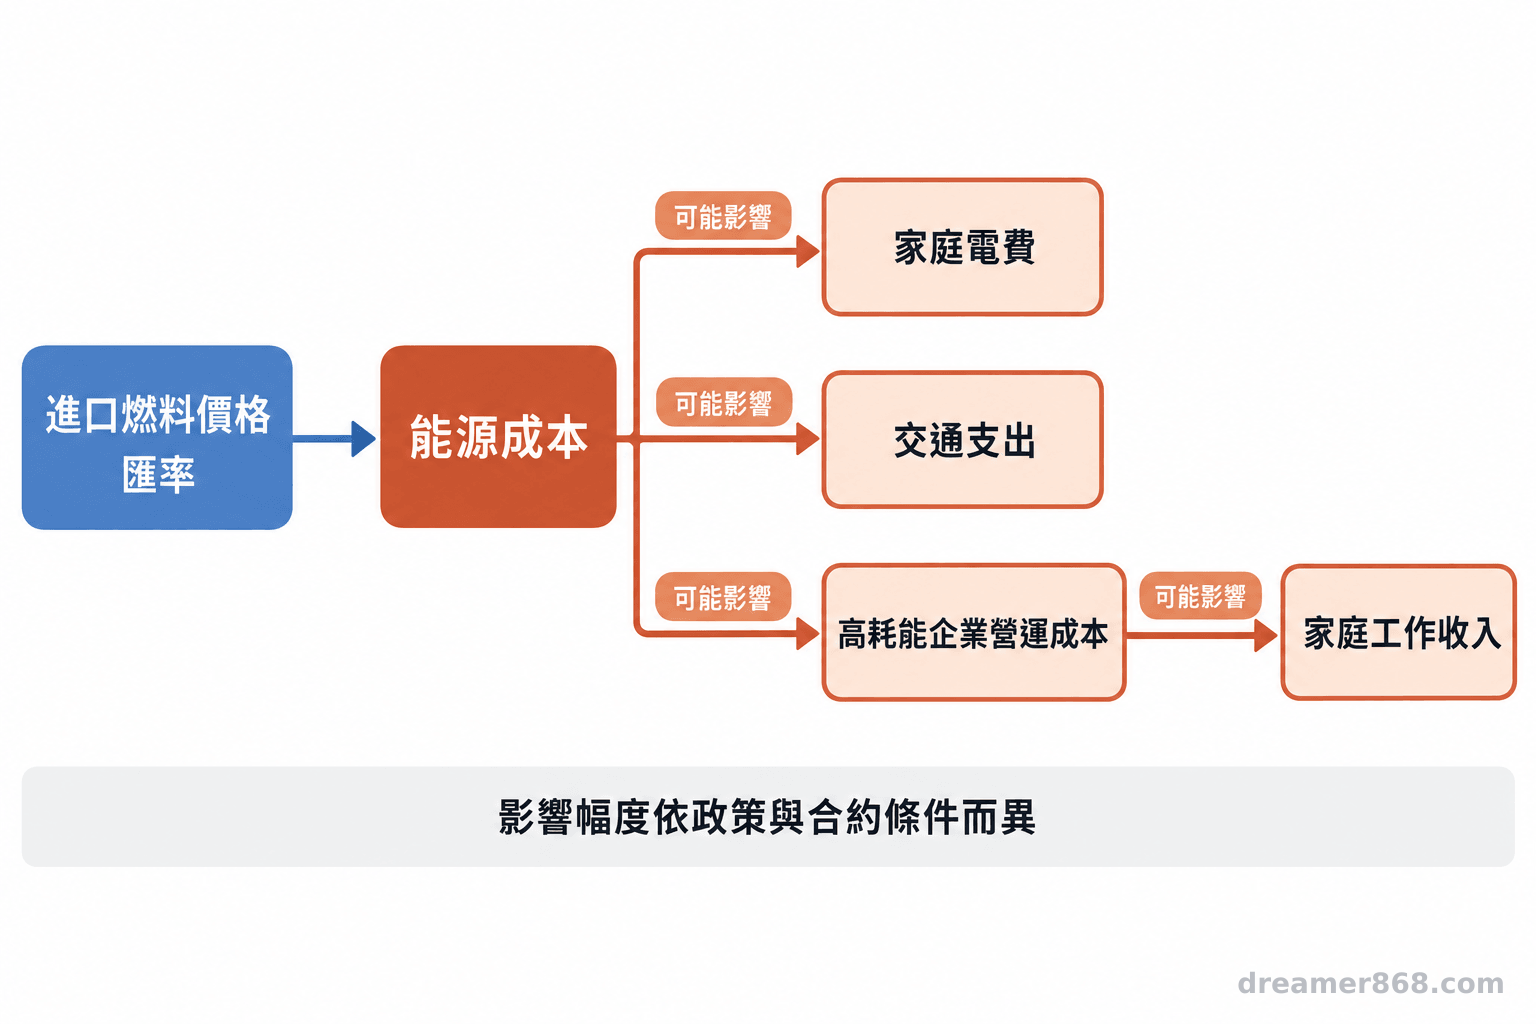
家庭能源曝險不只在電費,也可能藏在收入與持倉
工作收入若高度依賴能源密集產業,或投資持倉集中在相同產業,家庭可能同時承受收入與資產波動,這兩項也應納入財務健檢。
經濟部能源署公布的民國 114 年能源供給資料顯示,台灣能源總供給中,進口能源占 95.4%;原油及石油產品占 44.4%、煤及煤產品占 26.6%、液化天然氣占 23.6%。這是能源總供給口徑,95.4% 不等於發電燃料進口占比,也不能單獨用來預測電費。進口價格、匯率、發電結構、政策與成本吸收方式都會影響最後的家庭支出。
可先把家庭每月電費、瓦斯、汽油或大眾運輸相關支出放進預算,與過去一年的帳單相比,確認能源支出占可支配所得的比例。對自營業者或受雇於高耗能產業的人,也可檢查營收、獎金或工作穩定度是否高度依賴單一客戶、原料或能源成本。重點是找出收入受到哪些條件牽動,而非預測產業景氣。
投資端要看實際持倉,而不只看基金名稱或「綠能」標籤。檢視台股、基金、退休帳戶中能源業、高耗能產業及相關供應鏈的比重,再比較前幾大持倉是否重疊。基金持倉會隨時間調整,產業風險也不等於單一公司的風險;此外,利率、政策變化、建置進度、流動性和整體市場波動都可能影響價格。
「債務市場在轉型融資中扮演關鍵角色。」OECD《Global Debt Report 2025》指出,能源轉型需要多元資金來源,融資安排會影響企業取得長期資本的能力。
退休配置要同時看期限、現金流與風險集中
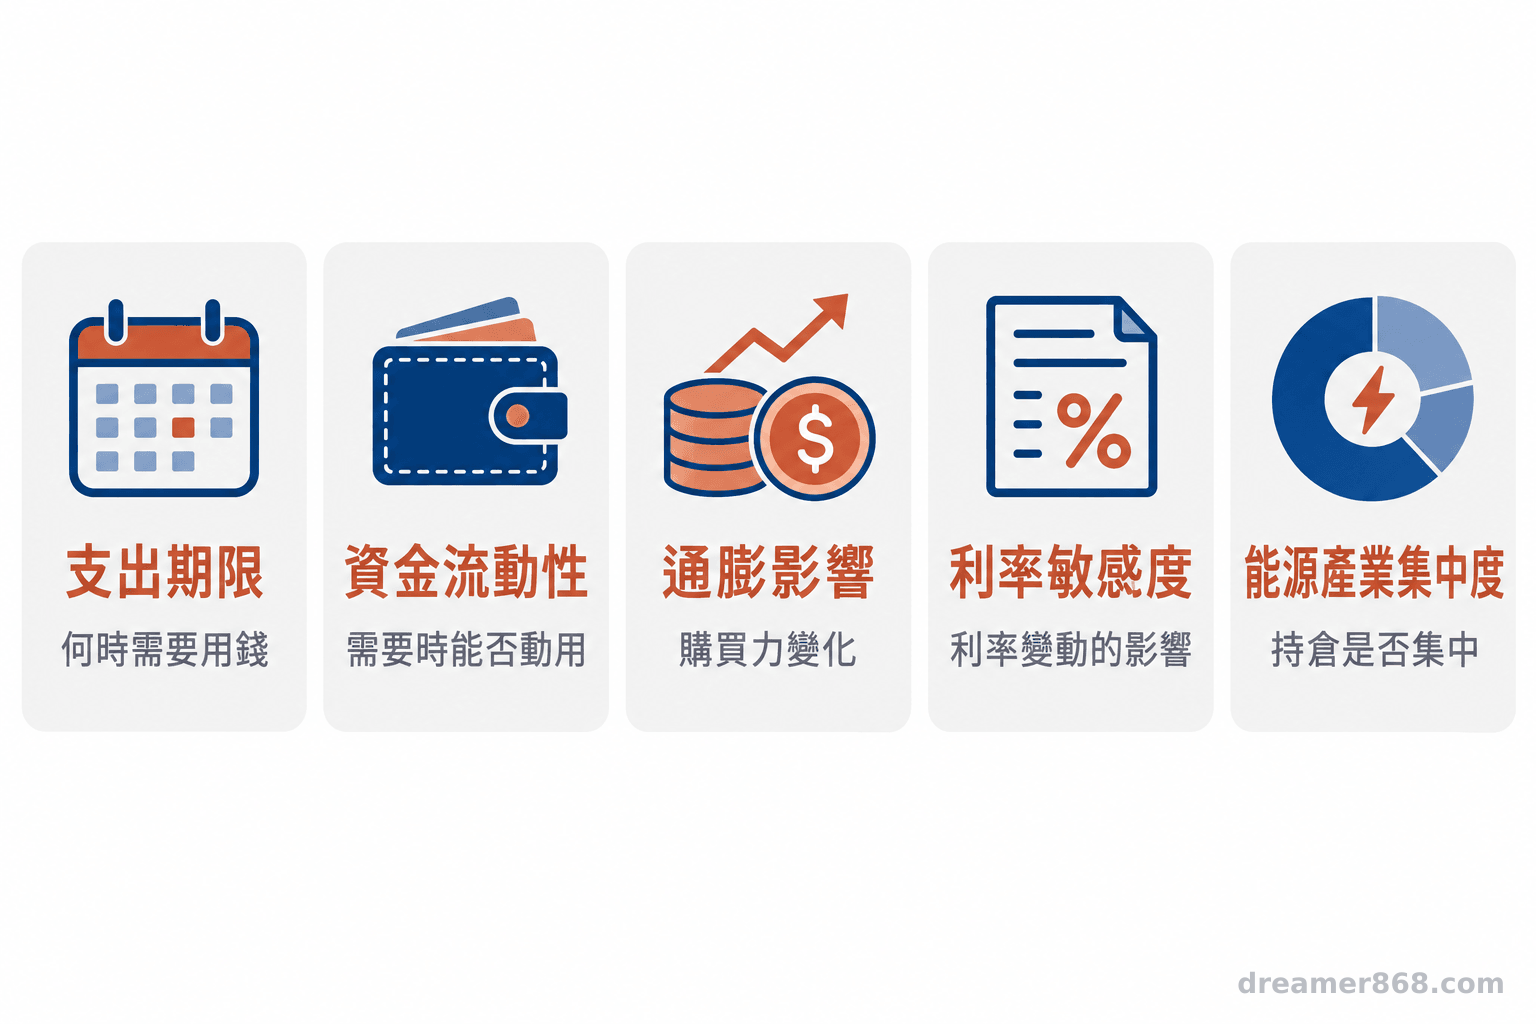
先確認各筆資金何時要用、可承受多少波動,再檢查能源相關產業集中度、通膨影響與資產流動性是否符合退休現金流安排。
退休規劃可先分出近期生活費與較長期資金。近期要用的支出若過度依賴價格波動較大的資產,市場下跌時可能需要在不理想的時點出售;長期資產則要評估通膨對購買力的影響。緊急預備金、固定收入與可變現資產各自扮演不同功能,不能只用單一報酬率比較。
能源轉型也不等於退休配置應增加綠能投資。特定產業可能受政策、利率與建設進度影響,加入相關部位也可能提高集中風險。抗通膨檢視應回到家庭自己的支出項目,例如居住、交通、飲食與能源費用,再思考收入調整速度是否跟得上生活成本變化。
利率與匯率還可能同時影響不同資產及生活支出。利率上升可能提高能源建設融資成本,也可能降低部分長期現金流資產的估值;進口燃料價格和匯率則可能共同影響能源成本。實際影響取決於資產久期、企業融資結構、合約與政策,單看利率或油價無法解釋全部物價變化。
家庭能源曝險健檢,可從四組數字開始
把能源相關支出、收入來源、投資產業比重與可動用現金整理在同一張表,標出金額、期限及可能的替代安排,便能看見家庭主要的集中風險。
第一,計算一年能源與交通支出,留意哪些費用會隨用量、油價或通勤方式變化。第二,列出主要收入來源及所屬產業,估算若營收、獎金或工時變動,家庭現金流可維持多久。第三,依最新資料整理股票與基金的產業比重、前幾大持倉和重複曝險。第四,確認緊急預備金與退休資金的用途和可提領時間,避免把短期周轉金與長期投資混在一起看。
盤點後先挑出金額最大或替代性最低的一項,寫下可能變動的原因、需要使用資金的時間,以及可以採取的預算或現金流安排。收入、退休日期、家庭成員或支出目標改變時,再更新一次。固定檢視能減少依單一新聞追高或急著調整配置的機會。
工具各有成本、波動與流動性限制,沒有一種投資適合所有家庭。涉及個人退休目標或投資調整時,應依完整財務狀況、期限與承受能力評估,並可向合格財務專業人士尋求協助。本文提供一般財務教育資訊,不構成個人化投資建議。
- 全球轉型投資需求與融資缺口是特定情境估算,不等於台灣家庭損失或電價預測。
- 家庭曝險可能出現在能源支出、工作收入與投資持倉,退休配置還要看現金流期限、流動性和集中度。
- 先記錄金額、期限與替代安排,再依家庭目標定期檢視。
常見問題
Q1:能源轉型缺資金,台灣電價就一定會上漲嗎?
不一定。融資成本與進口能源價格可能影響成本,但電價還受政策、匯率、發電結構、合約及成本吸收方式影響。OECD 的全球投資估算不能直接換算成台灣家庭電費。
Q2:綠能基金可以當成低風險退休配置嗎?
不能只憑名稱判定風險。應檢視實際持倉、產業集中、利率與政策敏感度、流動性及和其他資產的重疊程度,再對照資金使用期限。
Q3:退休家庭如何面對通膨與投資波動?
先確認近期生活費來源及資金可動用時間,再評估市場波動是否可能迫使資產在不利時點出售。同時檢查個人支出變化,不宜假設所有退休家庭都適合增加特定產業投資。


